 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

投資や節税の制度は、時代の変化に合わせて常にアップデートされています。特に注目すべきなのが、2026年12月に実施される「iDeCoの法改正」と、2027年1月に開始される「こどもNISA(通称)」の2大改正です。
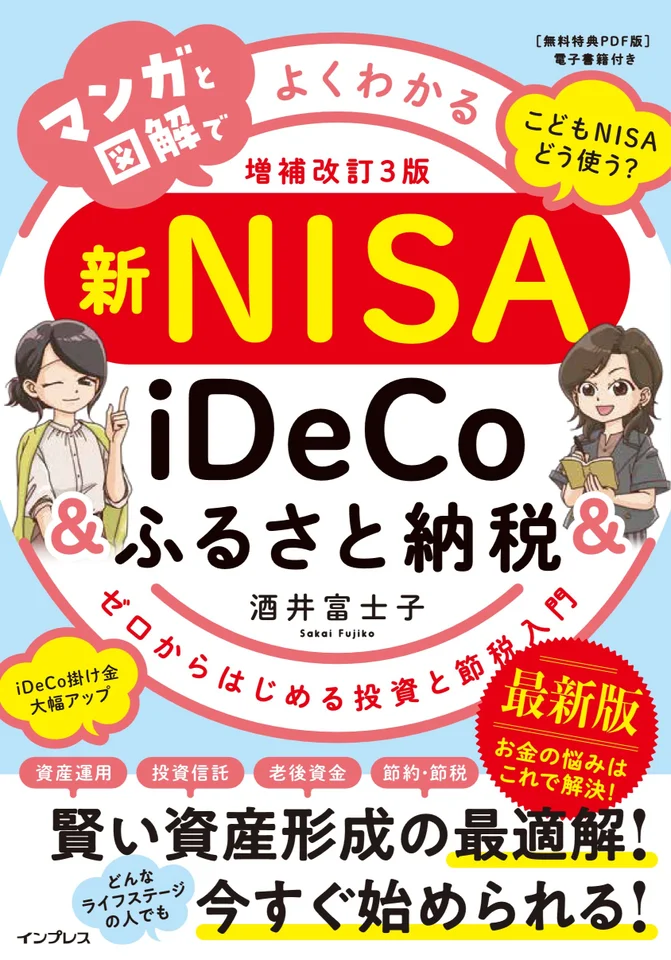
しかし、制度の改正が続くと「難しくてついていけない」「何から読めばいいかわからない」と迷ってしまう方も多いはずです。そんな投資・節税初心者の方に心からおすすめしたいのが、2026年9月24日に発売された『マンガと図解でよくわかる新NISA&iDeCo&ふるさと納税[増補改訂3版] ゼロからはじめる投資と節税入門』(インプレス刊)です。
【書籍情報】
・書名:マンガと図解でよくわかる新NISA&iDeCo&ふるさと納税[増補改訂3版] ゼロからはじめる投資と節税入門
・著者:酒井富士子(経済ジャーナリスト・元『日経マネー』副編集長)
・発売日:2026年9月24日
・定価:1,628円(税込)
・ページ数:192ページ(インプレス刊)
著者の酒井富士子氏は、『日経ウーマン』や『日経マネー』の副編集長を歴任された金融取材のプロフェッショナルです。
「お金のことを誰よりもわかりやすく発信」というモットーの通り、通勤中のコーヒー代や毎月の家計管理といった身近なストーリーを描いたマンガからスタートするため、読書が苦手な方でもスラスラ読めるよう工夫されています。
「NISA・iDeCo・ふるさと納税の3つの制度をどう組み合わせ、家計全体でどう配分すべきか」が1冊で丸わかりになるため、個別に専門書を買い揃える必要がありません。これから始める初心者のバイブルと言えます。
「貯金だけじゃ将来が不安…」手取りが増えない普通の人こそ少額投資を始めるべき理由
「投資なんて、お金持ちやまとまった貯金がある人がやるものでしょ?」 「毎月の給料から貯金するだけでもギリギリなのに、投資に回すお金なんてないよ…」
そう思っていませんか?
実は、「あまりお金がない」「大金をかけられない」という普通の人こそ、今すぐ少額から投資を始めるべきなのです。
「貯金と年金だけで本当にやっていけるのだろうか?」というモヤモヤとした不安を抱えたまま、銀行にお金を預けておくだけでは、近年の物価上昇によって「実質的にお金の価値が減っていく」というリスクに直面してしまいます。
大金は一切不要!「月1,000円」「余ったポイント」からでOK
「投資=何十万円もの資金が必要」というのは昔の話です。現在のネット証券では、月100円〜1,000円程度の少額や、買い物で貯まったポイントを使って積立投資をスタートできます。
無理をして生活費を削る必要はありません。まずは「毎月のお小遣いやコーヒー代を少しだけ回してみる」という感覚で十分なのです。
国が用意した「節税制度」を使わないのは損!
日本には、国が「個人でお金を増やして自衛してください」という目的で作った超強力な税制優遇制度が存在します。
- 新NISA:増えた利益に税金がかからない(通常約20%の税金がゼロ!)
- iDeCo:毎月積み立てた分だけ税金(所得税・住民税)が安くなる
- ふるさと納税:実質2,000円で全国のお肉やお米、日用品がもらえる
これらは「お金持ちのための制度」ではなく、むしろ節税効果によって手元に残るお金を増やしたい「普通の人」のために作られた制度です。
まずは、この3つの仕組みを正しく理解し、無理のない金額から活用を開始しましょう。
超初心者向け!国の税制優遇制度(新NISA・iDeCo)の仕組みとメリット
「制度がたくさんあって、何から手をつければいいのか分からない」という方のために、3大制度の特徴と違いを世界一わかりやすく解説します。
①【新NISA】利益がぜんぶ非課税!自由にいつでも引き出せる万能制度
通常の投資では、株や投資信託で得た利益に対して20.315%の税金がかかります。たとえば、10万円の利益が出ても約2万円が税金として取られてしまうのです。
しかし、新NISAを使えば利益にかかる税金が完全に「0円(非課税)」になります。
- 最大のメリット:途中でいつでもお金を引き出せる(急な出費や急病にも対応可能)
- 初心者向けの枠:「つみたて投資枠」を使えば、国が厳選した手数料の安い投資信託に少額から自動で積み立てられる
- おすすめの人:近いうちに使うかもしれないお金や、子どもの教育資金、突発的な出費に備えつつ資産を増やしたい人
②【iDeCo(個人型確定拠出年金)】節税効果が最強!老後資金を勝手に育てる制度
iDeCo(イデコ)は、自分で作る「私立の年金制度」です。自分で毎月一定額を積み立てて運用し、60歳以降に受け取ります。
- 最大のメリット:積み立てた金額がそのまま「所得控除」になり、毎年の所得税や住民税がドカンと安くなる
- 注意点:原則として60歳まで引き出すことができない
- おすすめの人:老後資金を確実に貯めたい人、毎月の給料から引かれる税金を今すぐ減らしたい人
【初心者におすすめのネット証券口座】 新NISAやiDeCoを始めるなら、100円から投資できてポイントも貯まる「SBI証券」または「楽天証券」がおすすめです。
③【ふるさと納税】実質2,000円でお米や肉がもらえる!即効性の高い節税ワザ
ふるさと納税は、応援したい自治体に寄付をすることで、寄付額から2,000円を引いた金額が「翌年の住民税や所得税から控除(控除額上限あり)」される制度です。
- 最大のメリット:実質2,000円の負担で、数万円相当のお米・お肉・トイレットペーパーなどの返礼品が手に入る
- ポイント:節約志向の人は「高級なお肉」ではなく「生活必需品(お米・お水・日用品)」を選ぶことで、毎月の家計を直接浮かせることができる
- おすすめの人:住民税を払っているすべての人(手軽にすぐ得をしたい人)


【2026年・2027年最新改正】iDeCo拡充&こどもNISAスタート!今知っておくべき新ルール
投資や節税の制度は、時代の変化に合わせて常にアップデートされています。
特に注目すべきなのが、2026年12月に実施される「iDeCoの法改正」と、2027年1月に開始される「こどもNISA(通称)」の2大改正です。
2026年12月実施予定!iDeCoの改正ポイント
これまで会社員や公務員は、勤め先の年金制度によってiDeCoの掛金上限が細かく制限されていました。しかし、2026年12月の改正によって以下のような見直しが進められています。
- 掛金上限の見直し・拡大:より柔軟に毎月の積み立て金額を増やせるようになる
- 高齢期の継続条件の明確化:60歳以降も長く働きながらiDeCoで運用を続けたい人向けの条件が整備される
「今まで上限が少なくて諦めていた」「60歳以降の運用プランを確認したい」という人にとって、大きな追い風となる改正です。
2027年1月スタート予定!「こどもNISA」とは?
2023年末で旧ジュニアNISAが終了してから「子どものための非課税投資制度」が望まれていましたが、2027年1月より新しい「こどもNISA(通称)」の運用がスタートします。
子育て世代の親御さんにとって、大学の入学金や留学費用など、将来必要になる教育資金を非課税で効率よく準備するための強力な選択肢となります
「手持ちが少ない人」のための3大制度の組み合わせ方&配分シミュレーション
「新NISAもiDeCoも、全部やるお金なんてないよ!」という方のために、無理なく手元のお金を増やしていく「ステップ別の組み合わせ黄金比」をご紹介します。
ステップ①:まずは「ふるさと納税」で生活費を浮かせる(予算:0円〜)
最初に取り組むべきは、手持ち資金がゼロでもできるふるさと納税です。
返礼品として「米・日用品(トイレットペーパーやティッシュ)・お肉」を選びます。これにより、毎月のスーパーでの買い出し費用が数千円〜数万円単位で浮きます。
ステップ②:まずは「新NISA」を始める(予算:月1,000円〜1万円)
最初に取り組むべきは、無理のない範囲のお金(月1,000円〜)を使って、新NISAのつみたて投資枠を始めることです。
新NISAはいつでも引き出せるため、万が一急なお金が必要になっても安心です。生活防衛資金が貯まっていない初心者は、まず新NISAを優先しましょう。
ステップ③:余裕ができたら「iDeCo」で節税効果を最大化(予算:月5,000円〜)
家計に少し余裕が出てきたら、iDeCoを追加します(最低掛金:月5,000円〜)。
毎月の給料から引かれる所得税・住民税が安くなるため、節税された分だけ実質的な手取りが増える感覚を実感できます。
【タイプ別】月々の投資・節税配分シミュレーション
ご自身の状況に合わせて、以下のアプローチを参考にしてみてください。
| タイプ・属性 | ふるさと納税の活用 | 新NISAの月額目安 | iDeCoの月額目安 | 狙い・ポイント |
|---|---|---|---|---|
| ① 貯金ほぼゼロの初心者 | 生活必需品を中心に寄付 | 月1,000円〜3,000円 | 見送り(まずは貯金) | 無理せず投資に慣れることを最優先 |
| ② 独身・20〜30代会社員 | 好きな返礼品+日用品 | 月10,000円〜20,000円 | 月5,000円〜10,000円 | 新NISA優先で自由度を保ちつつ節税 |
| ③ 子育て世代(ファミリー) | お米・お肉で食費削減 | 月10,000円(+こどもNISA) | 月5,000円 | 2027年開始のこどもNISAも視野に教育費確保 |
| ④ 40〜50代(老後資金重視) | 節税額の上限まで活用 | 月20,000円 | 月12,000円〜23,000円 | iDeCoの所得控除効果を最大限に活かす |
投資恐怖症を克服!「投資信託」と「リスク」の超わかりやすい基礎知識
「投資って、株が暴落して損するんじゃないの?」と怖がっている方も多いでしょう。
結論から言うと、新NISAやiDeCoで買うべきなのは「個別企業の株式」ではなく「投資信託(とうししんたく)」です。
投資信託=プロが作ってくれた「詰め合わせパック」
投資信託とは、たくさんの投資家から集めたお金をひとまとめにし、運用のプロが世界中のさまざまな会社に分散して投資してくれる仕組みのことです。
- 単体株のリスク:1つの会社の株だけを持っていると、その会社が倒産したときに資産がゼロになる
- 投資信託のメリット:1つの商品を買うだけで、自動的に世界数十〜数千社に細かく投資されるため、1社が倒産しても全体への影響はごくわずか!
つまり、「お菓子の詰め合わせパック」を買うようなものなので、初心者でも最初からリスクを大きく抑えることができます。
元本割れを防ぐ「長期・積立・分散」の3原則
投資において絶対に知っておくべき黄金ルールが「長期・積立・分散」です。
- 長期:10年、20年と長い期間持ち続けることで、価格の変動が安定する
- 積立:毎月決まった日に同じ金額を買い続けることで、値上がりしたときは少なく、値下がりしたときは多く買い込める(ドル・コスト平均法)
- 分散:日本だけでなく、アメリカや全世界の企業に広く投資する
金融庁のデータでも、世界中に分散投資して15〜20年以上の長期で持ち続けた場合、元本割れ(損をすること)の確率がほぼゼロに近づくことが証明されています。
初心者が選ぶべき商品は1つだけ!「インデックスファンド」
投資信託には大きく分けて2種類あります。
- アクティブファンド:プロが平均以上の成果を狙って運用する(手数料が高め)
- インデックスファンド:日経平均や全米株、全世界株などの「市場全体の指標」に連動を目指す(手数料が格段に安い)
投資初心者におすすめなのは、「インデックスファンド」です。
特に「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 全米株式(S&P500)」といった、信託報酬(維持費の手数料)が年0.1%以下と極限まで安い商品を選ぶのが成功の秘訣です。
失敗ゼロ!普通の人が今日から始める「少額投資&節税」4ステップロードマップ
「具体的に今日から何をやればいいの?」という疑問にお答えします。以下の4ステップに従って進めれば、誰でも迷わずにスタートできます!
【ゼロから始める実践ロードマップ】

[Step 1] ネット証券の無料口座を開設する(SBI証券または楽天証券)
   ↓
[Step 2] ふるさと納税サイトで自分の「控除上限額」を調べて寄付する
   ↓
[Step 3] 新NISAで「全世界株式」を月1,000円から自動積み立て設定する
   ↓
[Step 4] 余力が出てきたらiDeCoの書類を取り寄せて申請する
Step 1:ネット証券の口座を開設する
まずは新NISAやiDeCoを運用するための「証券口座」を作ります。
銀行や大手証券会社の窓口に行くと、手数料の高い商品を勧められるリスクがあるため、絶対にスマホで完結する「ネット証券」を選びましょう。
- SBI証券:業界最大手。三井住友カード積立でポイントが貯まる
- 楽天証券:画面が見やすく操作が簡単。楽天カードや楽天ポイントが使える
Step 2:ふるさと納税サイトで控除上限額をチェックする
「楽天ふるさと納税」や「さとふる」「ふるなび」などのサイトを開き、簡単なシミュレーターに自分の年収を入力します。
上限額が分かったら、さっそくお米やトイレットペーパーなどの返礼品を選んで寄付を完了させましょう。
Step 3:新NISAで少額(月1,000円〜)の積立設定をする
証券口座が開設されたら、新NISAの「つみたて投資枠」で以下の設定を行います。
- 選ぶ商品:eMAXIS Slim 全世界株式(オール・カントリー)など
- 積み立て額:月1,000円〜5,000円(無理のない範囲でOK)
- 引き落とし方法:クレジットカード決済または口座振替
一度設定してしまえば、あとは毎月自動で買い付けが行われるため、放置しているだけで勝手に資産が積み上がっていきます。
Step 4:家計を見直してiDeCoの申し込みを行う
新NISAの運用に慣れてきたら、iDeCoの加入手続きを行います。
ネット証券のマイページからiDeCoの資料請求を行い、会社員の方は勤務先で「事業主証明書」の記入を依頼して郵送します(※2026年12月の改正によって手続きがよりスムーズになる予定です)。
少額投資初心者の疑問をすべて解決!よくあるQ&Aコーナー
Q1. 月1,000円しか投資に回せなくても、本当に意味はありますか?
A. 大いに意味があります!
月1,000円でも、年利5%で20年運用すれば約41万円になります。もちろん金額としては大きくありませんが、それ以上に「若いうち・早いうちに投資の経験を積み、金銭的リスクに慣れておくこと」が一生の財産になります。
昇給や生活の見直しで後から積立額を増やす(月1万、3万…と増額する)ことはいつでも可能です。まずは金額の大小ではなく「始めること」に意味があります。
Q2. 新NISAとiDeCo、どちらを優先して始めるべきですか?
A. 「手元にお金があまりない人」は、まずはいつでも引き出せる「新NISA」が優先です。
iDeCoは節税効果が絶大ですが、60歳まで引き出せないという制限があります。病気や自己都合での退職、冠婚葬祭など急な出費に対応できなくなるリスクを防ぐため、まずは新NISAで生活防衛資金を作り、余裕が出てきてからiDeCoを併用するのが賢い順番です。
Q3. 投資の知識がまったくありませんが、こんな私でも本を読めば理解できますか?
A. マンガと図解を中心に構成された入門書なら、驚くほどスラスラ理解できます!
金融系の専門書は難しい用語が多く挫折しやすいですが、『マンガと図解でよくわかる新NISA&iDeCo&ふるさと納税[増補改訂3版]』などの優れた解説書は、日常生活の「あるある場面」を描いたストーリーから入るため、初心者でも自分ごととして理解できます。まずは1冊手にとって全体像をつかむのが一番の近道です。
Q4. 2026年12月のiDeCo改正や2027年1月のこどもNISAにはどう備えればいいですか?
A. 特別な準備は不要です!まずは現行の制度で口座を開設しておきましょう。
制度が変わるからといって待つ必要はありません。事前に証券口座を開設してNISAやiDeCoを始めておけば、改正が実施された際もスムーズに上限額の変更や新制度(こどもNISA)の追加設定が可能です。最新ニュースをキャッチしつつ、今できる最小の一歩を踏み出しましょう。
Q5. 途中で給料が減ったり生活が苦しくなったら、積立を止められますか?
A. 新NISAもiDeCoも、いつでも積立額の変更や一時停止が可能です。
新NISAはスマホからいつでも積立額を減額・停止・再開できます。iDeCoも年に1回掛金の変更ができるほか、一時的に拠出をストップする手続きが用意されています。「一度始めたら絶対に続けなければならない」という心配は不要です。
まとめ:大金は不要!月数百円からの「小さく始める一歩」が未来を変える
最後に、この記事の重要ポイントを振り返りましょう。
- お金がない人ほど「少額投資×節税」を活用するべき:手取りが増えない時代だからこそ、国の税制優遇を活用して手元に残るお金を増やす。
- 制度の役割分担を理解する:
- 自由に引き出せる万能な「新NISA」
- 毎年の税金が安くなる老後資金用の「iDeCo」
- 最新改正(2026年iDeCo改正・2027年こどもNISA)を押さえる:制度はどんどん便利になっているため、情報をアップデートしながら味方につける。
- 最初は月1,000円のつみたて投資からでOK:最初から無理をせず、浮いたお金や少額からスタートする。
将来のお金の不安を解消するために一番大切なのは、「何万円も投資すること」ではなく「今日、口座開設の一歩を踏み出すこと」です。
まずはネット証券の無料口座開設を行うか、『マンガと図解でよくわかる新NISA&iDeCo&ふるさと納税[増補改訂3版] ゼロからはじめる投資と節税入門』のような、初心者向けのわかりやすい入門本を1冊読んでみることから始めてみませんか?