 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

氷河期世代の老後資金問題と「じぶん年金」の必要性
時代の波に翻弄された氷河期世代の現状
就職氷河期世代は、就職難、非正規雇用、低賃金、リストラ、リーマンショック、物価高といったさまざまな経済的困難を経験してきました。これらの逆風の中で働き続けてきた結果、老後のお金に対する不安は特に大きい傾向にあります。
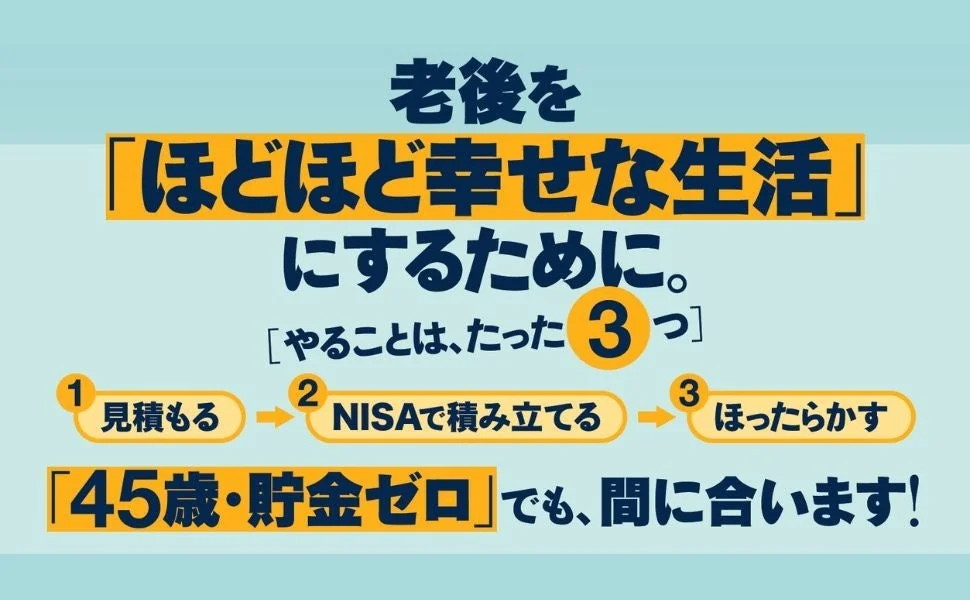
45歳貯金ゼロからでも間に合う老後資産3000万円の目標
現在40代半ばから50代前半が中心となる氷河期世代にとって、「今から資産形成を始めても遅いのではないか」という不安は共通の悩みです。
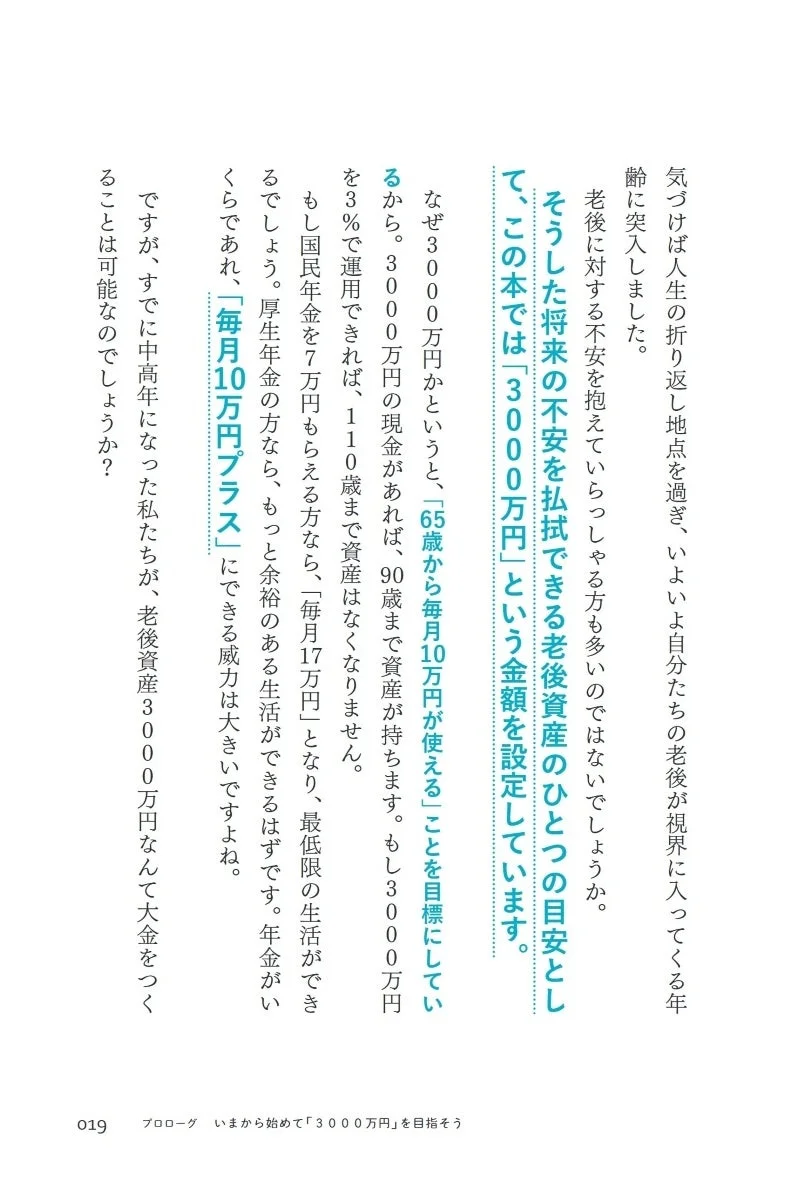
しかし、45歳で貯金がゼロの状態からでも、65歳までの15〜20年間で老後資金を準備することは可能です。本書では、老後資産3,000万円を目標とし、比較的堅実な年3%の利回りで運用しながら取り崩すことで、65歳から110歳まで公的年金に加えて毎月10万円程度を使えるという試算が紹介されています。
公的年金だけでは生活費が不足する不安がある場合、毎月10万円の上乗せは老後の大きな安心材料となります。さらに、老後資金2,000万円を目指すシミュレーションも用意されており、この場合、65歳から101歳まで公的年金に加えて毎月7.5万円程度を使える試算です。自身の収入や家計の状況に合わせて、無理のない範囲で「じぶん年金」を準備する方法が提案されています。
超氷河期世代の投資家「ななし」氏が実践した堅実な資産形成術
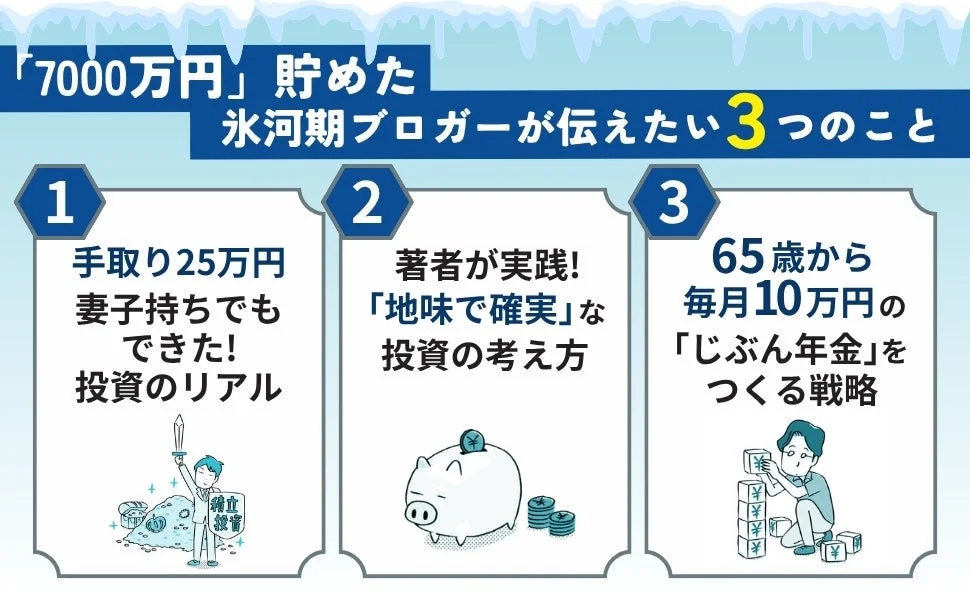
手取り25万円、妻子持ちで7000万円を貯めた実績
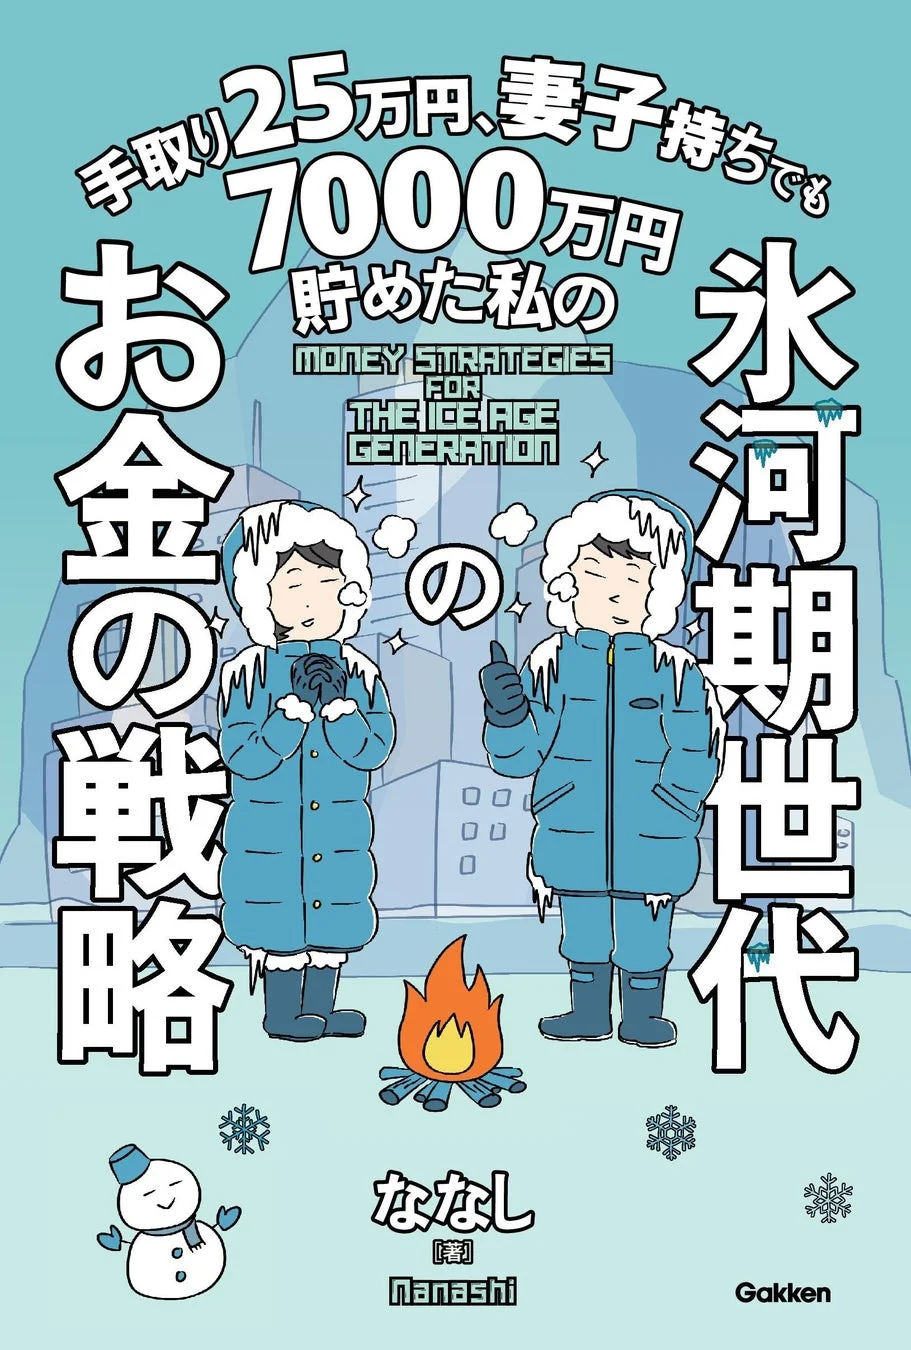
『手取り25万円、妻子持ちでも7000万円貯めた私の 氷河期世代のお金の戦略』の著者である「ななし」氏は、1976年生まれの超氷河期世代の投資家です。大学卒業後に経験したリストラ、セミリタイア後の再就職、リーマンショックでの資産半減など、数々の困難に直面しながらも、地道に堅実な投資を継続してきました。
非正規雇用で年収300万円台、専業主婦の妻と子どもを養う一馬力の生活の中で、2026年には資産7,000万円を達成しています。この経験に基づき、「収入が高くなくても、派手な投資をしなくても、老後の選択肢は増やせる」という実感が本書の根底にあります。
ひろゆき氏も推薦する「地味で堅実な」お金の戦略
本書は、同じく氷河期世代であるひろゆき氏からも推薦コメントが寄せられています。ひろゆき氏は、「時代に振り回されてきた氷河期世代は『身を粉にして働く呪い』から自由になって、稼ぐ額が少なくても済むよう、NISAや年金の繰上げなど国の制度を賢く使ってほしい」とコメントしており、堅実な資産形成の重要性を強調しています。
本書が提案するのは、一攫千金を狙うような投資法ではありません。NISAや年金制度など、利用できる国の制度を理解し、長期・分散・積立を基本とした地味で堅実なお金の育て方です。
投資初心者が始めるべき少額投資の基本と国の制度活用
NISAを活用した非課税投資のメリット
投資初心者が資産形成を始める上で、NISA(少額投資非課税制度)は非常に有効な制度です。NISA口座で得た投資の利益は非課税となるため、税金を気にせず効率的に資産を増やせます。
- NISAの仕組み: NISAにはつみたてNISAと一般NISAがあり、年間投資上限額や非課税期間が設定されています。非課税枠を最大限に活用することで、長期的な資産形成が期待できます。
- ネット証券の選び方: 証券会社は手数料が安く、商品ラインナップが豊富なネット証券がおすすめです。口座開設もオンラインで手軽に行えます。
- 投資信託のポイント: 個別株の選択が難しい場合は、複数の銘柄に分散投資できる投資信託が初心者向けです。特に、S&P500(アメリカの主要500社の株価指数に連動する投資信託)やオルカン(全世界の株式に分散投資する投資信託)は、広範囲に分散されており、長期的な成長が期待できます。


年金制度を賢く利用して老後資金を増やす方法
公的年金制度も老後資金計画の重要な要素です。年金制度を賢く利用することで、受給額を増やす、または老後の資金計画を安定させることが可能です。
- 年金の繰り下げ受給: 年金の受給開始年齢を遅らせることで、受け取れる年金額が増額されます。
- 付加年金: 国民年金に月額400円を上乗せして支払うことで、将来受け取る年金額を増やせる制度です。
- 過去の穴を埋める「追納」や支払い期間を延長する「任意加入」: 国民年金の未納期間がある場合、追納することで将来の年金額を増やせます。また、国民年金の加入期間が不足している場合、任意加入で期間を延長することも可能です。
貯金ゼロからでも始められる「ほどほど幸せ」な老後の準備
家計を見える化し、無駄をなくす家計改善の第一歩
資産形成の第一歩は、現在の家計状況を正確に把握することです。収入と支出を明確にし、使途不明金を可視化することが重要です。
- 固定費の見直し: 通信費、保険料、サブスクリプションサービスなど、毎月固定で発生する費用を見直すことで、大きな節約効果が期待できます。
- 変動費の管理: 食費や娯楽費といった変動費も、予算を設定し管理することで無駄を削減できます。
節約と投資のバランスが資産形成を加速させる
節約で生まれた資金をただ貯蓄するだけでなく、少額からでも投資に回すことで、資産形成を加速させることが可能です。節約で捻出した資金を毎月コツコツとNISA口座で積立投資に回すことで、複利効果(運用益がさらに運用され利益を生む効果)を最大限に活用できます。
「収入が高くない」「家族を養っていて余裕がない」「投資を始めるのが遅かった」「貯金がほとんどない」といった氷河期世代のリアルな悩みに寄り添いながら、未来の不安を少しずつ減らすための道筋を立てることが重要です。
家計改善につながる行動
老後資金の不安を解消する第一歩として、まずは家計の現状を把握し、改善することが重要です。月々の固定費を見直し、無駄な支出を削減できないか検討しましょう。使途不明金が多いと感じる場合は、家計簿アプリなどを活用して支出を可視化することから始めてみてください。
少額投資の第一歩
「投資は怖い」「大金が必要」というイメージがあるかもしれませんが、現在の投資サービスでは100円から積立投資を始めることが可能です。特にNISAを活用した投資信託の積立は、初心者にとってリスクを抑えつつ資産を増やす有効な手段です。まずは少額からでも、投資を始めてみることを検討してみてはいかがでしょうか。
学びたい人向け
老後のお金や投資についてさらに深く学びたい方には、関連書籍の活用がおすすめです。今回の記事で紹介した「ななし」氏の著書『手取り25万円、妻子持ちでも7000万円貯めた私の 氷河期世代のお金の戦略』は、同じ氷河期世代の視点から具体的な戦略が学べます。また、家計管理や節約に関する書籍、便利な家計簿アプリも多数提供されていますので、ぜひご自身に合ったものを見つけてみてください。
- 『手取り25万円、妻子持ちでも7000万円貯めた私の 氷河期世代のお金の戦略』
- 氷河期ブログななし:https://hyougaki.xyz/
- ななし氏のX(旧Twitter):https://x.com/_teeeeest