 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

老後資金は本当に2000万円必要なのか?300人調査で判明した現実
多くの人が老後の生活資金について不安を抱えています。株式会社AZWAYが20〜60代の300人を対象に実施した意識調査では、老後資金に関する具体的な必要額や準備状況、そして不安の実態が明らかになりました。
多くの人が「2000万円以上必要」と認識している老後資金
老後資金として総額でいくら必要だと考えているかという問いに対し、78.3%の人が「2,000万円以上」と回答しました。特に「2,000〜2,999万円」が33.3%で最多となり、さらに「3,000万円以上」と考える人も45.0%に上ります。
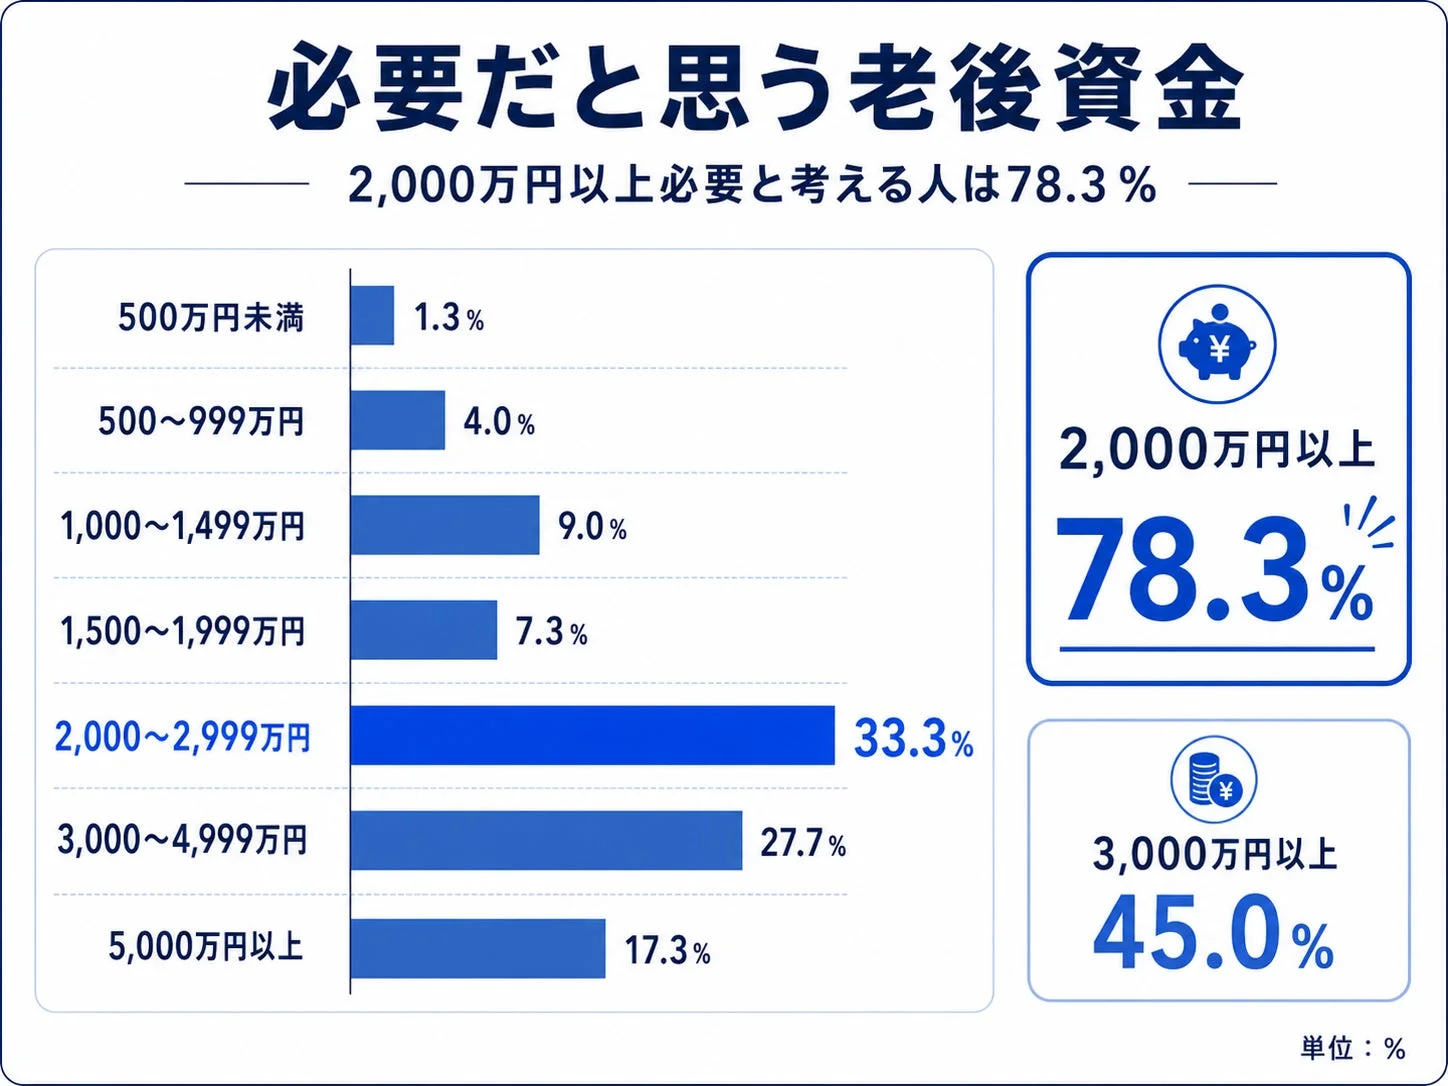
この結果は、多くの人が老後資金を数百万単位ではなく、数千万円規模で捉えている現状を示しています。老後の生活を維持するためには、公的年金だけでは不足する可能性が高いという認識が広がっていると考えられます。
老後に必要な月の生活費は平均20~24万円
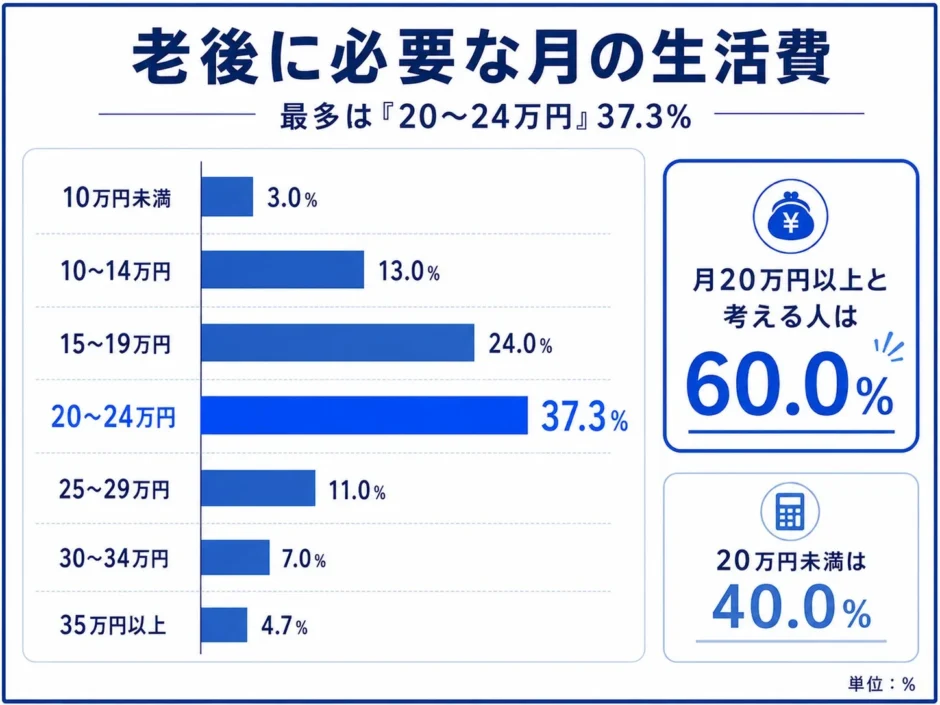
65歳以降に必要だと思う月の生活費については、「20〜24万円」が37.3%で最も多い回答でした。月20万円以上を必要だと考える人は合計60.0%に達しています。
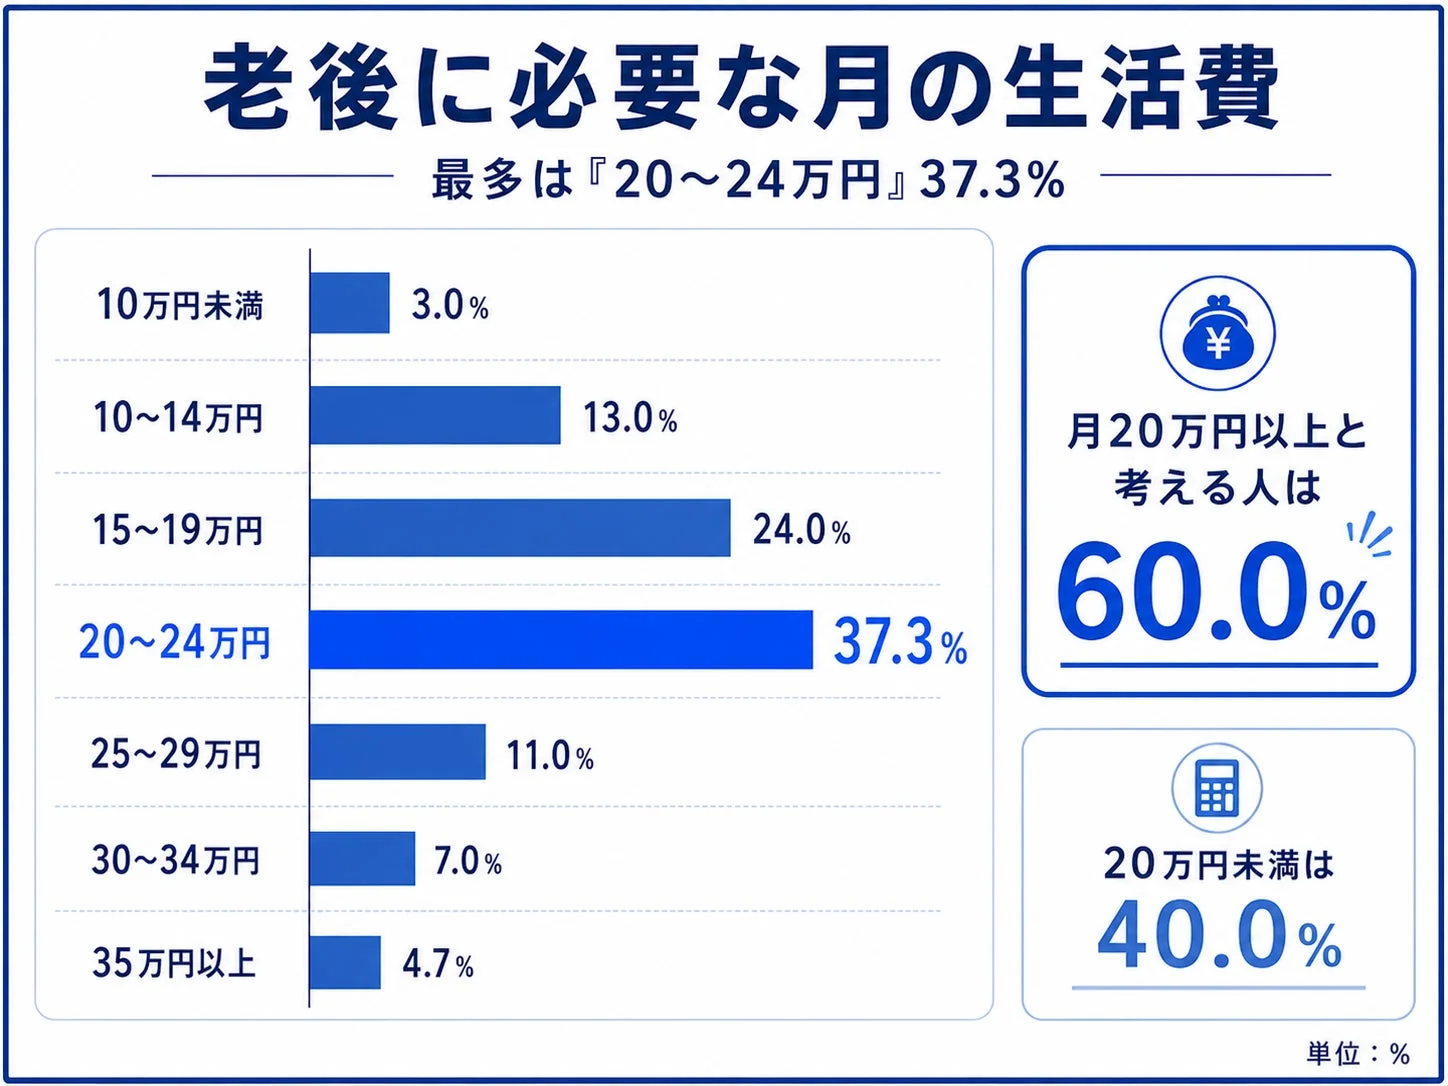
これは、最低限の生活費に加え、医療費、介護費、住居費、物価上昇など、様々な要因を見込んでいる可能性があります。一方で、20万円未満と回答した人も40.0%おり、個人のライフスタイルや家族構成によって必要額のイメージには幅があることが分かります。
9割以上が老後資金に不安を感じる現状
老後のお金について「とても不安を感じる」「やや不安を感じる」と回答した人は、全体の93.3%に及びます。特に「とても不安を感じる」が62.0%で最多でした。
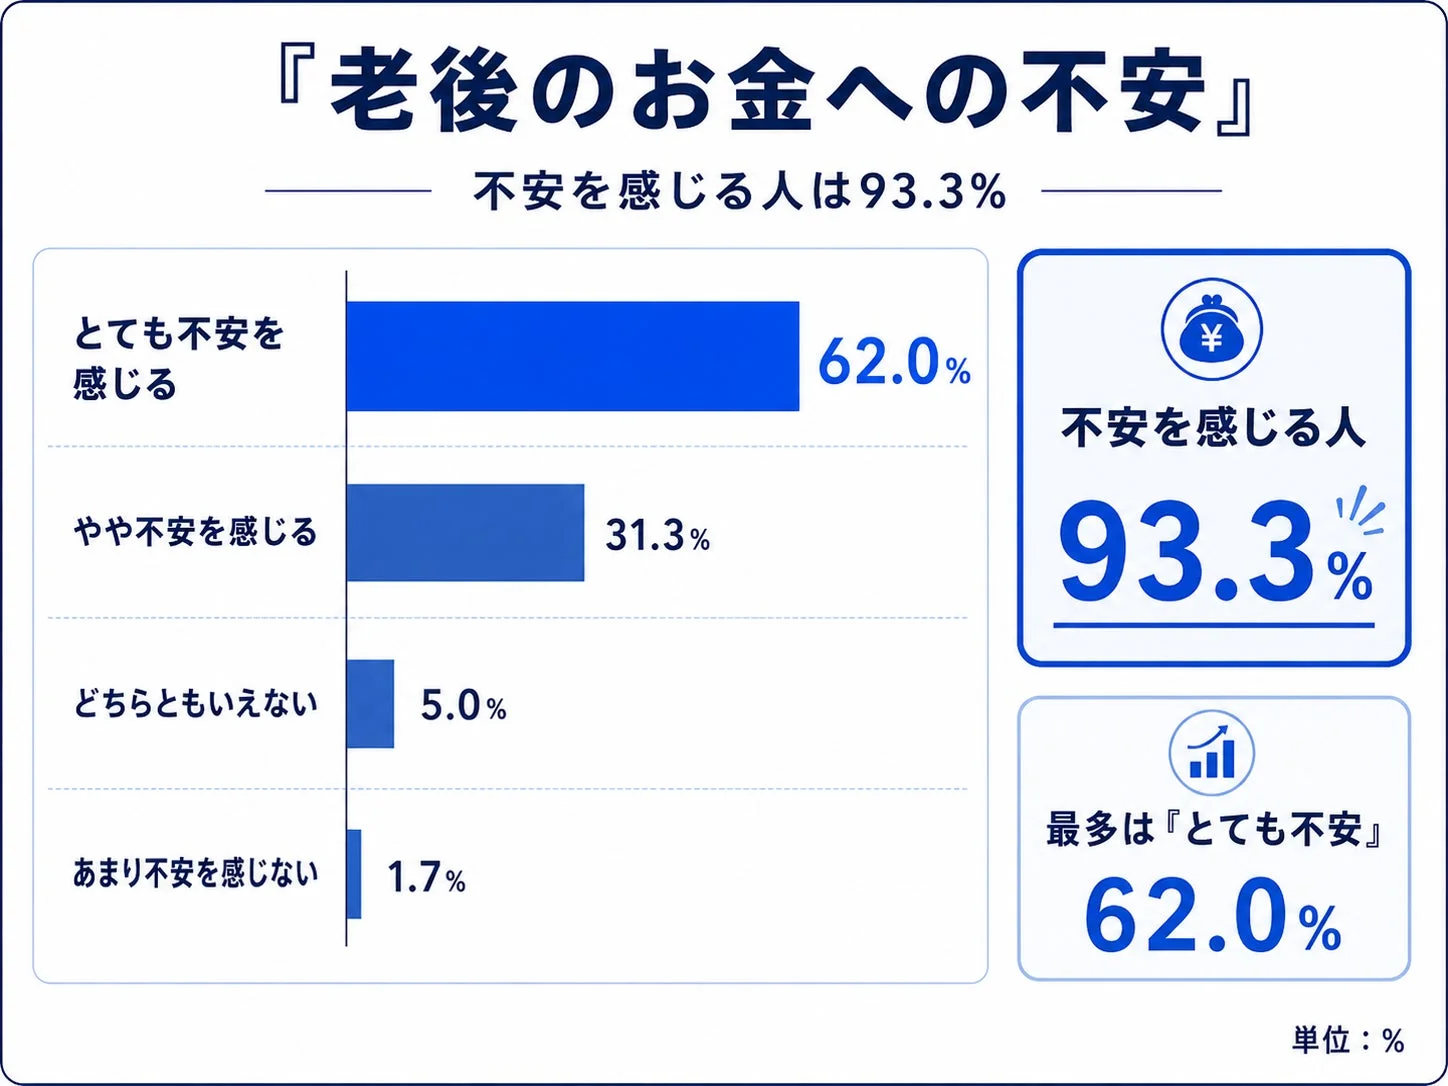
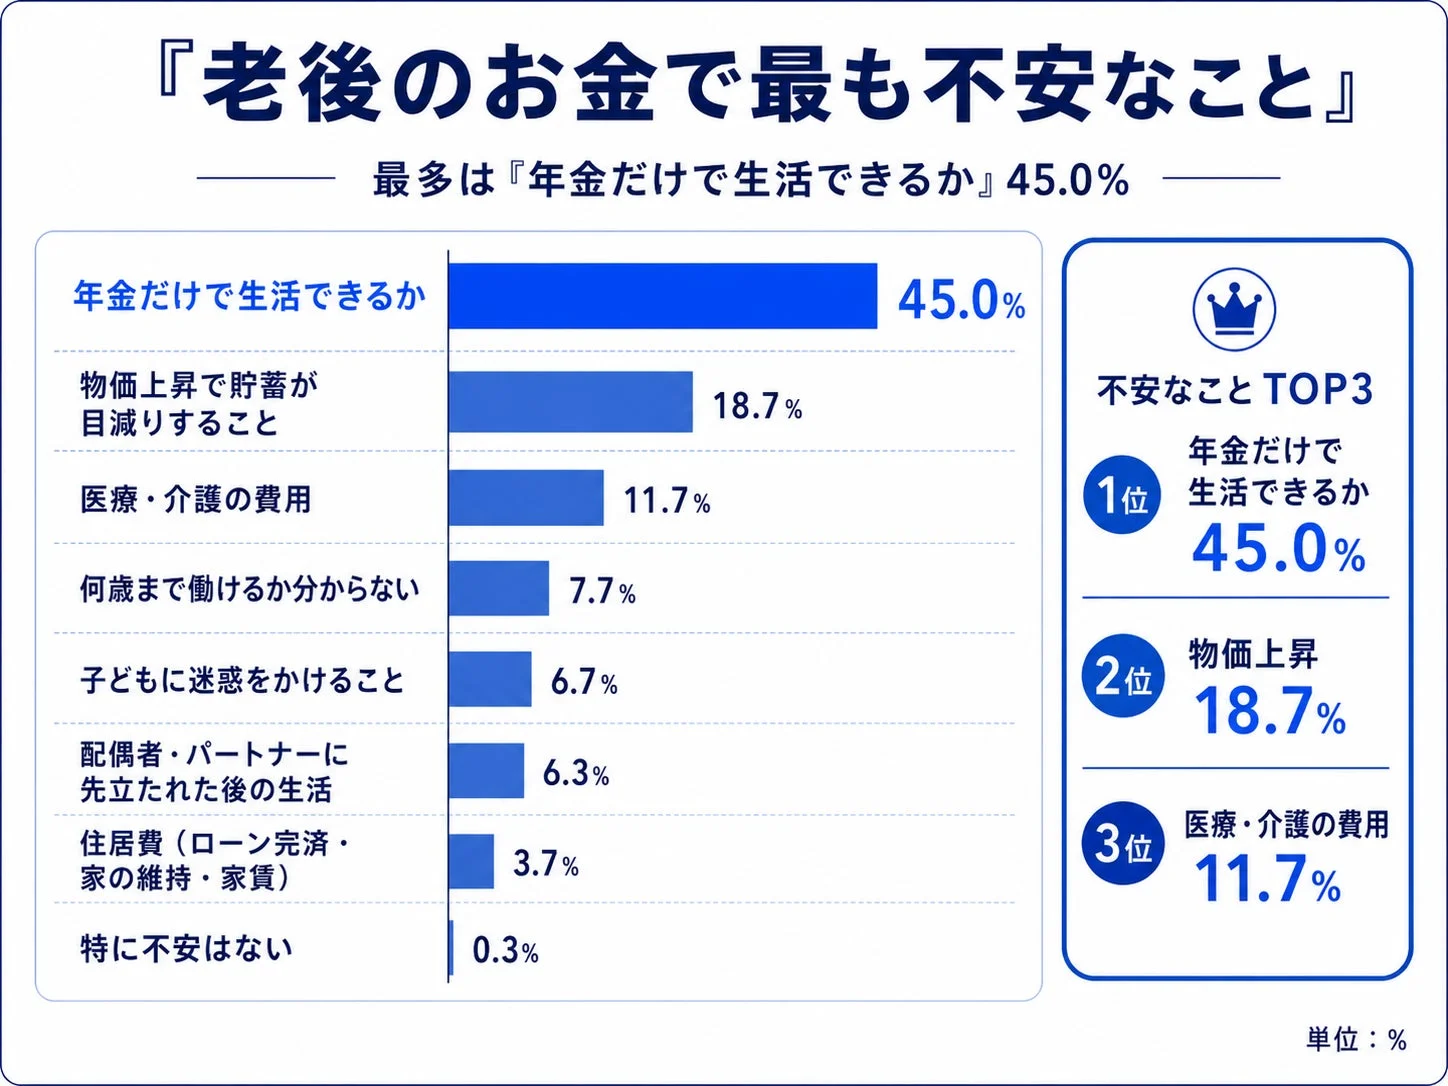
この高い不安感は、特定の年代に限らず、20代・30代を含む現役世代全体に共通する課題となっています。最も不安なこととしては、「年金だけで生活できるか」が45.0%で最多であり、次いで「物価上昇で貯蓄が目減りすること」(18.7%)、「医療・介護の費用」(11.7%)が続きました。
投資初心者が直面する老後資金の「準備不足」と「相談できない」問題
多くの人が老後資金の必要性を認識し、不安を抱えている一方で、その準備には課題が見られます。
9割以上が準備不足を実感する老後資金
自身の老後資金の準備が足りているかという問いに対し、91.0%の人が「まったく足りていないと思う」「やや足りていないと思う」と回答しました。この結果は、老後資金の必要性を感じながらも、多くの人が十分な備えができていない現状を示しています。
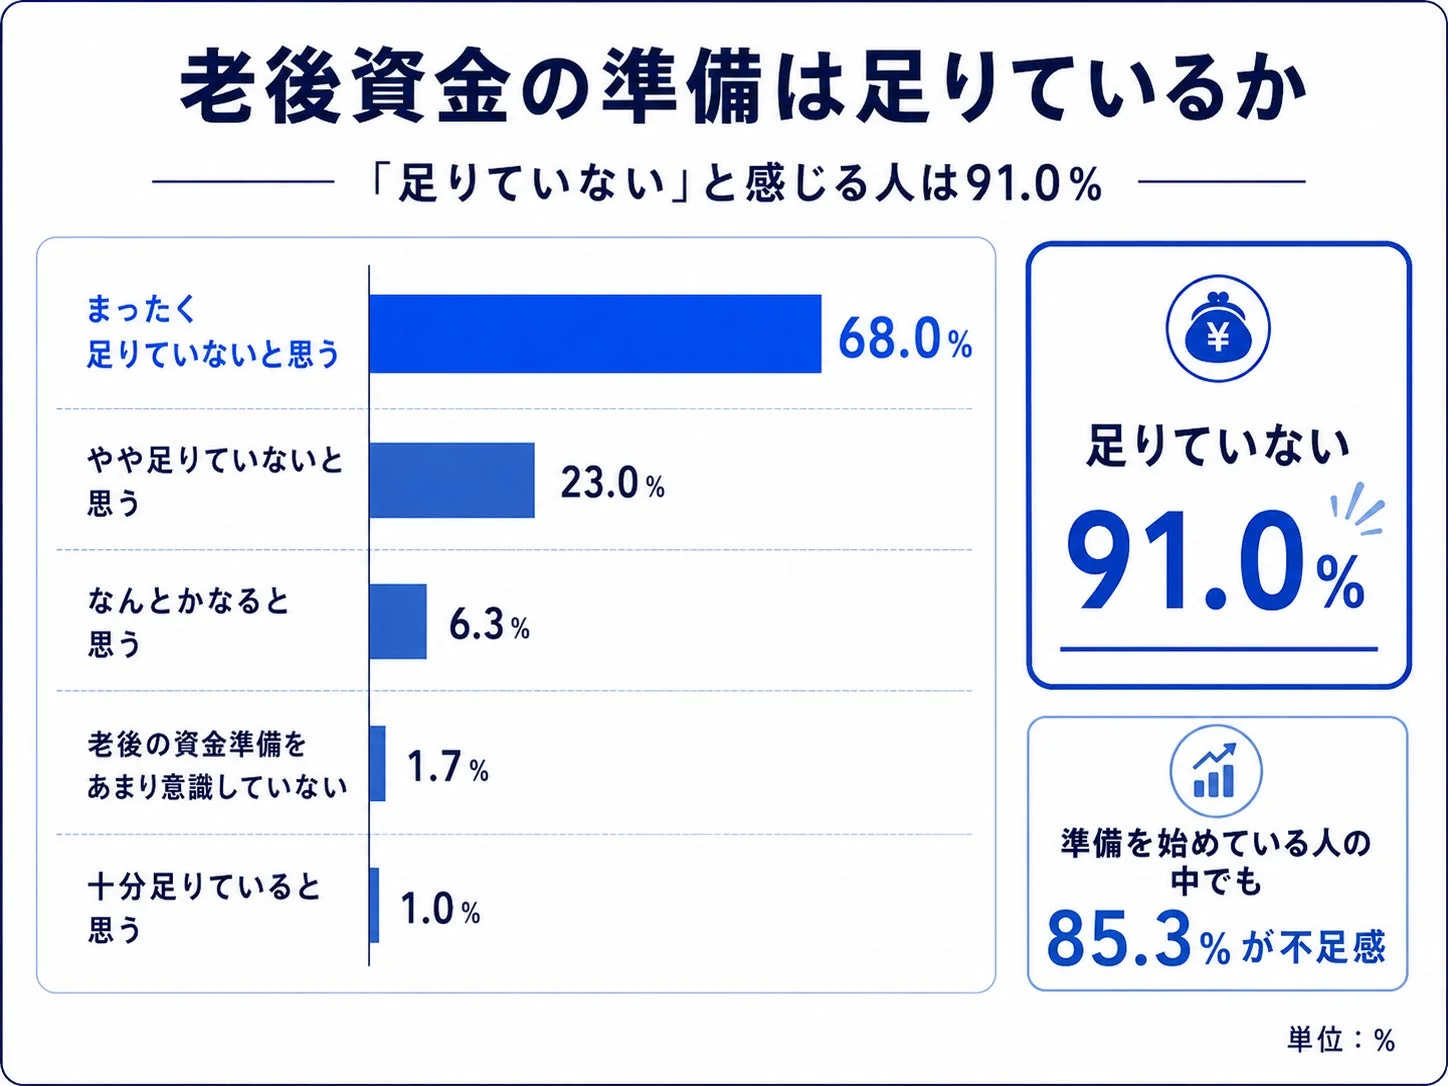
さらに、すでに老後資金の準備を「計画的に始めている」「少しずつ始めている」と回答した人の中でも、85.3%が準備不足を感じています。これは、単に準備を始めるだけでなく、「どのくらい準備すれば安心できるのか」という明確な基準が見えにくいことも、不安の背景にあると考えられます。
老後のお金の不安、半数以上が誰にも相談できていない実態
老後のお金について誰かに相談したことがあるかという問いでは、51.0%の人が「誰にも相談したことがない」と回答しました。不安を抱えていても、具体的な相談行動につながっていない人が半数以上を占めています。
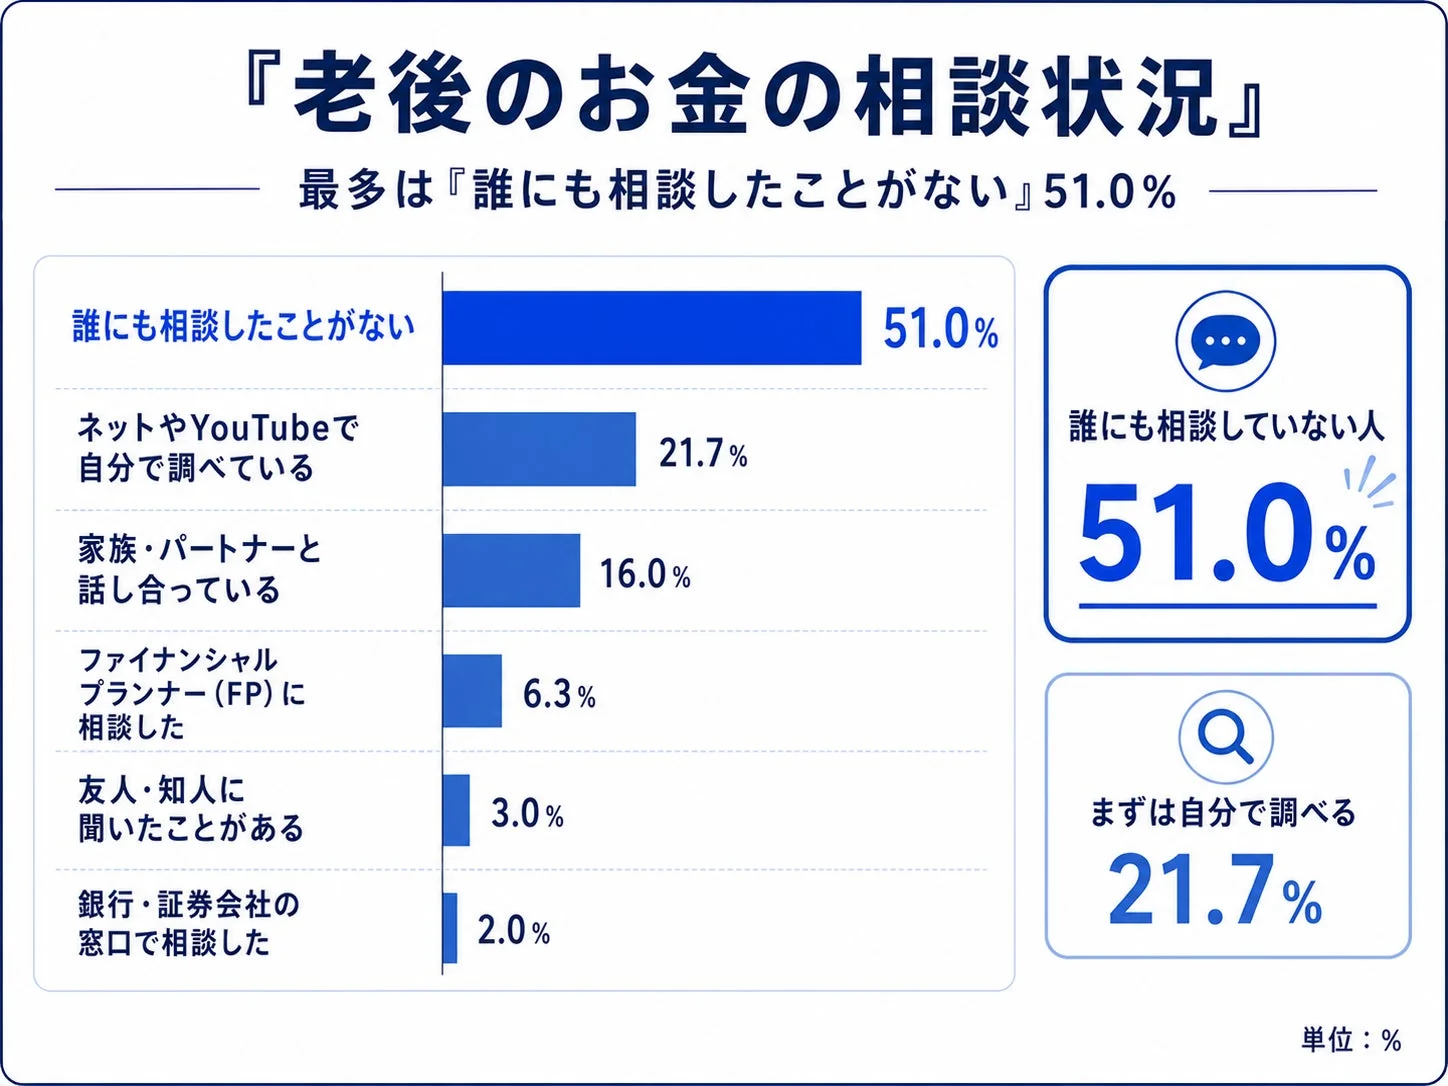
次いで「ネットやYouTubeで自分で調べている」が21.7%と多く、専門家や金融機関に相談する前に、まずは自分で情報収集を行う傾向が見られます。しかし、情報過多により、何から手をつければ良いのか判断に迷う可能性も指摘されています。
なぜ老後資金の準備が進まないのか?初心者がつまずくポイント
老後資金の準備状況については、「少しずつ始めている」が36.0%で最多でしたが、「始めたいが手をつけられていない」(25.3%)、「準備する余裕がない」(22.0%)を合わせると、準備に着手できていない人が半数以上(52.3%)に上ります。
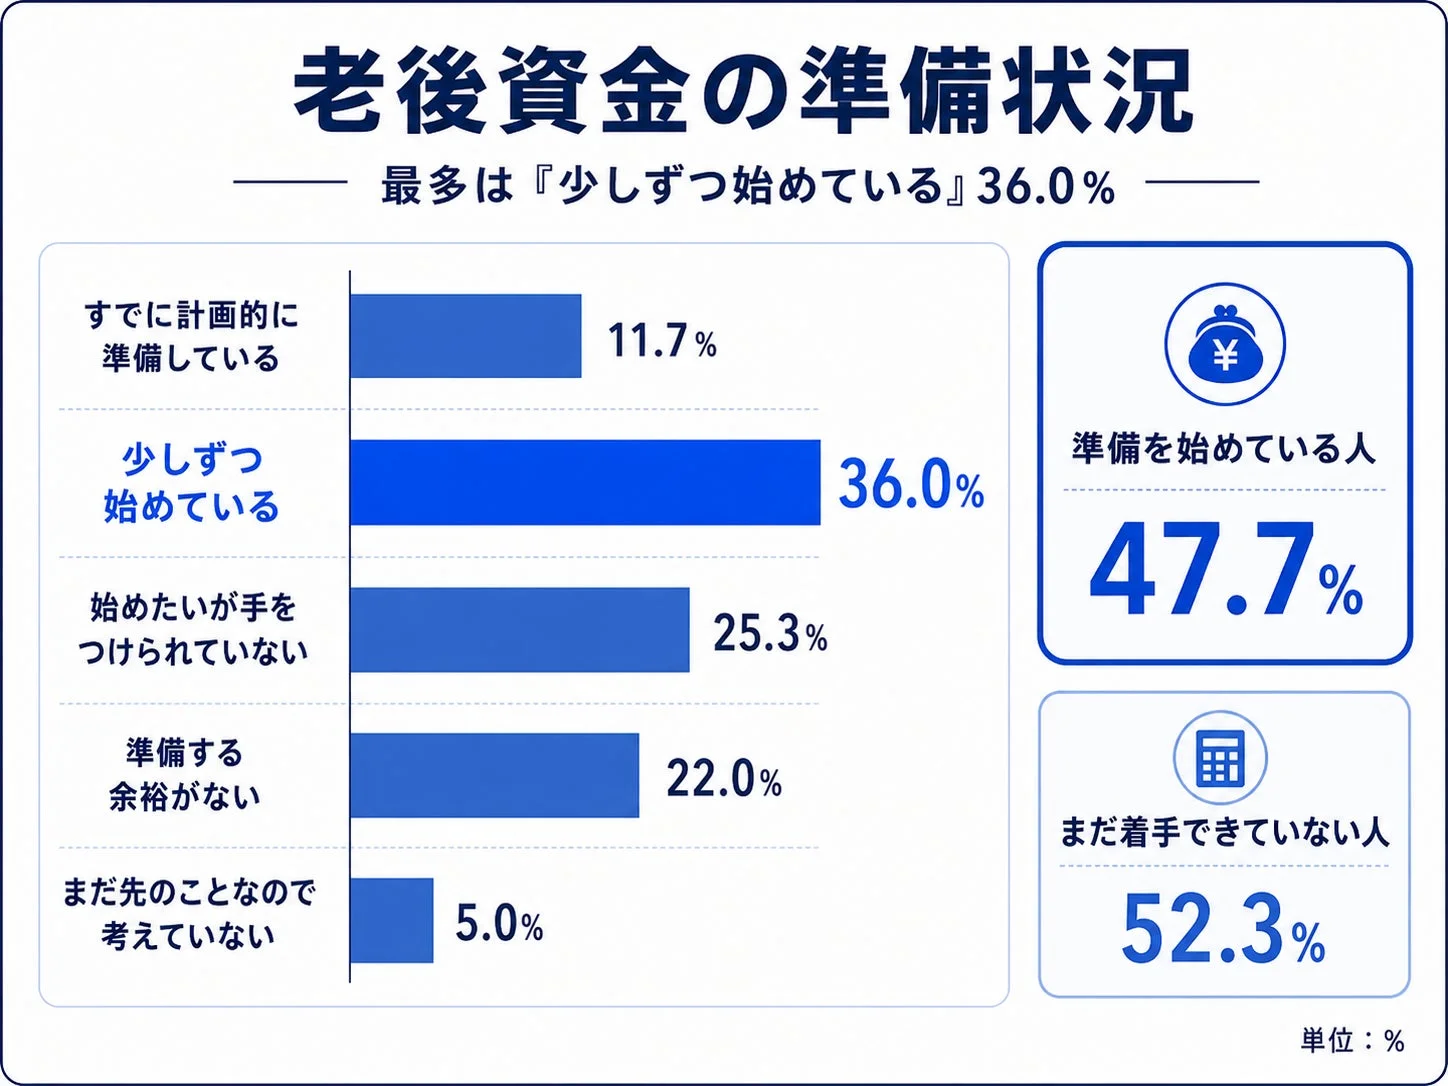
この背景には、日々の生活費で手一杯であること、投資に関する知識不足、そして心理的なハードルが挙げられます。特に投資初心者にとっては、「何から始めれば良いのか分からない」「少額からでも本当に効果があるのか」といった疑問が、行動を妨げる要因となることがあります。
少額から始める老後資金対策:投資初心者のための具体的な一歩
老後資金の準備不足という現状に対し、投資初心者が今からできる具体的な対策があります。少額からでも始められる投資を活用し、家計改善と並行して資産形成を進めることが重要です。
預貯金と並行して「新NISA・つみたてNISA」を活用するメリット
老後資金の準備方法としては、「預貯金(定期・普通)」が51.3%で最多ですが、「新NISA・つみたてNISA」も45.3%と多くの人が活用しています。
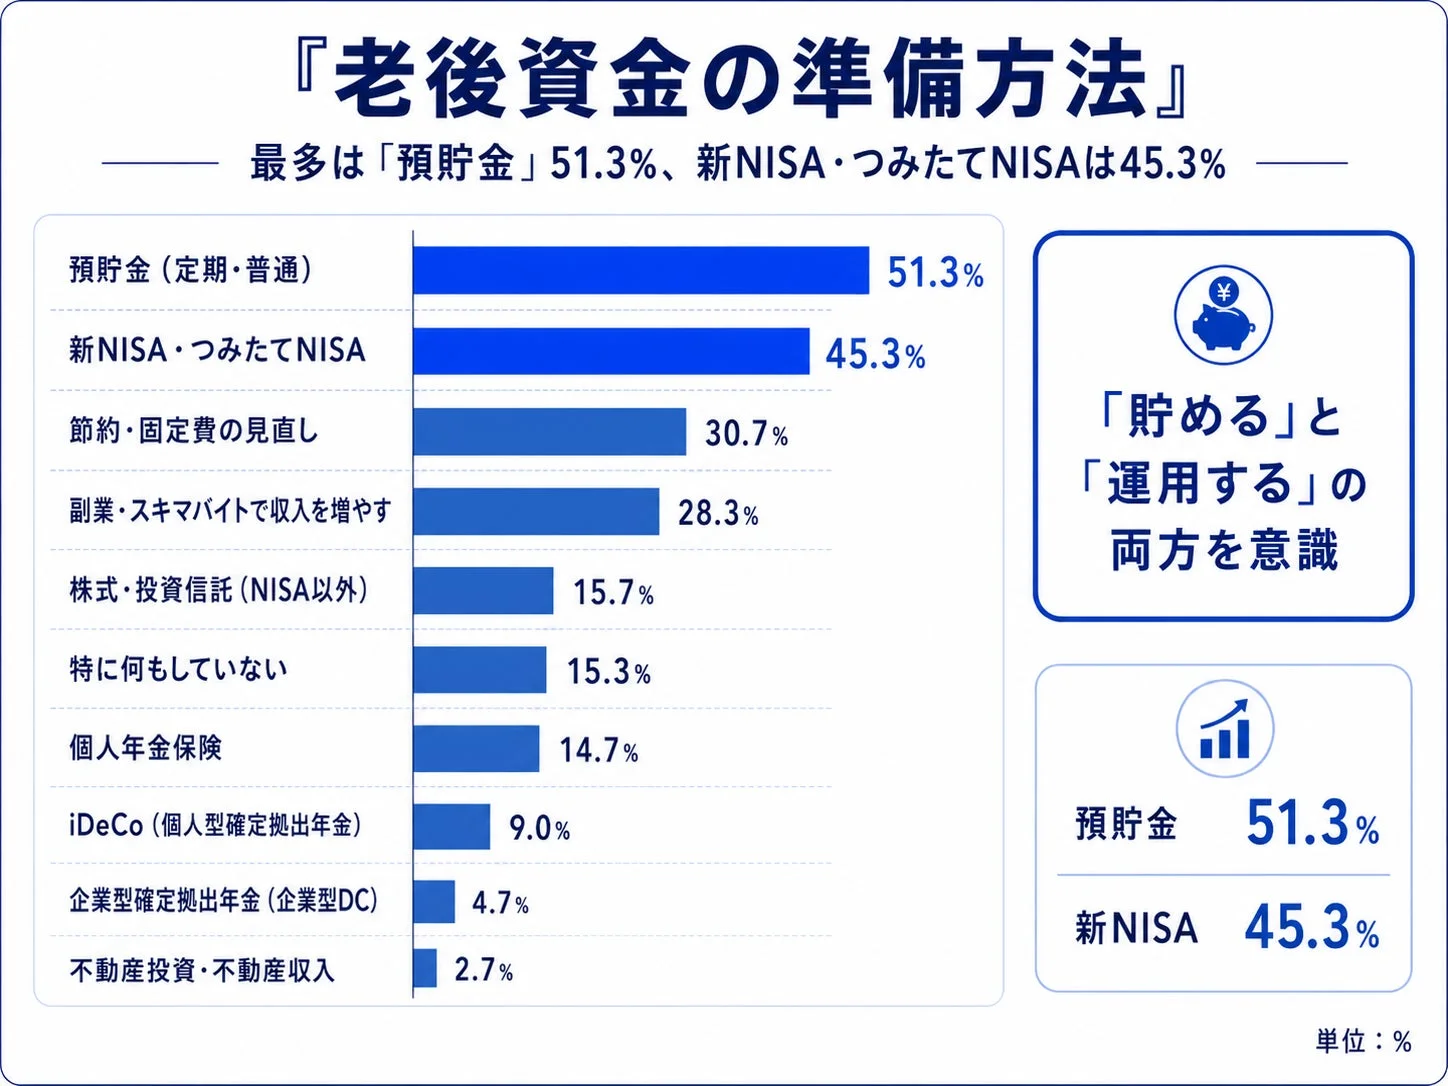
NISA(少額投資非課税制度)は、投資で得た利益が非課税になる制度です。特に「つみたてNISA」は、少額からでも長期・積立・分散投資を支援する制度であり、投資初心者にとって始めやすいメリットがあります。
少額から始められる: 月100円から積立可能な証券会社もあります。
非課税枠: 投資で得た利益に対して税金がかかりません。
分散投資: 投資信託を通じて、複数の銘柄に分散して投資できます。
長期投資: 長期間続けることで、複利効果が期待できます。
預貯金だけでは物価上昇による資産の目減りが懸念されますが、NISAを活用した投資は、資産を「貯める」だけでなく「増やす」選択肢として有効です。
100円から始める少額投資の具体的な始め方
投資を始めるにはまとまった資金が必要だと考える人もいますが、実際には月100円から投資を始めることが可能です。多くのネット証券では、100円から投資信託の積立購入ができます。
- 証券口座の開設: まずはネット証券で証券口座を開設します。スマートフォンからでも手続きが可能です。
- 投資商品の選定: 投資信託の中から、ご自身の目標やリスク許容度に合った商品を選びます。初心者には、世界経済全体に投資するインデックスファンドなどが推奨されることが多いです。
- 積立設定: 毎月無理のない金額(例えば100円や1,000円)を設定し、自動積立を行います。これにより、買い付けのタイミングに悩むことなく、継続的に投資を続けられます。
少額投資の最大のメリットは、投資に対する心理的なハードルを下げ、実践を通じて学びを深められる点です。いきなり大金を投じるのではなく、まずは少額からスタートし、投資の仕組みや値動きに慣れることが重要です。
節約・固定費の見直しで投資資金を捻出する家計改善のコツ
「準備する余裕がない」と感じる人でも、家計の見直しによって投資に回せる資金を捻出できる可能性があります。調査でも「節約・固定費の見直し」が老後資金準備方法の上位に入っています。
固定費の見直し:
通信費: スマートフォン料金プランやインターネットプロバイダを見直す。
保険料: 不要な特約がないか、保障内容が現状に合っているか確認する。
サブスクリプション: 利用していないサービスは解約する。
住居費: 賃貸であれば家賃の低い物件への引っ越し、住宅ローンであれば借り換えを検討する。
変動費の管理:
食費: 外食を減らし自炊を増やす、格安スーパーを利用する。
水道光熱費: 節水・節電を意識する。
交通費: 公共交通機関の利用や自転車通勤を検討する。
これらの見直しは、月々の支出を減らし、その分を老後資金の積立に充てるための具体的な行動です。家計簿アプリなどを活用して、自身の支出を可視化することも有効です。
老後資金の不安を解消する「貯める」と「増やす」のバランス
老後資金の不安は、単に「貯金額」の問題だけではありません。年金制度への不信感、物価上昇、医療・介護費といった将来の見通しづらさが複雑に絡み合っています。これらの不安を解消するためには、「貯める」と「増やす」のバランスを意識した資産形成が不可欠です。
年金だけに頼らない資産形成の重要性
「年金だけで生活できるか」という不安が最も大きいことが調査で示されました。公的年金は老後の生活を支える重要な柱ですが、それだけに頼るのではなく、自助努力による資産形成が求められています。
私的年金制度であるiDeCo(個人型確定拠出年金)や、前述のNISAは、公的年金を補完する役割を果たします。これらを活用することで、将来受け取れる金額を増やし、年金制度への不安を軽減できる可能性があります。
物価上昇や医療費に備えるための少額投資戦略
物価上昇は貯蓄の実質的な価値を減少させる要因となります。例えば、年2%の物価上昇が続けば、100万円の貯蓄は10年後には約82万円の価値しかなくなります。
少額投資を通じて、物価上昇率を上回るリターンを目指すことは、資産の実質的な価値を維持・向上させる上で有効な戦略です。また、予期せぬ医療費や介護費に備えるためにも、十分な貯蓄と、それに加えて投資による資産の成長が求められます。
今すぐ始める!老後資金準備のための行動ステップ
今回の調査結果は、多くの人が老後資金に対して不安を抱えつつも、具体的な行動に移せていない現状を浮き彫りにしました。しかし、少額からでもできることは多くあります。
老後資金の準備は、年齢が若いほど、そして期間が長いほど、複利効果の恩恵を受けやすくなります。まずは一歩を踏み出すことが重要です。
家計改善につながる行動
老後資金の準備は、まず現在の家計状況を把握することから始まります。使途不明金を減らし、無駄な支出をなくすために、以下の行動を推奨します。
家計簿の記録: スマートフォンアプリや手書きの家計簿で、毎月の収入と支出を記録し、何にいくら使っているかを可視化します。
固定費の見直し: 通信費、保険料、サブスクリプション費用など、毎月発生する固定費を定期的に見直し、削減できる部分がないか検討します。
これらの行動により、老後資金に回せる余裕資金を確保できる可能性があります。
少額投資の第一歩
老後資金の準備として、少額からでも投資を始めることを検討してください。特に、投資初心者には以下の方法が推奨されます。
新NISA・つみたてNISAの活用: 月100円から積立可能な証券会社で口座を開設し、投資信託の積立を始めます。
自動積立設定: 一度設定すれば、毎月自動的に投資が行われるため、手間なく継続できます。
少額から始めることで、リスクを抑えつつ投資の経験を積むことが可能です。
学びたい人向け
投資や家計管理に関する知識を深めることは、不安の解消と具体的な行動につながります。以下のリソースを活用し、学習を進めることを推奨します。
初心者向け投資書籍: 投資の基本的な仕組みやリスクについて、分かりやすく解説された書籍を読みます。
家計管理本: 効率的な節約術や資産形成の考え方について学べる書籍を参考にします。
家計簿アプリ: 支出の管理を自動化し、家計の全体像を把握するために活用します。
これらの情報を活用し、ご自身のペースで老後資金の準備を進めていくことが重要です。
※本記事は、株式会社AZWAYの調査結果を基に作成されています。詳細な調査データは以下のURLから閲覧可能です。
https://iebase.jp/research/retirement-funds-anxiety-survey.html