 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

銀行預金だけでは危ない?インフレが引き起こす「貯蓄の価値減少」
多くの人が認識していない「インフレ負け」の深刻さ
多くの人が物価上昇を実感している一方で、銀行の預貯金金利が物価上昇に追いつかず、実質的に現金の価値が低下する「インフレ負け」のリスクを認識している人は半数以下にとどまっています。この認識のギャップは、将来の資産形成において大きな影響を及ぼす可能性があります。
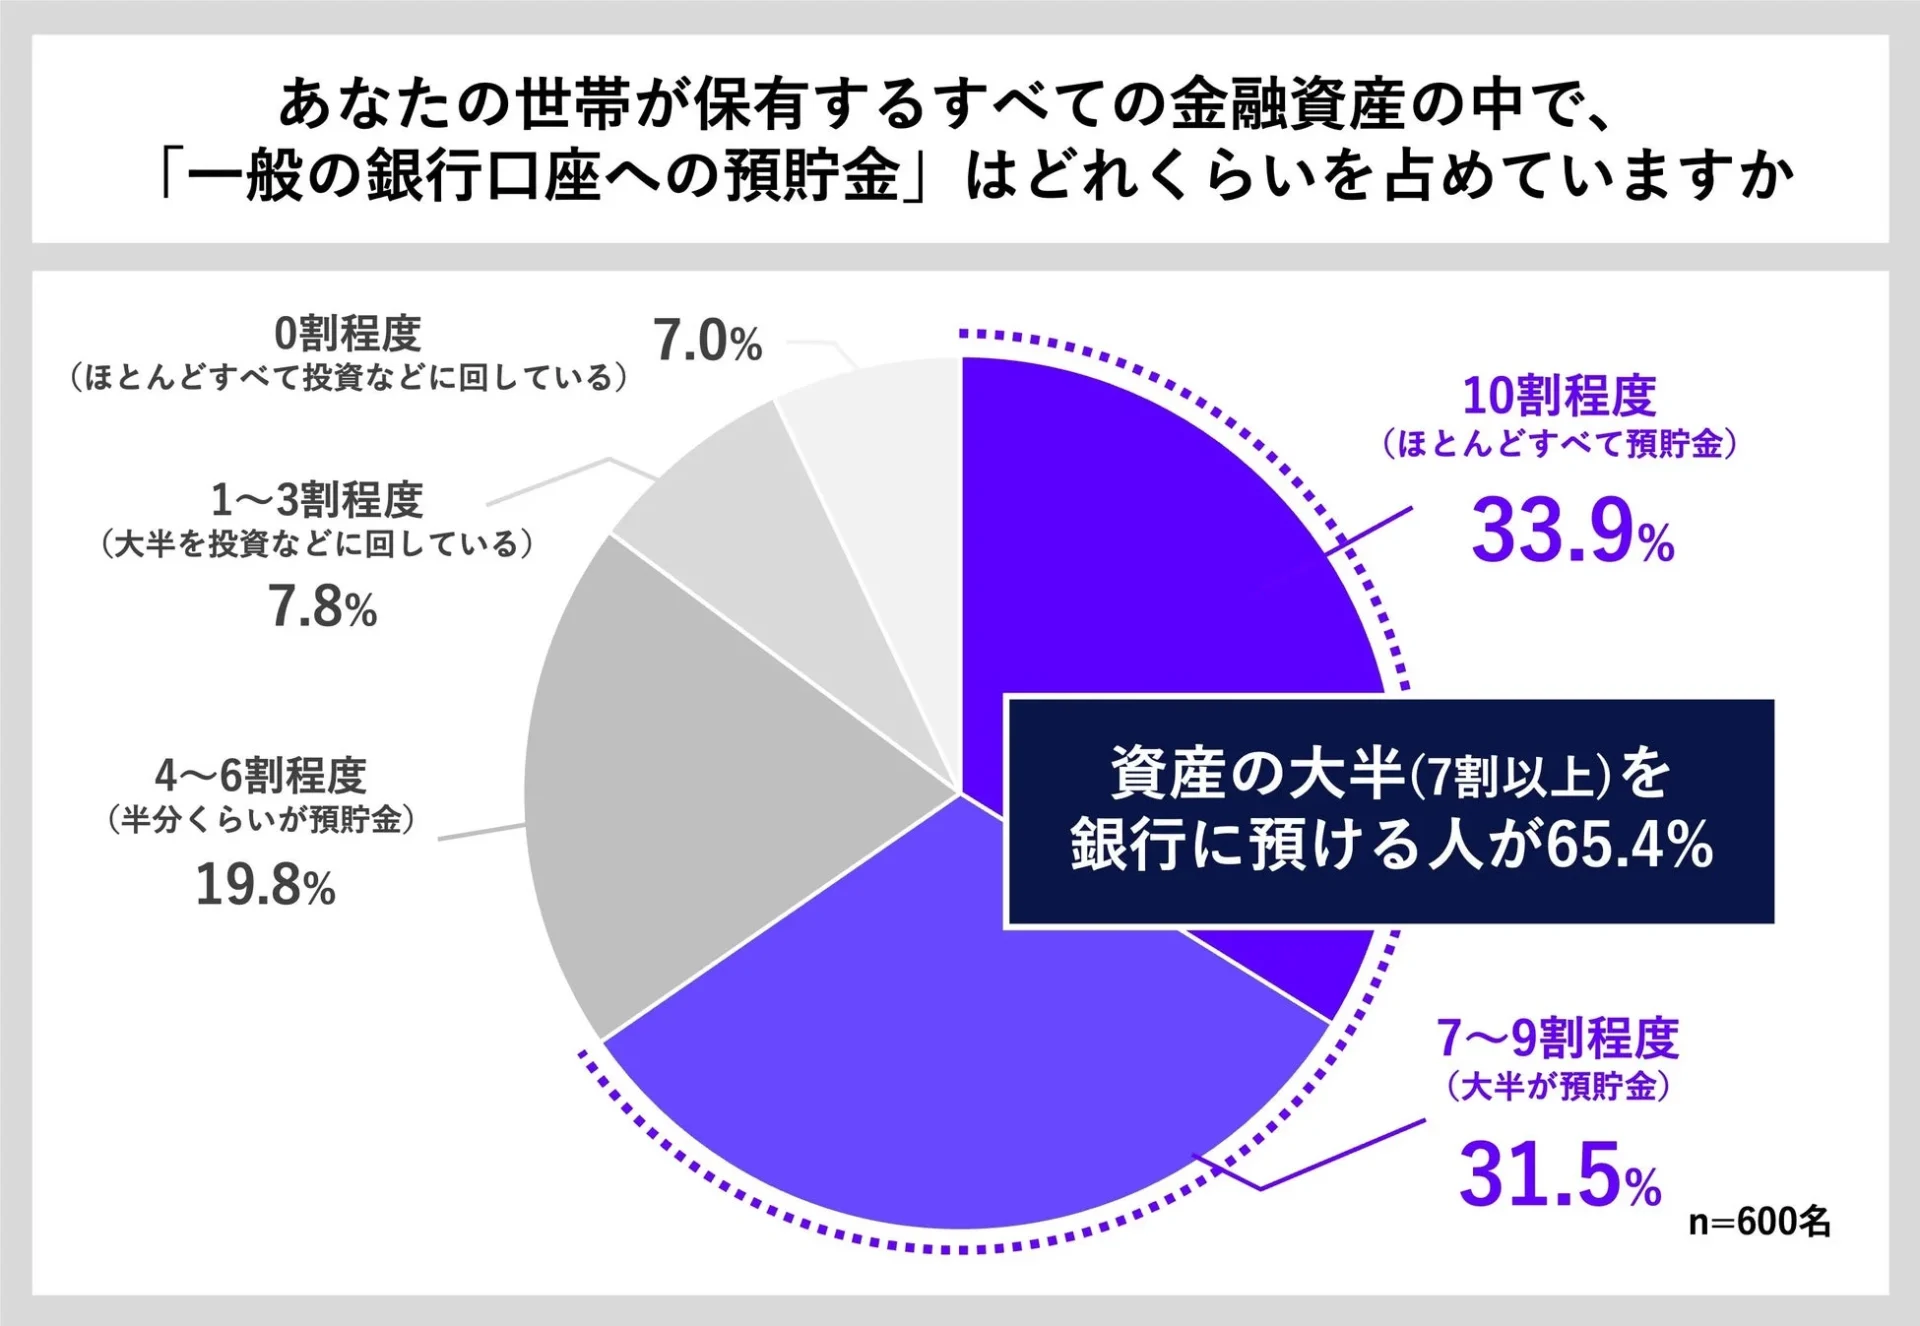
発表された調査結果によると、自分の資産の7割以上を銀行預貯金で保有している人が65.4%にも上ることが明らかになりました。この数字は、多くの人が依然として従来の預貯金中心の資産管理を行っている現状を示しています。
1000万円が20年で673万円に?衝撃の試算が示す現実
イベントでは、「優勝賞金1,000万円をそのまま持っていた場合の20年後の実質価値は?」というクイズが出題されました。この問いに対する正解は「673万円」であり、参加者を驚かせました。この試算は、消費者物価が年率2%上昇した場合の仮定に基づくものであり、将来の価格を予測するものではありませんが、インフレが資産の購買力に与える影響の大きさを具体的に示しています。
この試算が示すように、ただ銀行に預けているだけでは、時間の経過とともに実質的な価値が目減りしていく可能性があるのです。
日本で根強い「預貯金主義」と物価高の実態
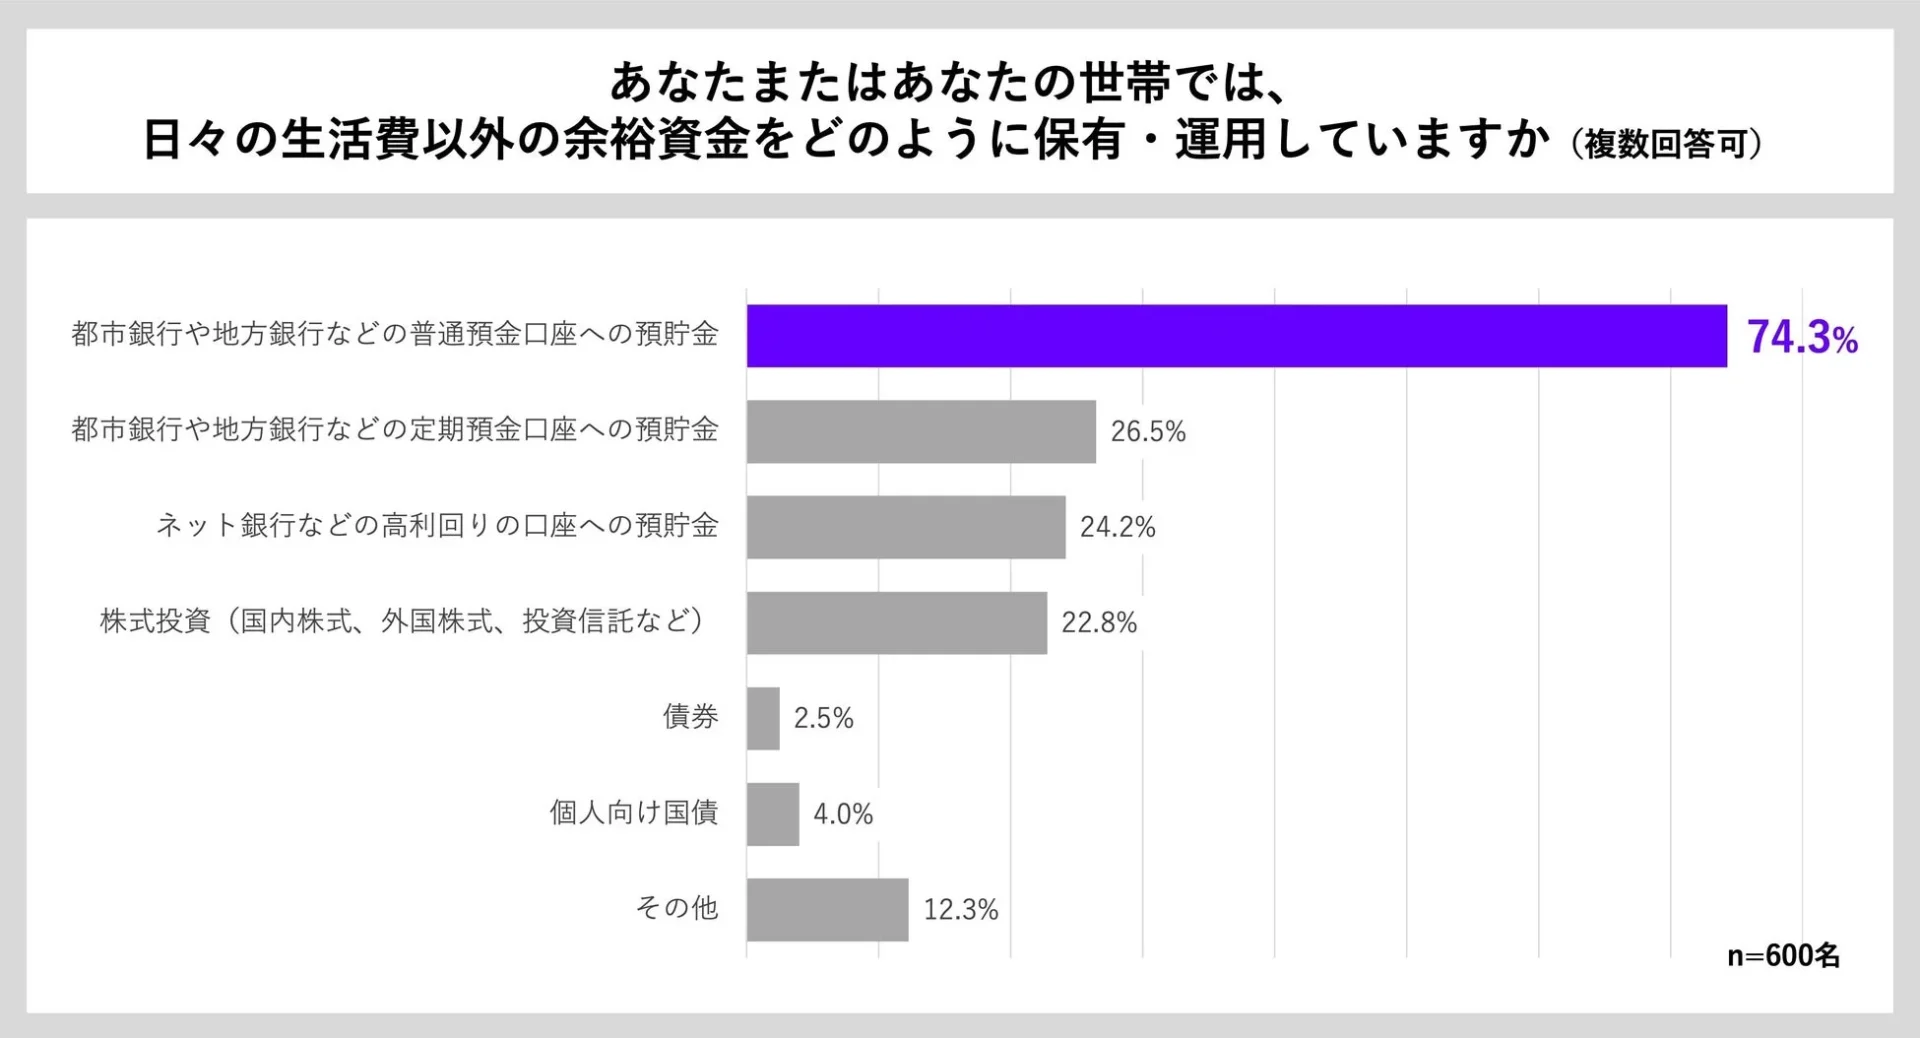
日本の家計では長らく「預貯金主義」が根付いており、余裕資金の保有・運用方法として「普通預金口座への預貯金」が74.3%で最多となっています。また、一般銀行に預ける理由としては、「特に意識せず、これまでもそうしてきたから」が58.1%と最も多く、明確な理由を持たないまま現状維持のスタンスを取る人が多いことが示されています。
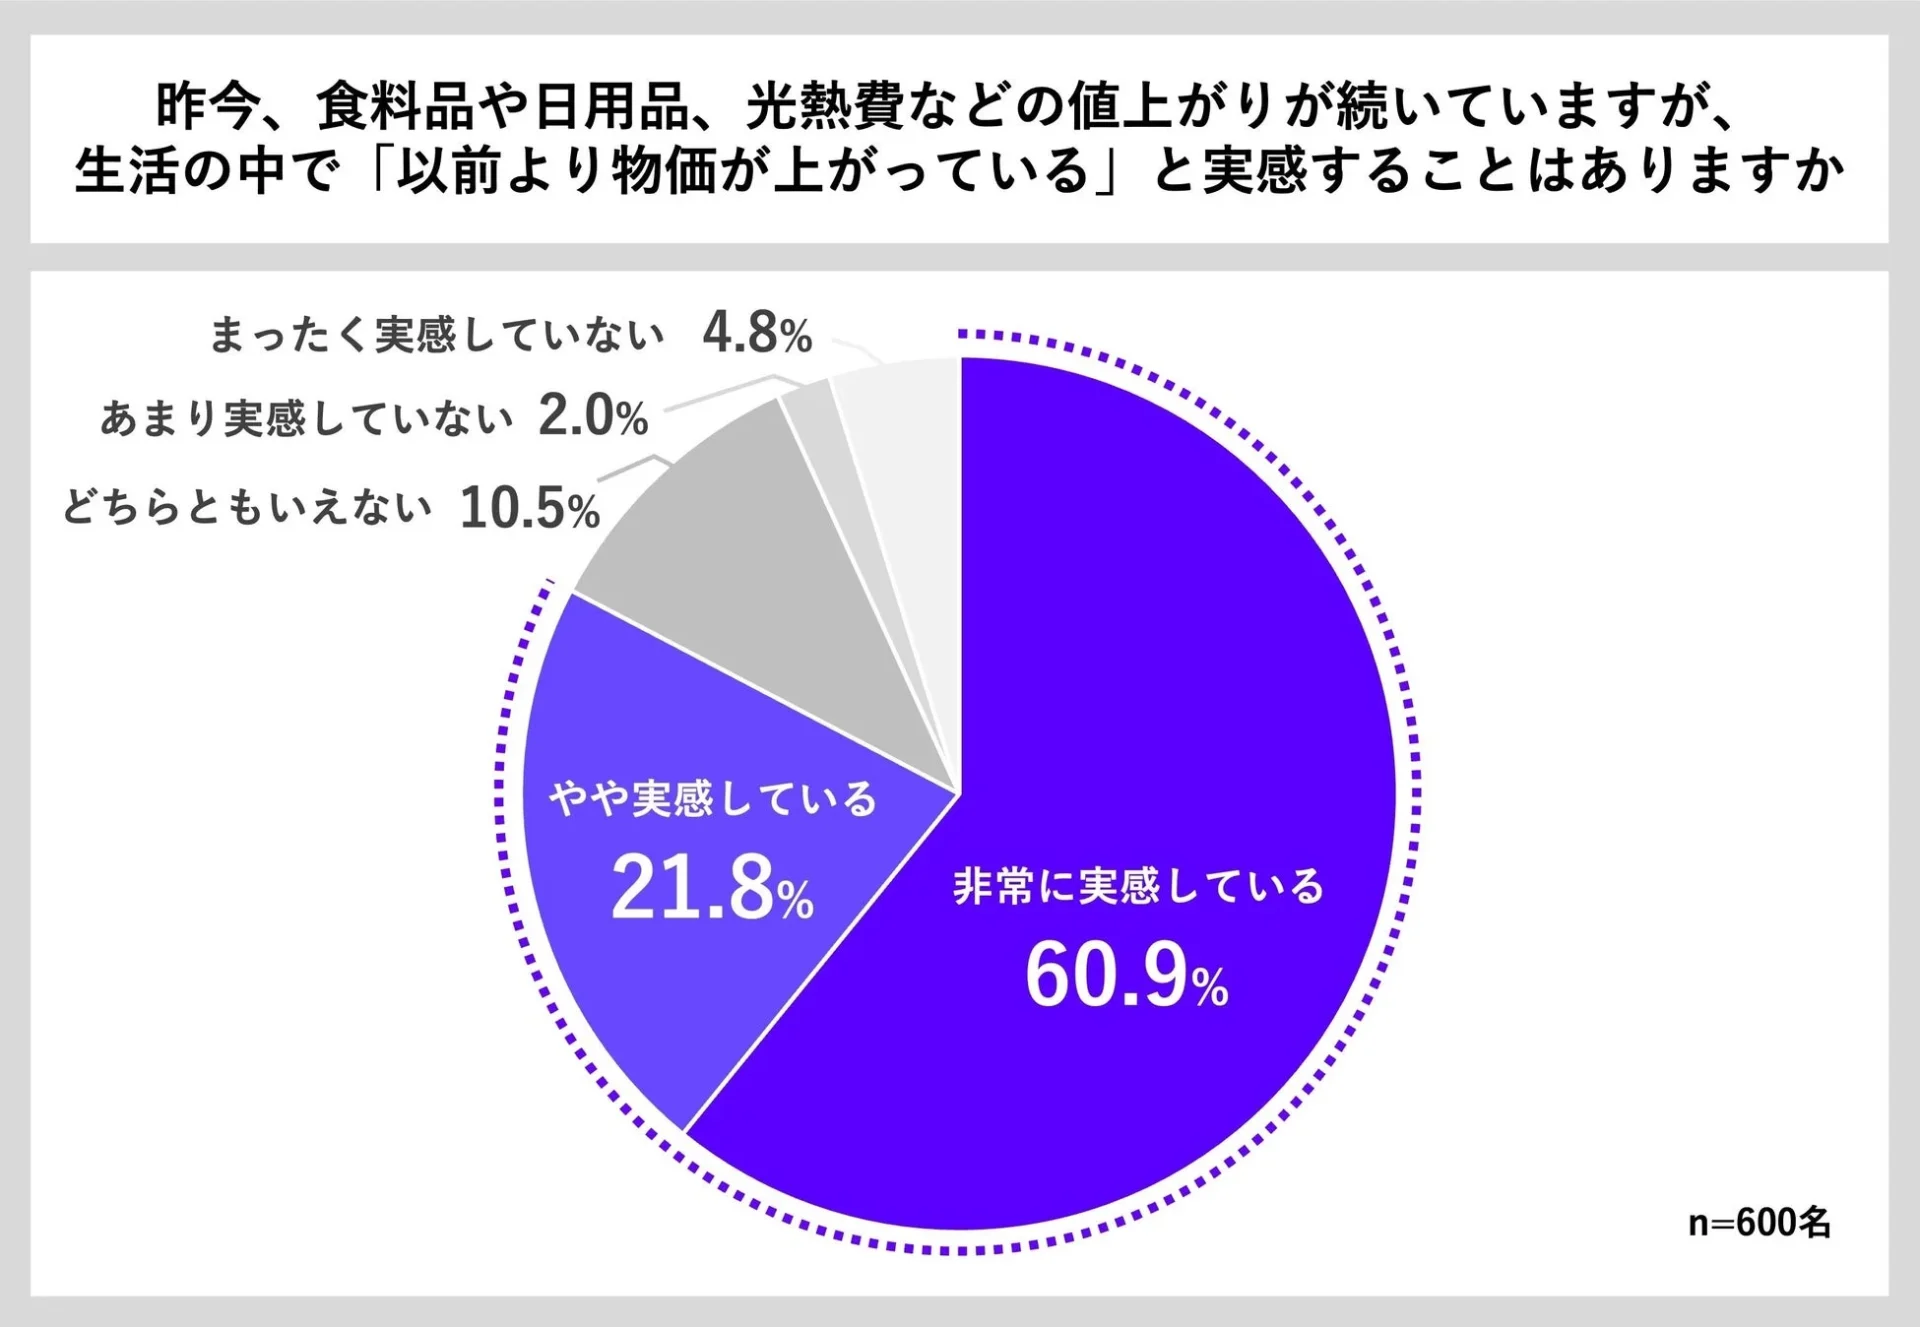
しかし、現在の物価高の状況では、この預貯金主義を見直す必要性が高まっています。食料品や日用品、光熱費などの値上がりを「非常に実感している」と回答した人は60.9%、「やや実感している」と回答した人は21.8%に上り、合わせて8割以上が物価上昇を実感しています。
預金と投資の間に位置する「第三の貯蓄」とは?新しい資産形成の選択肢
これからの時代に求められるお金の置き方「守りながら育てる」
インフレが進行する中で、これからの時代に理想的なお金の置き方として、「リスクは抑えつつも、できるなら少しでも資産を増やしたい(守りながら育てたい)」と考える人が48.5%で最も多いという調査結果が出ています。これは、従来の預貯金だけでは不安を感じる一方で、高リスクな投資には抵抗があるという、多くの人の実情を反映していると言えるでしょう。

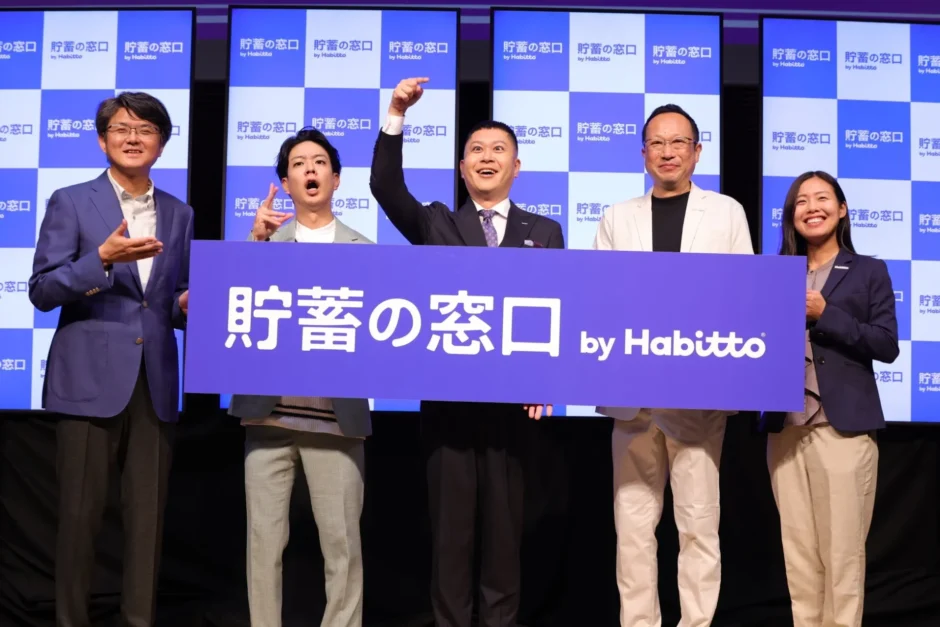
このニーズに応えるため、株式会社Habittoはサービスブランドを「貯蓄の窓口 by Habitto」へ刷新し、預貯金と投資の間に位置する「第三の貯蓄」という新しい概念を提案しています。
少額から始められる「貯蓄マックス!」の概要
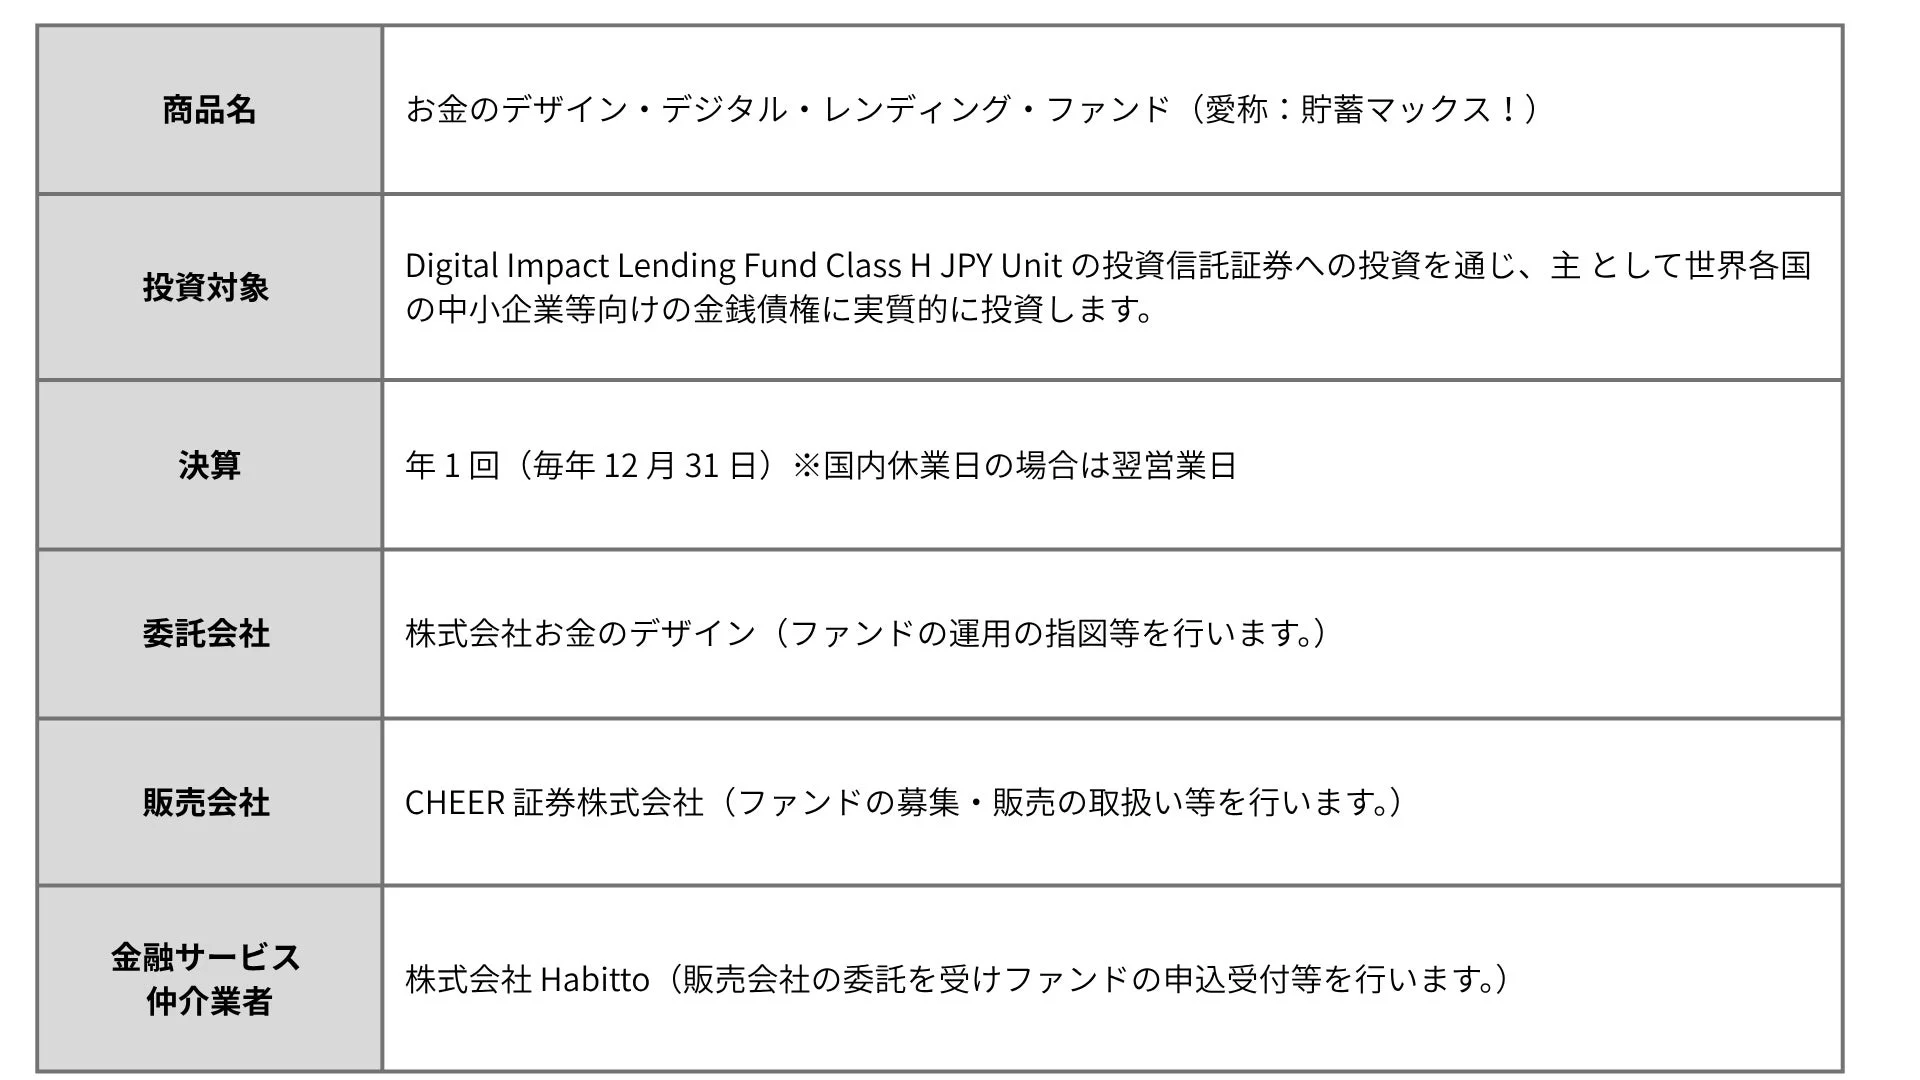
「貯蓄の窓口 by Habitto」の新たな商品ラインナップの第一弾として発表されたのが、投資信託「貯蓄マックス!」です。これは、住宅の頭金や教育資金など、数年後に使う予定の資金の置き場所として提案されており、将来に向けてお金を育てていくための堅実な選択肢の一つと位置づけられています。
「貯蓄マックス!」は、低〜中リスクで、日銀政策金利に1.00%を加えた目標利回り(2026年7月1日適用で2.00%)を目指す商品です。これは、銀行預金よりも高いリターンを目指しつつ、株式投資のような高いリスクは避けたいと考える投資初心者にとって、魅力的な選択肢となり得ます。
目的別にお金を分類する「Japanese Saving Mindset Products」
「貯蓄の窓口 by Habitto」は、「すぐに使う」「数年後に使う」「将来に向けて増やす」の3つにお金の置き場所を分ける考え方を提唱しています。この考え方に基づき、日本の生活者のニーズに合わせた商品群「Japanese Saving Mindset Products」の立ち上げを発表しました。
日常生活資金: 流動性が最も重要。銀行の普通預金などが該当します。
堅実貯蓄資金: 数年後に使う予定があり、大きなリスクを取れない資金。「貯蓄マックス!」がこのカテゴリに該当します。
長期成長資金: 10年以上の長期で、リスクも取りながら大きく増やすための資金。NISAを活用した株式投資などが考えられます。
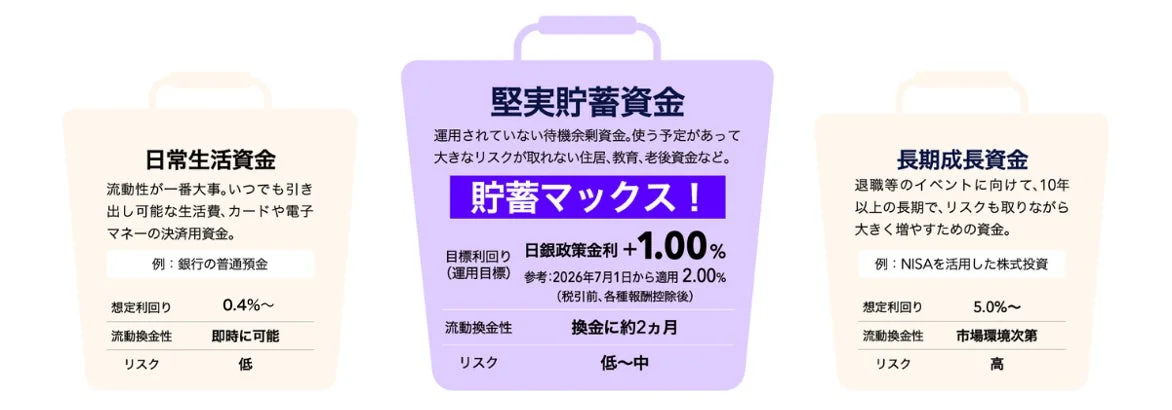
この目的別の資金管理は、投資初心者にとって資産運用を体系的に理解し、計画的に進める上で非常に有効なアプローチとなります。
投資初心者が少額から始めるインフレ対策と家計改善のステップ
なぜ今、少額からの資産運用が必要なのか
インフレによる資産価値の目減りは、特に投資経験の少ない初心者にとって不安材料となりがちです。しかし、少額からの資産運用は、この不安を解消し、将来の資産形成に向けた第一歩を踏み出す有効な手段です。
少額投資のメリットは、多額の資金がなくても始められる点にあります。例えば、月々100円や1,000円といった少額からでも積立投資を開始できるサービスも存在します。これにより、投資のリスクを抑えながら、市場の変動を経験し、投資に関する知識や感覚を養うことが可能になります。
まずは家計を見直す!固定費削減と使途不明金の可視化
資産運用を始める前に、まずは現在の家計状況を把握することが重要です。家計の見直しは、投資に回せる資金を確保するための基本的なステップとなります。
固定費の削減: 住居費、通信費、保険料など、毎月決まって発生する費用を見直すことで、大きな節約効果が期待できます。
使途不明金の可視化: 家計簿アプリなどを活用し、日々の支出を記録することで、何にどれだけお金を使っているかを把握し、無駄な出費を特定することが可能になります。
家計を改善し、余裕資金を生み出すことは、少額投資を継続するための基盤となります。
節約と投資のバランスで無理なく資産を増やす
節約は支出を抑えることで手元の資金を増やす行為であり、投資は増えた資金をさらに増やす行為です。この二つをバランス良く組み合わせることが、インフレ時代における効果的な資産形成戦略となります。
無理な節約は生活の質を低下させる可能性がありますが、賢い節約で生まれた資金を少額からでも投資に回すことで、複利効果(運用で得た利益を元本に加えて再投資することで、利息が利息を生む効果)を享受し、長期的に資産を増やすことが期待できます。投資初心者にとって、まずは少額から始め、徐々に慣れていくことが推奨されます。
資産を守りながら育てるための具体的な行動と学びの機会
銀行口座に放置せず、目的別にお金の置き場所を検討する
インフレ時代において、銀行口座にお金を放置することは、実質的な価値の目減りを招く可能性があります。これからは、お金の使い道や期間に応じて、適切な置き場所を検討することが重要です。
日常生活資金: すぐに使うお金は、これまで通り銀行の普通預金に置いて流動性を確保します。
数年後に使う予定の資金: 住宅購入の頭金や教育資金など、使う時期が決まっているがまだ時間がある資金は、「貯蓄マックス!」のような「第三の貯蓄」を検討することで、堅実に増やしながらインフレ対策を行うことができます。
長期的な資産形成: 老後資金など、10年以上の長期で増やすことを目的とした資金は、NISAなどを活用した投資信託や株式投資を検討します。
このような目的別の資金管理を行うことで、リスクを分散しつつ、効率的に資産を育てることが可能になります。
家計改善から少額投資まで、あなたの資産形成をサポートする行動
インフレ時代における資産形成は、一朝一夕にはいきませんが、正しい知識と行動を積み重ねることで、着実に将来への備えを築くことができます。まずは、自身の家計状況を把握し、無理のない範囲で少額から投資を始めてみることが重要です。
① 家計の現状を把握し、改善の第一歩を踏み出す
家計の「見える化」は、無駄な出費を特定し、貯蓄や投資に回せる資金を生み出す上で不可欠です。多くの家計簿アプリは無料で利用でき、銀行口座やクレジットカードと連携して支出を自動で記録する機能も備わっています。
- 家計簿アプリを活用して、毎月の収入と支出を正確に把握しましょう。
② 少額投資でインフレ対策を始める
投資初心者は、まず少額から始められるサービスを選ぶことが推奨されます。月々100円から積立投資ができる証券口座も存在し、リスクを抑えながら投資経験を積むことができます。
- 少額から始められる証券口座を開設し、投資信託などの積立投資を検討してみましょう。
③ 投資の知識を深め、より賢い選択をする
投資に関する知識は、適切な判断を下すための基盤となります。初心者向けの書籍は、専門用語の解説から具体的な投資方法まで、体系的に学ぶための良い出発点となります。
- 投資初心者向けの入門書を読み、資産運用の基礎知識を身につけましょう。
上記の行動を通じて、インフレに負けない資産形成を目指しましょう。