 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

【この記事で分かること】
- 少額投資の鉄則: 大金をかけられない普通の人でも、まず「手取り月収の6ヶ月分」の貯金を確保すれば月5,000円から安全に資産形成をスタートできる仕組みが分かります。
- 2026-2027年最新の制度改正: 2027年から始まる0〜17歳対象の「こどもNISA」や、2026年12月からの「iDeCo(加入年齢70歳未満拡大・拠出限度額引き上げ)」のポイントを網羅しています。
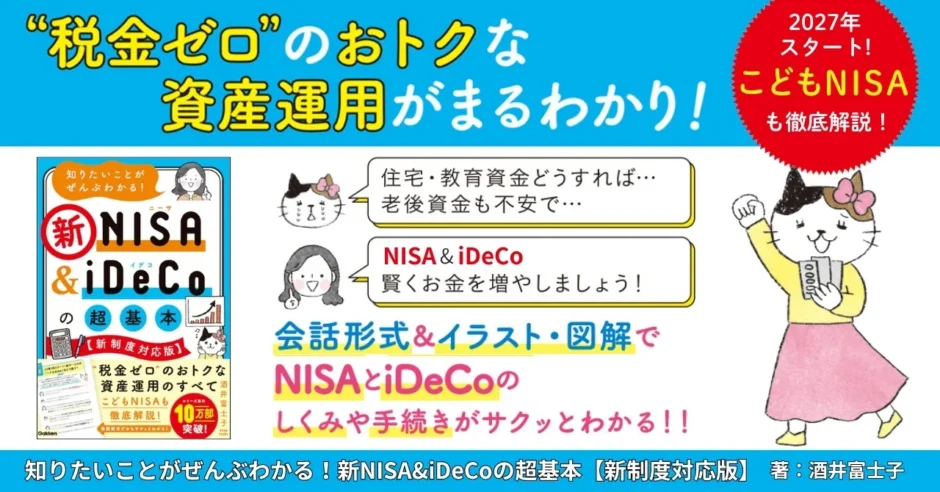
- ベストセラー最新版の活用法: 累計10万部突破の人気シリーズ最新刊『知りたいことがぜんぶわかる!新NISA&iDeCoの超基本【新制度対応版】』(著:酒井富士子 / Gakken)の魅力と実践的な活用法が分かります。
- 年代別・目的別の最適運用例: 20代独身の月5,000円スタートから、30代子育て世代の教育資金準備、50代の老後ラストスパートまで、自分に合ったNISA&iDeCoの組み合わせ方が理解できます。
- 初心者向けQ&A: 「投資って怖い」「オルカン一択でいい?」「金融機関の選び方は?」などのリアルな疑問をスッキリ解決できます。
大金をかけられない「普通の人」こそ少額投資を始めるべき理由
「給料から生活費を引いたら、毎月あまりお金が残らない…」 「投資って大金を持っているお金持ちがやるものでしょ?」
そう思っていませんか?ですが、実はお金がなくて大金をかけられない「普通の人」こそ、少額から投資を始めるべき時代が来ています。
投資は貯金の延長!「手取り月収の6ヶ月分」を貯めてからスタートするのが鉄則
投資と聞くと、「失敗して一財産失うのではないか」と不安になる方も多いでしょう。しかし、正しい順番を踏めばリスクを最小限に抑えることができます。
投資を始める前の大前提として、まず手取り月収の6ヶ月分を生活防衛資金として貯めることが推奨されています。この緊急時用の貯金が手元にあれば、万が一急な出費や収入減少があっても投資したお金を取り崩さずに済み、精神的にも余裕を持って運用を続けられます。
少額(月5,000円)から無理なく資産形成ができる時代
生活防衛資金が準備できたら、いよいよ少額投資のスタートです。
NISAやiDeCoは、少額から無理なく始められる仕組みが整っています。まとまった資金がなくても、毎月の給料から少しずつ積み立てていくことで、時間を味方につけた資産形成が可能です。
「投資って怖い…」という初心者でも失敗しない理由(投資信託の仕組み)
初心者の方が抱きがちな「何を買えばいいか分からない」「損をするのが怖い」という悩みにも明確な解決策があります。
NISAのつみたて投資枠などで運用する「投資信託」は、運用のプロ(ファンドマネージャー)に投資をおまかせできる金融商品です。1つの商品を買うだけで、世界中や日本の多くの企業に分散して投資ができるため、個別企業の倒産リスクなどを避けることができます。
制度変更を完全網羅!今すぐ知っておくべき「新NISA・こどもNISA・iDeCo改正」のポイント
2024年に始まった新NISAに続き、2026年から2027年にかけてNISAとiDeCoの制度が大きく変わります。これから投資を始める人も、すでに始めている人も、最新の制度内容を押さえておくことが重要です。
2027年スタート!0〜17歳が対象となる「こどもNISA」とは?
特に注目を集めているのが、2027年から始まる「こどもNISA」です。
これまで大人のみ(18歳以上)が対象だったNISAのつみたて投資枠ですが、2027年からは0歳〜17歳の子どもも対象に含まれるようになります。子どもの将来に向けた教育資金づくりや資産形成に活用できる新たなサービスとして期待が高まっています。
すでに2026年10月から事前口座開設の受付を開始する証券会社も出てきており、制度スタートに向けた準備が急速に進んでいます。


2026年12月改正!加入年齢拡大(70歳未満)と拠出限度額アップで進化する「iDeCo」
iDeCo(個人型確定拠出年金)も2026年12月に重要な制度改正が行われます。
主な改正ポイントは以下の2点です:
- 加入可能年齢の拡大: 一定の要件のもと、加入できる年齢が70歳未満まで引き上げられます。これにより、シニア世代になっても働く方の老後資金づくりがサポートされます。
- 拠出限度額の引き上げ: 毎月積み立てられる上限額(拠出限度額)が引き上げられ、より効率的に老後資金を準備できるようになります。
自分にはどっちが合う?NISAとiDeCoの決定的な違いと使い分け
「NISAとiDeCo、結局どっちから始めればいいの?」と迷う方も多いでしょう。
両者の大きな違いは「資金を引き出せるタイミング」と「節税メリットの仕組み」です:
- NISA: 運用益が非課税になり、いつでもお金を引き出せるのが最大の特徴です。住宅資金や教育資金、急な出費など、ライフステージの変化に柔軟に対応できます。
- iDeCo: 運用益非課税に加えて掛金が全額所得控除になる強烈な節税効果がありますが、原則60歳まで引き出すことができません。公的年金にプラスする「老後資金づくり」に特化した制度です。
お金に余裕がない普通の人が迷ったら、いつでも引き出せるNISAから始めて、老後資金を本格化させたい段階でiDeCoを組み合わせるのがスムーズです。
失敗しない投資本の決定版!『知りたいことがぜんぶわかる!新NISA&iDeCoの超基本【新制度対応版】』徹底レビュー
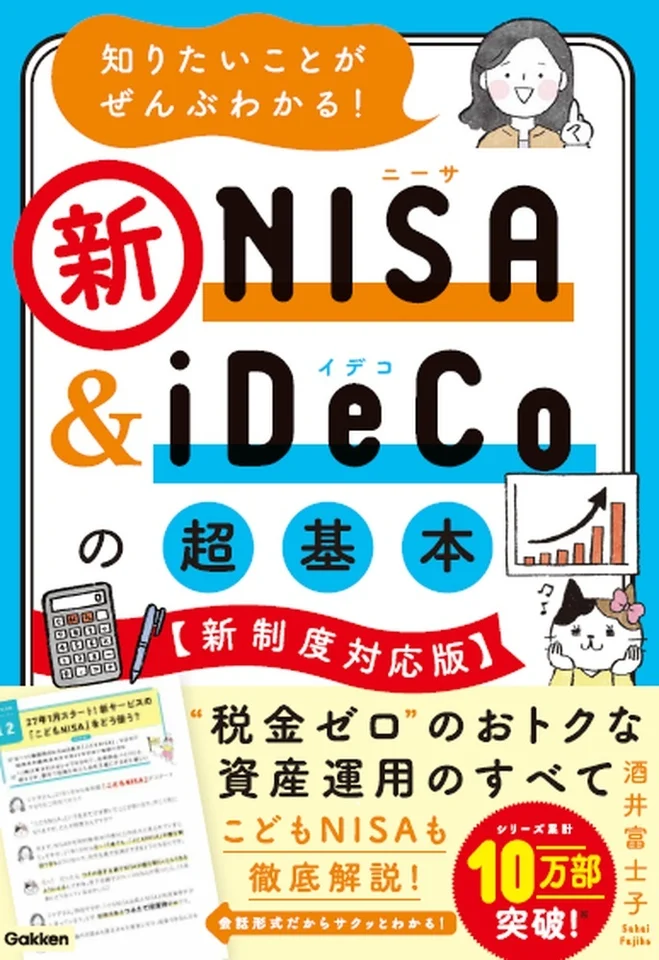
投資初心者の方が独学でネット情報を探すと、情報が多すぎて「結局どうすればいいの?」と迷子になりがちです。そんな方に心からおすすめしたい最新書籍があります。
『新NISA&iDeCoの超基本【新制度対応版】』の基本情報
- タイトル: 『知りたいことがぜんぶわかる!新NISA&iDeCoの超基本【新制度対応版】』
- 著者: 酒井富士子(経済ジャーナリスト/FP。元「日経マネー」「日経ウーマン」副編集長)
- 出版社: 株式会社 Gakken
- 発売日: 2026年10月8日
- 定価: 1,760円(税込)
- 仕様: A5判 / 176ページ / 全編オールカラー・図解多数
- ISBN: 978-4-05-407134-6
- 電子版: Kindle / 楽天Kobo等で同時配信
著者である酒井富士子氏は、「お金のことを誰よりもわかりやすく発信」をモットーに活動されている金融・ライフプランのプロです。
なぜ初心者に圧倒的におすすめなのか?累計10万部突破の人気シリーズの魅力
本書は、シリーズ累計10万部を突破(2026年9月時点、Gakken調べ)した人気マネー本シリーズの最新アップデート版です。
2023年9月に刊行された旧版から、2027年の「こどもNISA」や2026年12月の「iDeCo改正」など最新の法改正情報を完全反映。全編オールカラー&図解がたっぷりで、文字ばかりの堅苦しい本が苦手な人でも直感的に理解できます。
初心者から寄せられる素朴な疑問に対し、一問一答のQ&A形式でやさしく答えてくれる構成になっているため、知りたいページからサクサク読めるのが魅力です。
本書で学べる章構成と注目ポイント
本書の目次構成は、初心者が必要な知識を順番にマスターできるように設計されています:
- 第1章 NISAとiDeCoの違い、教えてください!: どっちから始めるべきかや、手取り月収6ヶ月分の貯蓄の重要性を解説。
- 第2章 サクッとわかる! NISAの賢い使い方: つみたて投資枠の強み、スマホで完結する3ステップ口座開設、こどもNISAの準備法。
- 第3章 パワーアップしたiDeCoのお得な活用法が知りたい!: 公的年金+私的年金の設計術、口座管理手数料で損しない金融機関選び。
- 第4章 すみません、「投資信託」って何ですか?: 投資信託の基礎知識から、つみたて投資枠で買える投資信託ランキングTOP5まで公開。
- 第5章 これが正解! NISA&iDeCoの組み合わせ法: 年代別・家族構成別の具体例をわかりやすく分析。
【年代・ライフステージ別】少額投資家向けNISA&iDeCoの最適組み合わせパターン
「自分と同じような状況の人は、どうやってNISAやiDeCoを使っているんだろう?」 そんな疑問に応えるため、本書で紹介されている年代別・ライフステージ別の具体的な運用ケースを紐解いていきましょう。
【20代会社員・独身】月5,000円から始める資産形成の基礎づくり
- おすすめスタイル: NISA(つみたて投資枠)で月5,000円からのスモールスタート
- ポイント: 20代の強みは何と言っても「時間」があることです。最初は無理のない月5,000円からスタートし、投資習慣を身につけましょう。若いうちから長期でコツコツ運用することで、将来大きな資産に育つ可能性が高まります。
【30代共働き会社員・子どもあり】つみたて投資枠&こどもNISAで教育費を準備
- おすすめスタイル: 夫婦それぞれのNISA+2027年からの「こどもNISA」活用
- ポイント: 30代子育て世帯にとって最大の課題は「教育資金づくり」です。NISAのつみたて投資枠を活用しながら、2027年に始まるこどもNISAを組み合わせることで、子どもが成長した際に必要な高校・大学などの学費を計画的に準備できます。
【世帯主50代会社員・子ども独立】バランス型ファンドで老後資金のラストスパート
- おすすめスタイル: NISA+改正後のiDeCo(70歳未満まで加入拡大)の併用
- ポイント: 子どもが独立し、定年退職が見えてくる50代は老後資金づくりのラストスパート時期です。値動きが穏やかなバランス型ファンドの比率を高めつつ、2026年12月に加入年齢が70歳未満まで広がるiDeCoを活用して、節税しながら老後資金を効率的に積み増しましょう。
教育資金・住宅資金・老後資金・介護資金…人生の4大支出を見据えた設計
人生には「教育」「住宅」「老後」「介護」という大きな資金ニーズが存在します。
単に「お金を増やす」目的ではなく、「何歳でいくら必要なのか」を見据えてNISAとiDeCoを柔軟に組み合わせることが、失敗しないマネープランの鍵となります。
Q&A
ここでは、投資初心者が抱きがちなリアルな質問と回答をまとめました。
Q1. 投資を始める前に、まずいくら貯金があればいいですか?
A1. 手取り月収の6ヶ月分を「生活防衛資金」として確保するのが目安です。 例えば手取り月収が20万円の方なら、約120万円の貯金が手元にあれば安心です。この貯蓄を崩さずに維持したうえで、余剰資金の中から月5,000円などの少額で投資をスタートしましょう。
Q2. NISAのつみたて投資枠は「オルカン(全世界株式)」一択で大丈夫?
A2. オルカンは非常に優れた人気商品ですが、自分に合ったリスク許容度を知ることが大切です。 全世界の株式に分散投資できるオルカン(全世界株式)は初心者にも人気ですが、株式100%のため市場の下落時には資産が減少するリスクもあります。値動きを抑えたい場合は、債券などが含まれる「バランス型ファンド」を検討するなど、書籍の投資信託ランキングや解説を参考に自分に合った商品を選びましょう。
Q3. iDeCoの金融機関(証券会社や銀行)はどう選べば失敗しませんか?
A3. 「口座管理手数料」が最安(無料条件あり)の金融機関を選ぶのが鉄則です。 iDeCoは毎月固定の管理手数料が発生するため、手数料が高い金融機関を選ぶと少額投資では利益が相殺されてしまいます。ネット証券など、口座管理手数料が最も安く抑えられている金融機関を選びましょう。
Q4. 子どもの教育資金づくりに「こどもNISA」は活用できますか?
A4. はい、2027年1月からスタートする「こどもNISA」は教育資金準備にぴったりです。 0〜17歳まで対象が広がるため、子ども名義でつみたて投資枠を活用した長期運用が可能になります。2026年10月から事前受付を行う証券会社もあるため、早めの情報収集がおすすめです。
Q5. パソコンを持っていなくても、スマホだけで口座開設できますか?
A5. はい、スマホから3ステップで簡単にラクラク口座開設が完了します。 今のネット証券はスマートフォン対応が進んでおり、マイナンバーカードとスマホがあれば、画面の案内に沿って書類撮影と本人確認を行うだけであっという間に申し込みが完了します。
今すぐ少額投資の一歩を踏み出そう!おすすめアクション手順
「何から始めればいいか分かったけれど、具体的にどう行動すればいい?」という方向けに、失敗しない2つのステップをご紹介します。
STEP 1:まずは1冊本を読んで、正しい基礎知識を手に入れる!
ネットの断片的な情報だけで投資を始めると、思わぬ落とし穴にはまることがあります。まずはオールカラー&図解でサクッと読める超入門書を手元に置いておきましょう。
📖 今回紹介した一冊
『知りたいことがぜんぶわかる!新NISA&iDeCoの超基本【新制度対応版】』(著:酒井富士子 / Gakken) 定価:1,760円(税込)
STEP 2:スマホで無料口座開設!証券口座を準備する
本で知識をつけながら、まずは無料でできる証券口座の開設を進めましょう。 口座管理手数料が安く、スマホ3ステップで開設できる大手ネット証券(SBI証券や楽天証券など)がおすすめです。
まとめ:大金がなくても「知識」と「少額の積み重ね」で将来の不安は解消できる
「お金がないから投資なんて無理」とあきらめる必要はまったくありません。
手取り月収6ヶ月分の貯金を確保し、月5,000円からでもコツコツ積み立てていけば、時間があなたの強い味方になってくれます。
さらに2026年〜2027年にかけては、iDeCoの制度改正や「こどもNISA」のスタートなど、少額投資家にとって追い風となる環境がますます整っていきます。
まずは『知りたいことがぜんぶわかる!新NISA&iDeCoの超基本【新制度対応版】』を開き、自分にぴったりの資産形成ロードマップを描いてみませんか?
一歩踏み出したその行動が、将来のあなたとご家族の安心につながるはずです。
(※本記事で紹介した書籍の書誌情報や制度改正時期などのデータは、Gakken公式プレスリリースに基づきます。)