 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

「不動産投資に興味はあるけれど、数千万円ものローンを組むのは怖い…」
「数万円〜数十万円くらいの少額資金から、安全に不動産で資産形成できないかな?」
このような悩みを抱えている投資初心者の方は非常に多くいらっしゃいます。
かつて不動産投資といえば、地主さんや富裕層など「大金を持っている特別な人」だけのものでした。しかし現在では、わずか1万円や数万円という少額から、プロが運用する本格的なビルやマンションに投資できる「不動産ファンド」という仕組みが一般化しています。
本記事では、大金をかけられない普通の人や投資初心者に向けて、不動産ファンドの基礎知識やお金が増える仕組み、初心者にオススメの投資法、そして知っておくべきリスク対策まで解説します。
■ この記事で分かること
・少額で始められる不動産ファンドの基本:数千万円の借金をせず1万円〜10万円から投資できる仕組み
・」J-REIT」と「不動産クラウドファンディング」の違い:初心者が迷いがちな2大少額不動産投資の比較
・専門用語の超わかりやすい解説:「J-REIT」「私募ファンド」「GP・LP・SPC」「インカム・キャピタル」の意味
・物件タイプ(アセット)ごとの特徴:住宅、オフィス、物流施設、データセンターなどのリスクと利回り
・失敗を防ぐ5つのリスク管理術:金利上昇や空室リスクから大切なお金を守るポイント
・投資初心者が最初に取るべき3つのステップ:実体験の積み方と、書籍『不動産ファンドビジネス』を活用した効率的な勉強法
不動産投資は「大金が必要」は大勘違い!普通の人が少額で始められる不動産ファンドとは?
現物不動産投資と「不動産ファンド」の決定的な違い
従来の「現物不動産投資」とは、個人でアパートやワンルームマンションを一棟・一室買い取り、入居者を募集して家賃収入を得る投資手法です。この場合、数千万円以上の購入費用が必要となり、多くの場合は銀行で住宅ローンや事業性ローンを組むことになります。また、建物の管理や修繕、退去時のリフォーム対応など、投資家自身にかかる手間やリスクも少なくありません。
一方で「不動産ファンド」とは、多数の投資家から集めたお金をひとつにまとめ、不動産のプロ(運用会社)が大型ビルやマンションなどを購入・運用する仕組みを指します。
比較項目 | 現物不動産投資 | 不動産ファンド |
必要な資金 | 数千万円〜(ローン必須) | 1万円〜数十万円(少額でOK) |
物件の管理 | 自分で行う(または管理会社へ委託) | プロにおまかせ |
リスク分散 | 1つの物件に集中しがち | 複数の大型物件に分散可能 |
換金性(売りやすさ) | 売却までに数ヶ月以上かかる | J-REITなら数日で現金化可能 |
大金を準備できない普通の人にとって、ローンを組まずに手持ちの少額資金で始められる不動産ファンドは、非常に現実的でリスクを抑えやすい選択肢といえます。
なぜ1万円〜10万円の「少額」でプロと同じ物件に投資できるのか?
「数十億円もする大型オフィスビルや物流施設に、なぜ1万円で投資できるの?」と疑問に思うかもしれません。
その理由は、「小口化(こぐちか)」という仕組みにあります。
たとえば、50億円の価値がある巨大な最新鋭物流施設があるとします。個人1人で購入するのは不可能です。しかし、この50億円の物件を「1口1万円×50万口」に細かく分割し、全国の投資家から資金を集めればどうでしょうか。
このように、みんなで少しずつお金を持ち寄って大きな物件を購入し、そこで得られた賃貸収入や売却益を出資額に応じて山分けする仕組みが不動産ファンドです。これにより、大金を持たない普通の人でも、プロと同等レベルの優良な不動産ポートフォリオ(資産の組み合わせ)に参画できるようになります。
初心者が押さえておくべき「J-REIT」と「不動産クラウドファンディング」の違い
個人投資家が少額で利用できる不動産ファンドには、大きく分けて「J-REIT(ジェイ・リート)」と「不動産クラウドファンディング」の2つがあります。
J-REIT(日本不動産投資信託)
特徴:証券取引所に上場している不動産ファンド。株式と同じように、証券会社を通じて数万円程度から売買できます。
メリット:いつでも市場で売却して現金化できる(高い流動性)。毎日の価格変動がある。
不動産クラウドファンディング
特徴:インターネットを通じて特定の不動産プロジェクトに出資する仕組み。
メリット:運用期間中の価格変動がなく、目標利回り(年3%〜6%程度)が設定されていることが多い。ただし運用終了まで原則途中で解約できない。
まずは「証券口座でいつでも売り買いしたい人はJ-REIT」「値動きに一喜一憂せず期間を決めてほったらかし運用したい人は不動産クラウドファンディング」と覚えておくと分かりやすいでしょう。


難しい用語を噛み砕いて覚える!不動産ファンドの仕組みと関係者の役割
ニュースや専門書で「不動産ファンド」について調べると、難しい専門用語がたくさん出てきて嫌になってしまうかもしれません。ここでは、投資初心者が知っておくべき必須用語をわかりやすく解説します。
「J-REIT(リート)」と「私募ファンド」の違いをわかりやすく整理
不動産ファンドは、出資する人の対象によって大きく2種類に分類されます。
1.公募ファンド(J-REITなど):広く一般の個人投資家や機関投資家から資金を集めるファンド。証券市場で誰でも売買できる透明性の高さが特徴です。
2. 私募ファンド(しぼファンド):プロの機関投資家や海外の政府系ファンド、富裕層など、限定された特定出資者のみから数十億〜数千億円単位の資金を集めて運用するファンド。一般の個人投資家が直接買うことはできません。
ニュースで「外資系ファンドが東京の大型オフィスビルを1000億円で購入」と報じられるものの多くは、この「私募ファンド」です。私たちが普段目にするオフィスビルやホテル、商業施設の裏側では、公募・私募を問わず様々な不動産ファンドが活躍しています。
業界用語「GP」「LP」「SPC」ってなに?親しみやすい例えでスッキリ解説
不動産ファンドの仕組みを調べると「GP」「LP」「SPC」といった英略語が登場します。これらは「ファンドのチーム構成」を表す用語です。
SPC(特定目的会社):ファンドの「箱(会社)」のこと。節税やリスクを隔離するために、物件を購入・所有するためだけに作られる特別な会社です。
LP(リミテッド・パートナー):お金を出す「出資者(投資家)」のこと。運用実務には口を出さず、出資した金額の範囲内でのみ責任を負います(有限責任)。
GP(ゼネラル・パートナー):ファンドを実際に企画・運用する「プロの運用会社」のこと。無限責任を負い、物件選びや運用判断を取り仕切ります。
例えるなら、「SPC」という一艘の船に、「LP(投資家)」がお金を出し合って乗り込み、「GP(船長=プロ)」が操縦して宝島(利益)を目指す仕組みだとイメージするとスッキリ理解できます。
お金が増える仕組み「インカムゲイン(賃料収入)」と「キャピタルゲイン(売却益)」
不動産ファンドに投資したとき、利益はどこから生まれるのでしょうか。大きく分けて次の2つがあります。
インカムゲイン(インカム収入):ビルやマンションのテナント・住民から毎月支払われる「家賃収入」から、経費を差し引いた利益。継続的で安定したリターンとなります。
キャピタルゲイン(売却益):購入した物件の価値が上がったタイミングで第三者に売却し、その売却差額から得られる一括利益。
J-REITや不動産クラウドファンディングの配当(分配金)の多くは、このインカムゲイン(毎月の家賃)が原資となっています。そのため、株式投資のように企業の業績変動で配当が乱高下しにくく、比較的安定した分配金が期待できる点が大きな魅力です。


新刊『不動産ファンドビジネス』が教えてくれる「建物の裏側にある収益構造」の見方
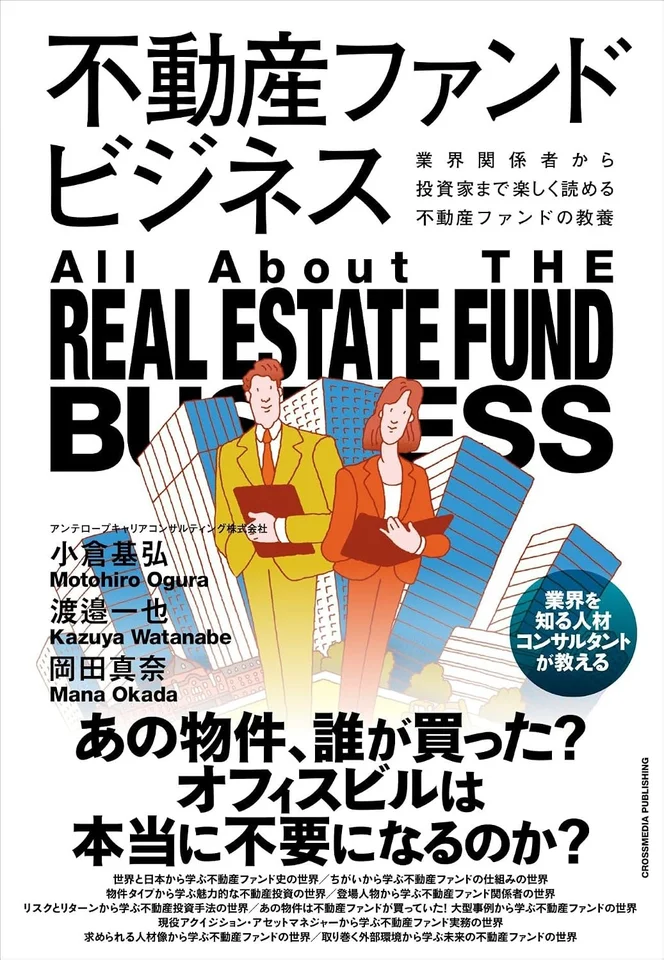
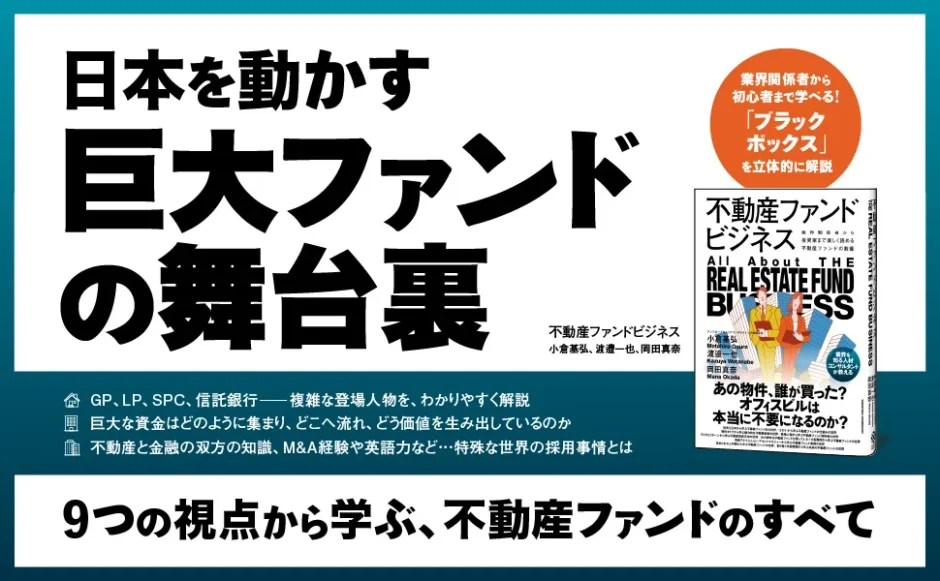
2026年9月にクロスメディア・パブリッシングから刊行された新刊書籍『不動産ファンドビジネス』(小倉基弘、渡邉一也、岡田真奈 著)では、不動産ファンドについて「単なる遠い金融の世界ではなく、私たちの生活基盤を支える身近なビジネス」として分かりやすく体系化されています。
同書によると、街で見かけるオフィスビルや商業施設、マンションなどを「単なる建物」として見るのではなく、「どのように家賃を生み出し、どのようなコストがかかり、誰が運用して利益を出しているのか」という“収益構造”の視点で観察することが、不動産投資の第一歩であると解説されています。
都市の建物や買い物をしている施設がどのようなファンドに支えられているのかを知ることで、投資初心者でも根拠を持った投資先選びができるようになります。
アセット(物件タイプ)別の特徴と投資初心者にオススメの選び方
不動産ファンドが投資する対象物件のことを、業界用語で「アセット(資産)」と呼びます。不動産と一口に言っても、住宅・オフィス・物流・ホテルなど、物件のタイプによってリスクや利回りの特徴は全く異なります。ここでは主要な4つのアセットを解説します。
住宅(レジデンシャル):景気に左右されにくい「安定重視」の王道
主な投資対象:賃貸マンション、アパート、ファミリー向け住宅など
リスク度:低〜中
利回り目安:控えめ〜標準的
特徴:人間が生きていく上で「住まい」は必要不可欠です。そのため、景気が悪くなったとしても家賃が突然半額になるようなことは滅多にありません。
ポイント:景気変動に強く稼働率が非常に安定しているため、投資初心者が最初に選ぶポートフォリオとして最もおすすめのアセットです。
オフィス・商業施設:経済活動と連動する「ミドルリスク・ミドルリターン」
主な投資対象:都心のオフィスビル、大型ショッピングモール、駅ビルなど
リスク度:中〜高
利回り目安:標準的〜やや高め
特徴:景気が良い時期は企業がオフィスを拡張したり賃料が上昇したりして高い収益を生みますが、景気後退期には退去や空室が増加するリスクがあります。
ポイント:都心の一等地にある超大型オフィスビルなどは個人では絶対買えませんが、J-REITなどを通じて数百円〜数万円単位でオーナー気分を味わえるのが醍醐味です。
物流施設・データセンター:ネット通販・AI時代を支える「成長重視」アセット
主な投資対象:Eコマース用大型物流倉庫、AI・クラウド用データセンターなど
リスク度:中
利回り目安:標準的〜高め(成長性あり)
特徴:ネット通販(Amazonや楽天など)の普及に伴い、巨大な物流インフラの需要が急増しています。また、近年のAI技術やクラウドサービスの爆発的拡大により、データを保管・処理する「データセンター」が新たな社会インフラ投資として大きな注目を集めています。
ポイント:時代のトレンドや先端技術の発展に連動して成長が期待できる、将来性の高い投資分野です。
ホテル・ヘルスケア:観光需要や高齢化社会に対応した「独自利回り」
主な投資対象:ビジネスホテル、リゾートホテル、高齢者向け施設(サ高住・介護付有料老人ホーム)など
リスク度:高(ホテル)/ 低〜中(ヘルスケア)
利回り目安:高め(ホテル)/ 安定(ヘルスケア)
特徴:ホテルはインバウンド(訪日外国人観光客)の増加や観光ブームの波に乗ると非常に高い収益率を叩き出しますが、パンデミックや世界情勢の影響を大きく受けます。一方、ヘルスケア施設は日本の超高齢化社会を支える不可欠なインフラであり、長期固定契約が多く安定した収益が見込めます。
大金・知識ゼロの普通の人が不動産ファンド投資で失敗しない5つのリスク対策
どのような投資にもリスクは存在します。「少額だから安心」「放置で稼げる」と甘く見ていると、思わぬ損失を出してしまうこともあります。大切な資金を守るために、初心者が事前に把握しておくべき5つのリスク対策を紹介します。
金利上昇リスク:ファンドの借入金割合(LTV)をしっかりチェックする
不動産ファンドは、投資家から集めた出資金だけでなく、銀行から融資(借入金)を受けて物件を購入しています。そのため、世の中の金利が上昇すると、ファンドが銀行へ支払う利息の負担が増え、投資家への分配金が減ってしまうリスクがあります。
対策:ファンドの資料で「LTV(Loan to Value:有利子負債比率)」を確認しましょう。LTVが50%前後以下に抑えられている健全なファンドを選ぶのが安心です。
空室・賃料下落リスク:物件の稼働率とテナント分散の重要性
テナント(入居企業や住民)が退去して空室期間が長引くと、ファンドに入ってくる家賃収入(インカムゲイン)が減少します。
対策:1つの物件だけに投資するファンドよりも、全国の複数物件・多数のテナントに分散投資しているJ-REITやファンドを選びましょう。万が一1社が退去しても、他のテナントの家賃でカバーできます。
災害・建物老朽化リスク:修繕計画と損害保険の有無を確認する
地震や台風などの自然災害、あるいは年数の経過による建物の老朽化は、修繕費用の増大や物件価値の下落につながります。
対策:プロの運用会社(GP)が地震保険や火災保険に適切に加入しているか、将来の修繕積立計画(CAPEX:資本的支出計画)が組み込まれているかを確認することが大切です。
流動性(換金性)リスク:いつでも売れるJ-REITと期間固定ファンドの違い
「急にお金が必要になったので、投資していたお金をすぐに手元に戻したい!」という場合、投資商品によって現金化のスピードが大きく異なります。
対策:急な急用にも備えたい方は、証券市場でいつでも売却できる「J-REIT」を中心に選びましょう。不動産クラウドファンディングの場合は、運用期間(1年間など)が終わるまで資金が拘束されることを前提に、当面使う予定のない余剰資金で投資するのが鉄則です。
「なんとなく投資」を回避!収益構造を理解して自己防衛する勉強法
最も危険なのは、SNSの噂や「利回り〇%!」という数字だけに惹かれて、中身を何も理解せずに買ってしまうことです。
不動産ファンドは「建物を買った投資」ではなく「建物の収益システムにお金を出している投資」です。なぜその利回りが実現できているのか、どんなテナントが入っているのかを自分の頭で理解する姿勢を持ちましょう。
初心者が少額投資で失敗しないための具体的な3ステップ&おすすめの勉強法
ここからは、大金を持たない普通の人が、不動産ファンド投資で着実に資産を増やしていくための「具体的な行動手順」を3ステップで解説します。
ステップ1:少額(1万円〜数万円)から実際に投資を体験してみる
投資の勉強を始める際、本を読むだけで終わってしまう人が非常に多いです。しかし、どれだけ知識を蓄えても、実際に自分の1万円を投じてみないことには「分配金が入る嬉しさ」も「価格変動の感覚」も身につきません。
まずは、1万円から投資できる不動産クラウドファンディングの案件に応募してみたり、ネット証券で2万円〜3万円程度で買えるJ-REITの1銘柄(例えば住宅系REITなど)を試しに購入してみることを強くおすすめします。
ステップ2:ネット証券の自動積立やポイント投資を活用してコツコツ増やす
最初の体験を経て感覚が掴めたら、無理のない金額で継続的に積み立てていく仕組みを作ります。
多くのネット証券では、J-REITの投信(不動産投資信託ファンド)を毎月1,000円や5,000円から自動積立できる設定が用意されています。また、クレジットカードのポイント(楽天ポイントやVポイントなど)を使って投資できるサービスも充実しています。これらを活用すれば、毎月の家計に負担をかけずに「勝手にお金が育つ仕組み」を作ることができます。
ステップ3:書籍『不動産ファンドビジネス』でファンドの全体像と裏側を体系的に学ぶ
「投資の基礎は掴めたけれど、もっとプロの視点や不動産金融の裏側を深く理解して、失敗しない目を養いたい!」という段階に入ったら、専門の書籍で体系的に学習しましょう。
おすすめなのが、2026年9月24日に発売された新刊『不動産ファンドビジネス』(クロスメディア・パブリッシング、定価2,178円)です。
『不動産ファンドビジネス』のポイント:
基礎から応用まで:不動産ファンドの歴史、J-REITと私募ファンドの違い、GP・LPなどの関係性を図解でスッキリ整理。
アセット別の収益構造:住宅、オフィス、物流、データセンターなどの違いが立体的に学べる。
実例多数:東京ガーデンテラス紀尾井町や大型ビルの取引事例など、ニュースの裏側がよくわかる。
著者の信頼性:不動産金融業界に特化したキャリアコンサルタント(小倉基弘氏、渡邉一也氏、岡田真奈氏)が執筆しており、現場のリアルな知見が凝縮されている。
投資初心者から一歩抜け出して、本質的な収益構造を見抜く目を養うための最初の1冊として非常に役立ちます。
【読者の疑問を解決】不動産ファンド投資のよくあるQ&A(5選)

不動産ファンドへの投資を検討している初心者の方から、よく寄せられる質問にお答えします。
Q1. 元本保証はありますか?損をする可能性が心配です。
A. 元本保証はありません。
J-REITも不動産クラウドファンディングも投資商品であるため、物件価値の下落や空室増加によって元本割れ(投じたお金より減ってしまうこと)が生じる可能性はあります。元本保証を求める方は銀行預金などが選択肢となりますが、超低金利の時代には資産が増えないデメリットもあります。リスクを抑えるためには、複数アセットへの分散投資と長期保有を心がけることが大切です。
Q2. 1万円などの少額投資で、本当に意味のある利益が得られますか?
A. 十分に価値があります。
例えば1万円を出資して年利5%の分配金が得られた場合、年間で500円(税引前)の利益となります。「なんだ、たった500円か…」と思うかもしれませんが、現在の銀行普通預金(年0.001%〜0.1%程度)に預けておくよりも何百倍も効率的です。また少額投資の本当の価値は、「自分のお金を出して経済や不動産市場の動きを学ぶ経験が得られること」にあります。慣れてきたら徐々に余剰資金を追加していくと良いでしょう。
Q3. 新NISA(成長投資枠)でJ-REITに投資するのはアリですか?
A. 非常に相性が良く、選択肢としてアリです。
通常、投資で得られた分配金や売却益には約20.315%の税金がかかります。しかし、新NISAの「成長投資枠」を利用してJ-REITを購入すれば、分配金を非課税(非課税口座受け取りを選択した場合)でそのまま受け取ることができます。定期的なインカムゲイン(お小遣い収入)を得たい非課税投資家にとって、J-REITは人気の投資先となっています。
Q4. 不動産ファンドや運営会社が倒産したら、出資したお金はどうなりますか?
A. 分離保管(信託保全)の仕組みにより守られる構造になっています。
J-REITや適切に組成された不動産ファンドでは、ファンドの資産(不動産や現金)は運営会社の固有資産とは別に「信託銀行」などで分別して管理(SPCや信託)されています。そのため、万が一運営会社(GP)が倒産した場合でも、投資家が出資した物件資産が直ちに差し押さえられて消滅するわけではありません。
Q5. 『不動産ファンドビジネス』という書籍は専門知識ゼロの投資初心者でも読めますか?
A. 十分に読みこなせる内容となっています。
本書は「ブラックボックスと思われがちな不動産ファンドを構造の見えるビジネスとして理解できるようにする」というコンセプトで書かれており、専門用語がかみ砕いて解説されています。金融の知識が浅い方でも、日常生活で目にするオフィスやマンションの裏側を知る教養書として楽しく読み進められます。
まとめ:大金がなくても大丈夫!不動産ファンドで賢く資産形成を始めよう
今回は、大金をかけられない普通の人でも1万円〜数万円からチャレンジできる「不動産ファンド投資」の魅力と仕組みを解説しました。
本記事の重要ポイントおさらい:
1. 不動産ファンドは「小口化」の仕組みにより、少額でプロと同じ大型物件に投資できる。
2. いつでも売買したいなら「J-REIT」、放置で運用したいなら「不動産クラウドファンディング」が向いている。
3. 「住宅」は安定重視、「オフィス・物流・データセンター」は成長重視など、アセットごとに特徴がある。
4. 金利上昇や空室などのリスクに備えるため、LTVのチェックや分散投資を徹底する。
5. 本格的に裏側の仕組みや収益構造を学ぶなら、新刊『不動産ファンドビジネス』の読書がおすすめ。
「お金がないから投資は無理」と諦める必要は全くありません。現代の金融サービスや不動産ファンドの仕組みを正しく活用すれば、身の丈に合った安全な少額投資から着実に資産形成の歩みを進めることができます。
まずはネット証券の口座開設やクラウドファンディングの無料登録を行い、1万円から「不動産オーナー体験」をスタートしてみてはいかがでしょうか。