 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

ねんきん定期便の確認状況:過半数が内容を見過ごす実態
日本年金機構から毎年届く「ねんきん定期便」は、年金加入者にとって重要な情報源です。しかし、この通知書がどれほど活用されているかについては、実態が伴わない状況が見受けられます。
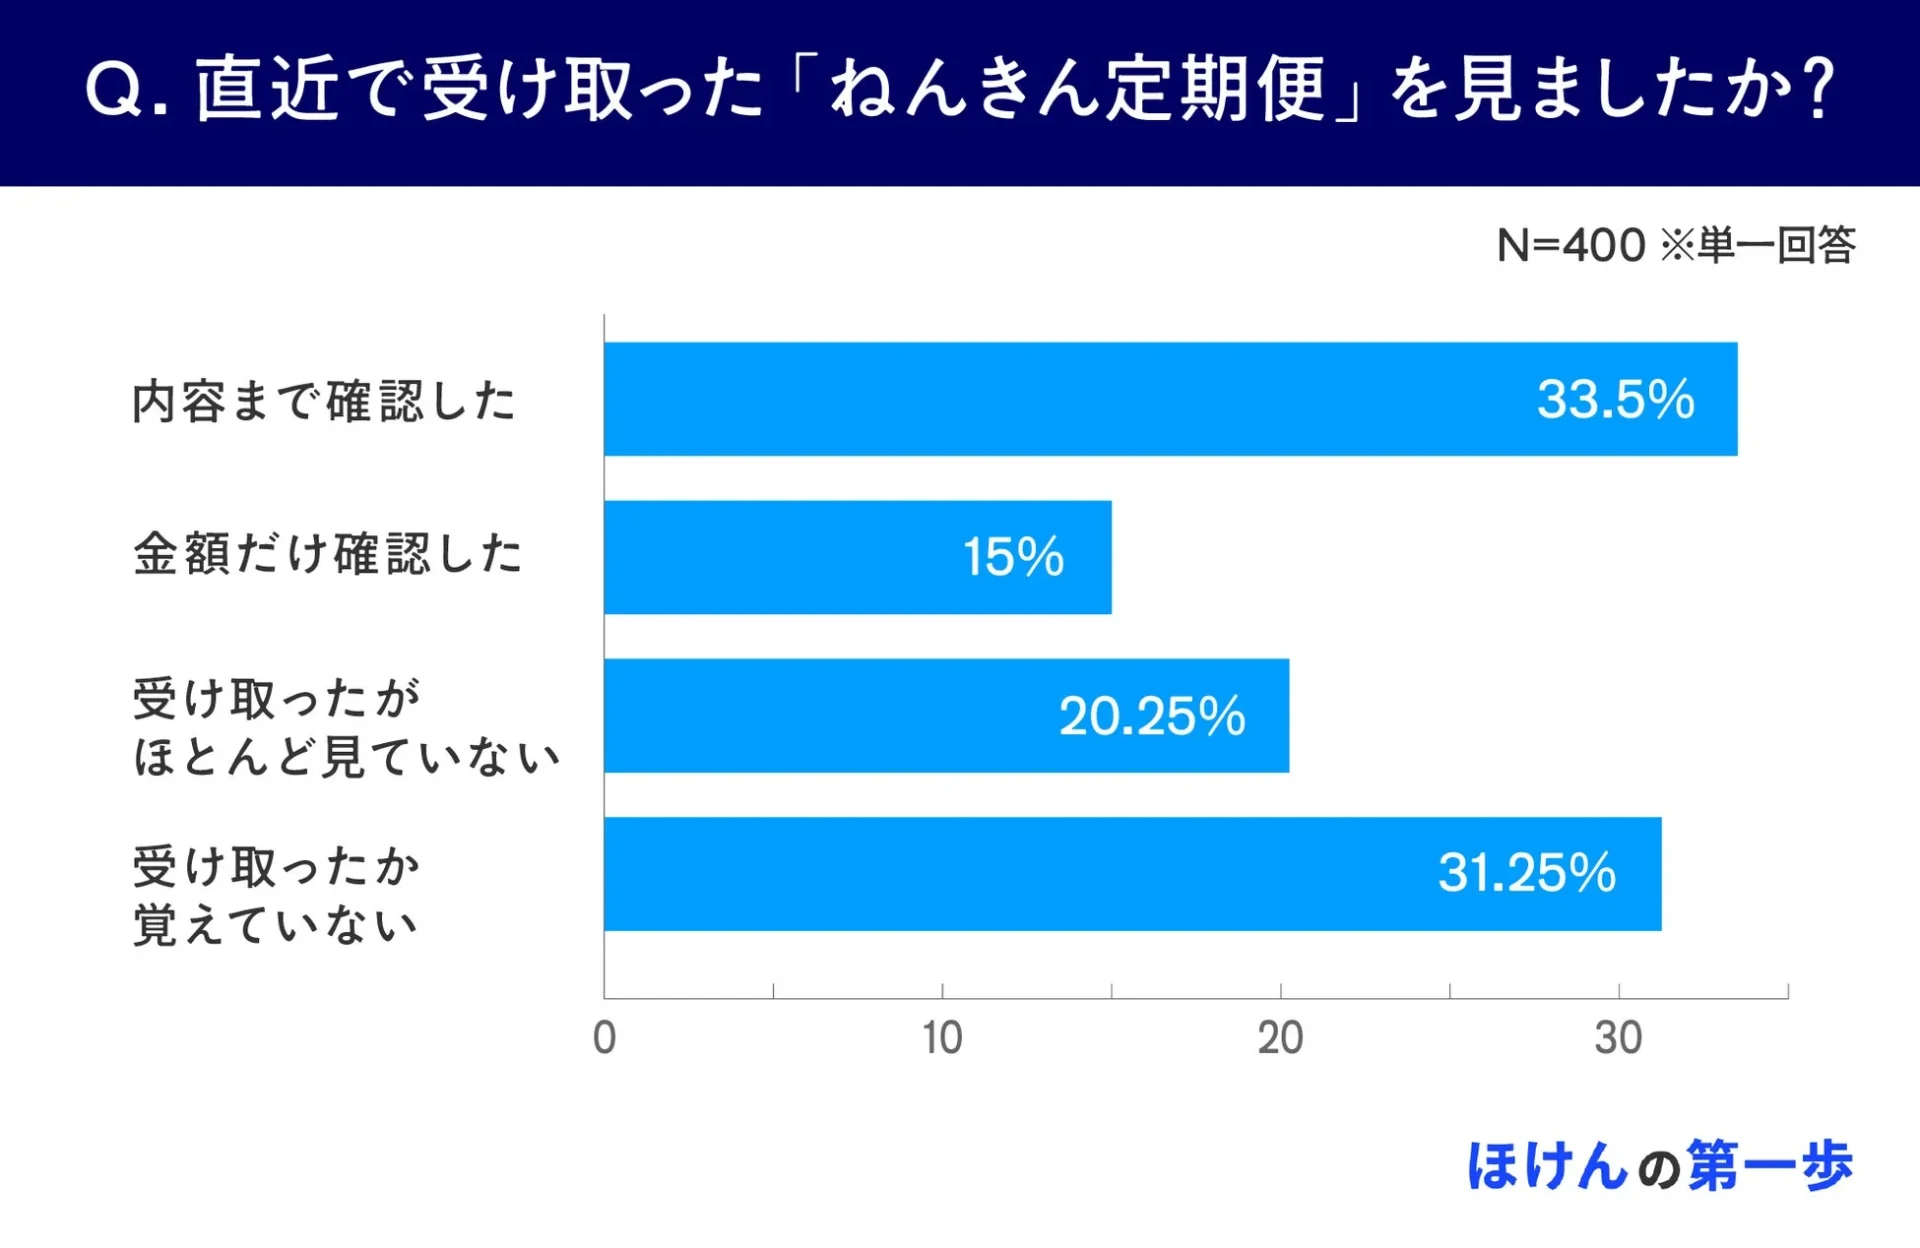
調査によると、直近で受け取ったねんきん定期便を「内容まで確認した」と回答した人は33.5%にとどまりました。「金額だけ確認した」は15%、「受け取ったが、ほとんど見ていない」は20.25%、「受け取ったか覚えていない」は31.25%という結果です。
年金見込み額を「見ていない」「覚えていない」人が約6割
特に注目すべきは、「ほとんど見ていない」と「受け取ったか覚えていない」を合わせると51.5%に達する点です。これは、記載されている年金見込み額が十分に確認されていない状態を意味します。将来に直結する年金情報が、過半数の人にとって活用されないまま見過ごされている状況が示されています。
若い世代ほど年金への関心が低い傾向
年代別の確認状況を見ると、年齢が上がるにつれて確認度が高まる傾向が見られました。
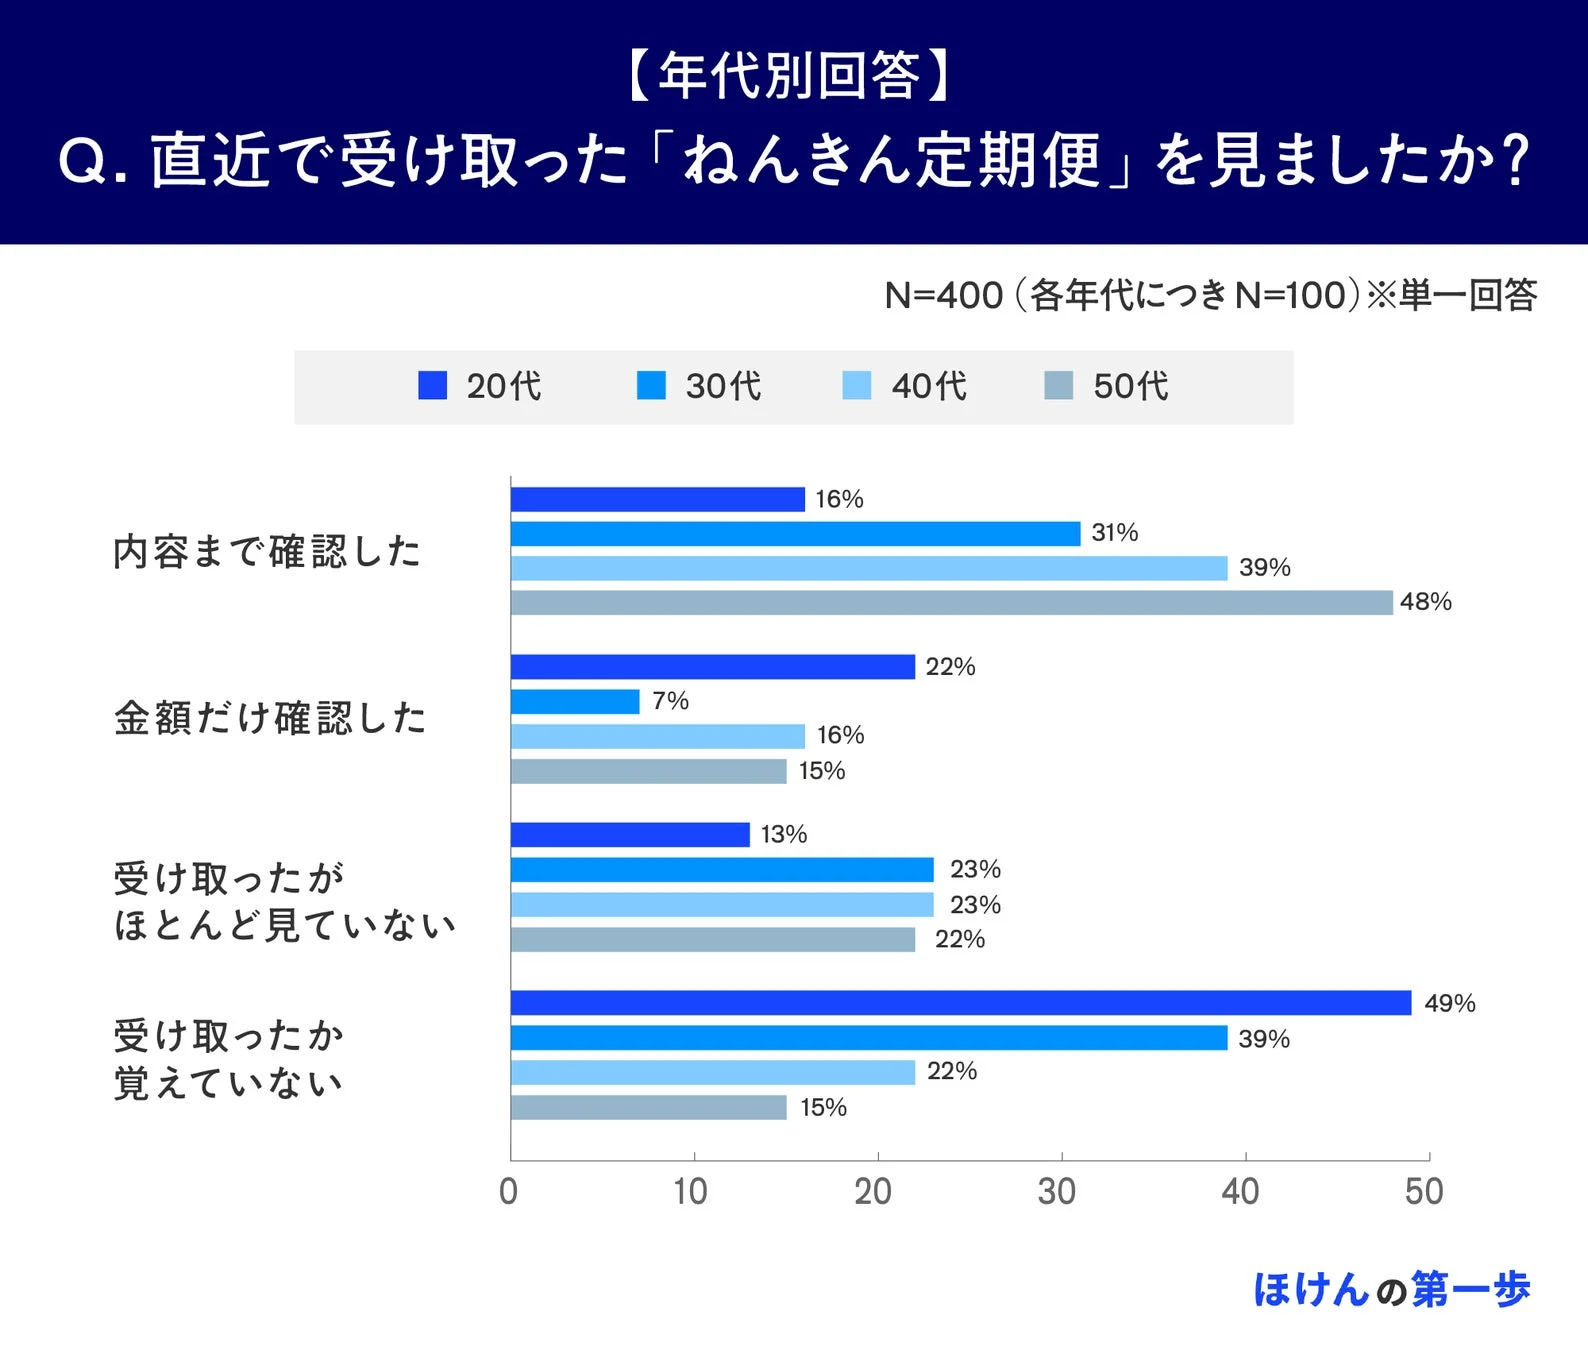
「内容まで確認した」と回答した割合は、20代で16%、30代で31%、40代で39%、50代で48%と段階的に増加しています。老後が近づくにつれて、年金を自分事として捉え、定期便に目を通すようになる様子がうかがえます。
一方で、20代では「受け取ったか覚えていない」が49%と約半数に達しました。若い世代ほど年金への関心が薄い傾向が浮き彫りになっています。
また、定期便に記載された将来の年金見込み額を「正確に覚えている」と回答したのはわずか10.5%です。「見たが覚えていない」が30.25%、「そもそも見ていない」が28.5%と、これらを合わせると約6割に上ります。
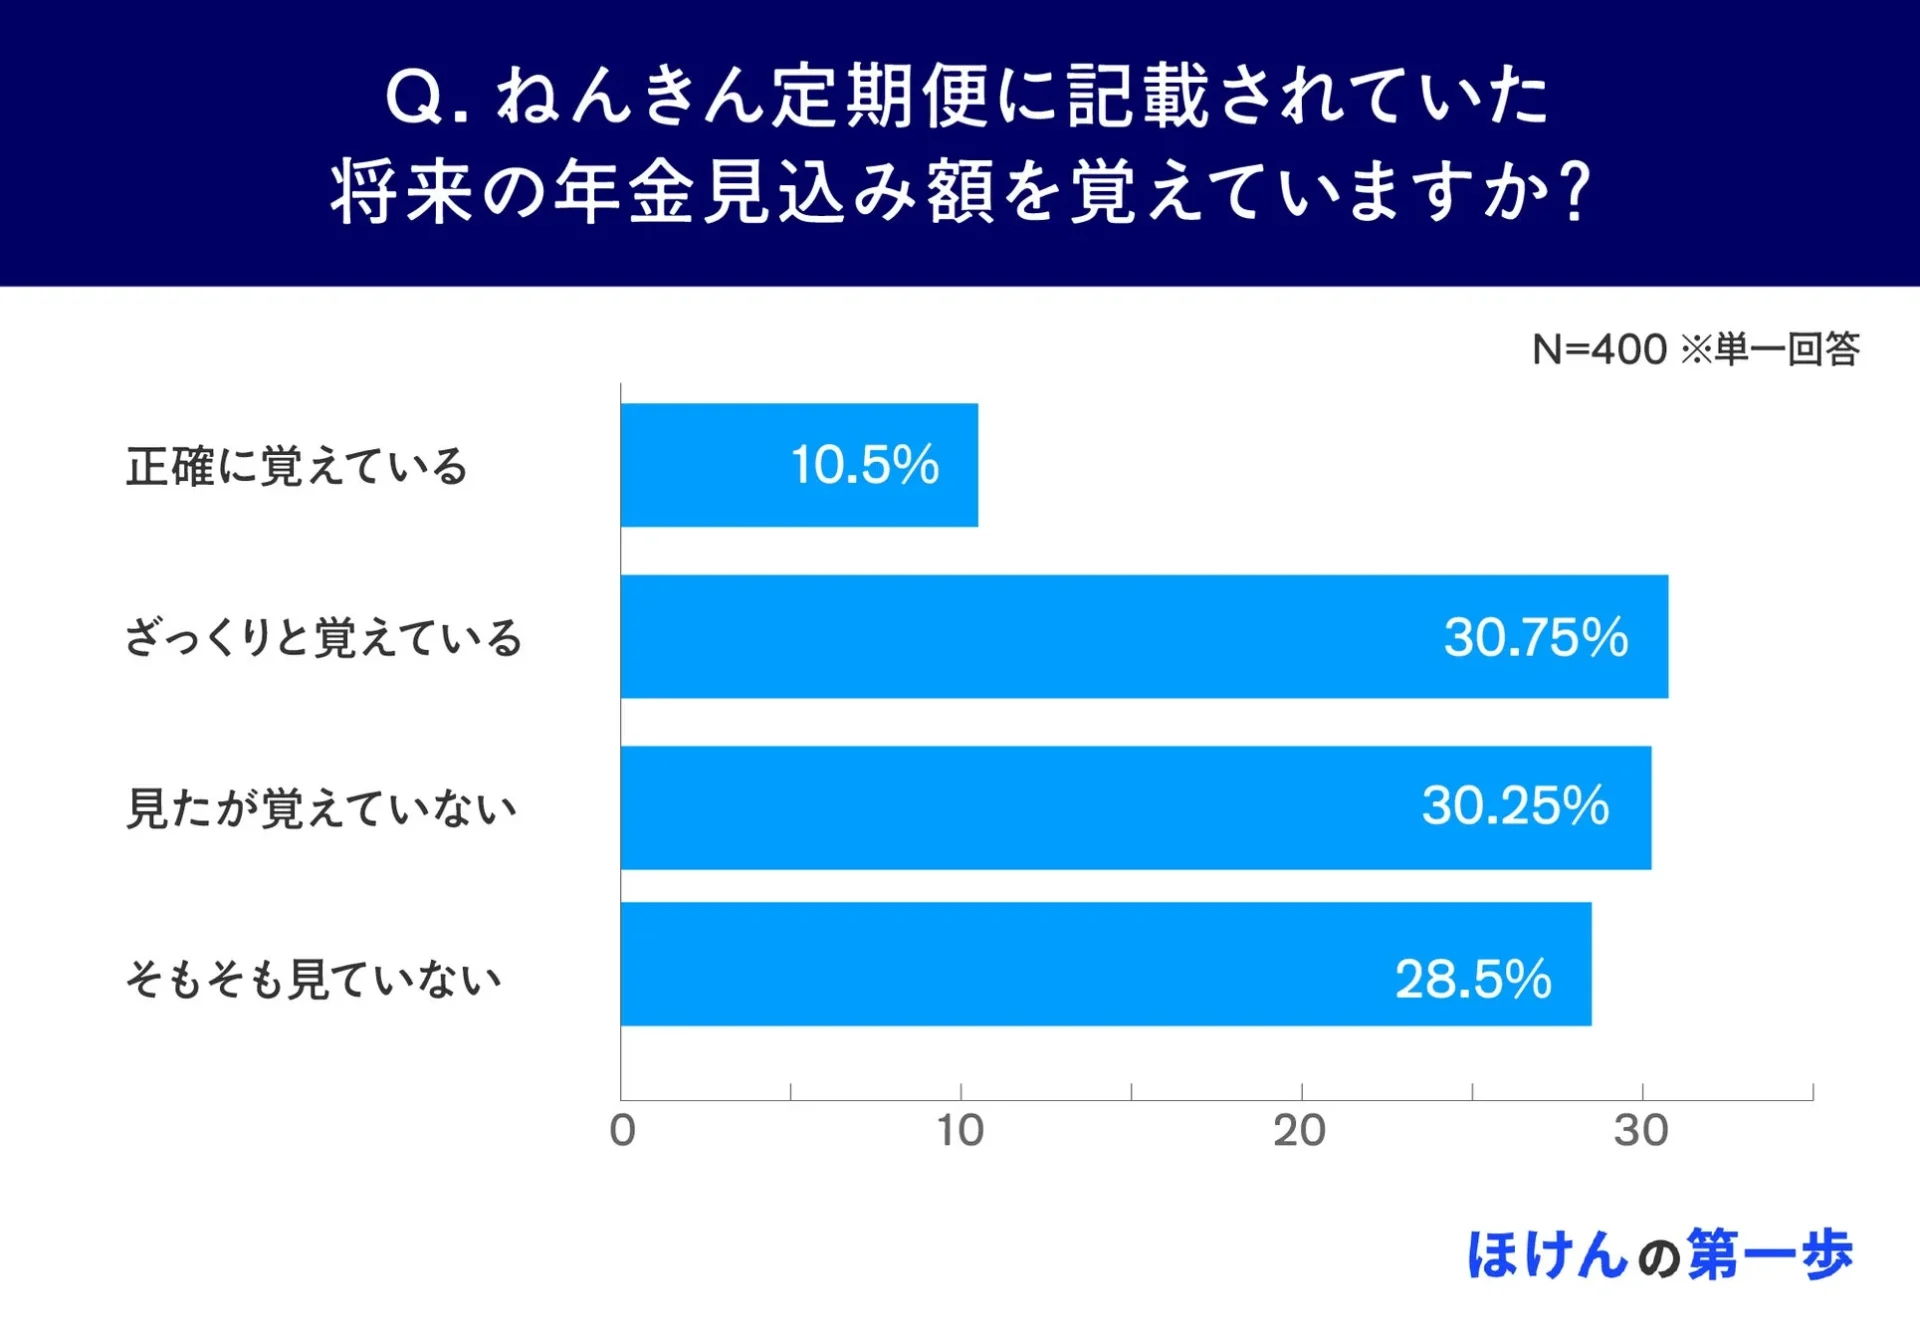
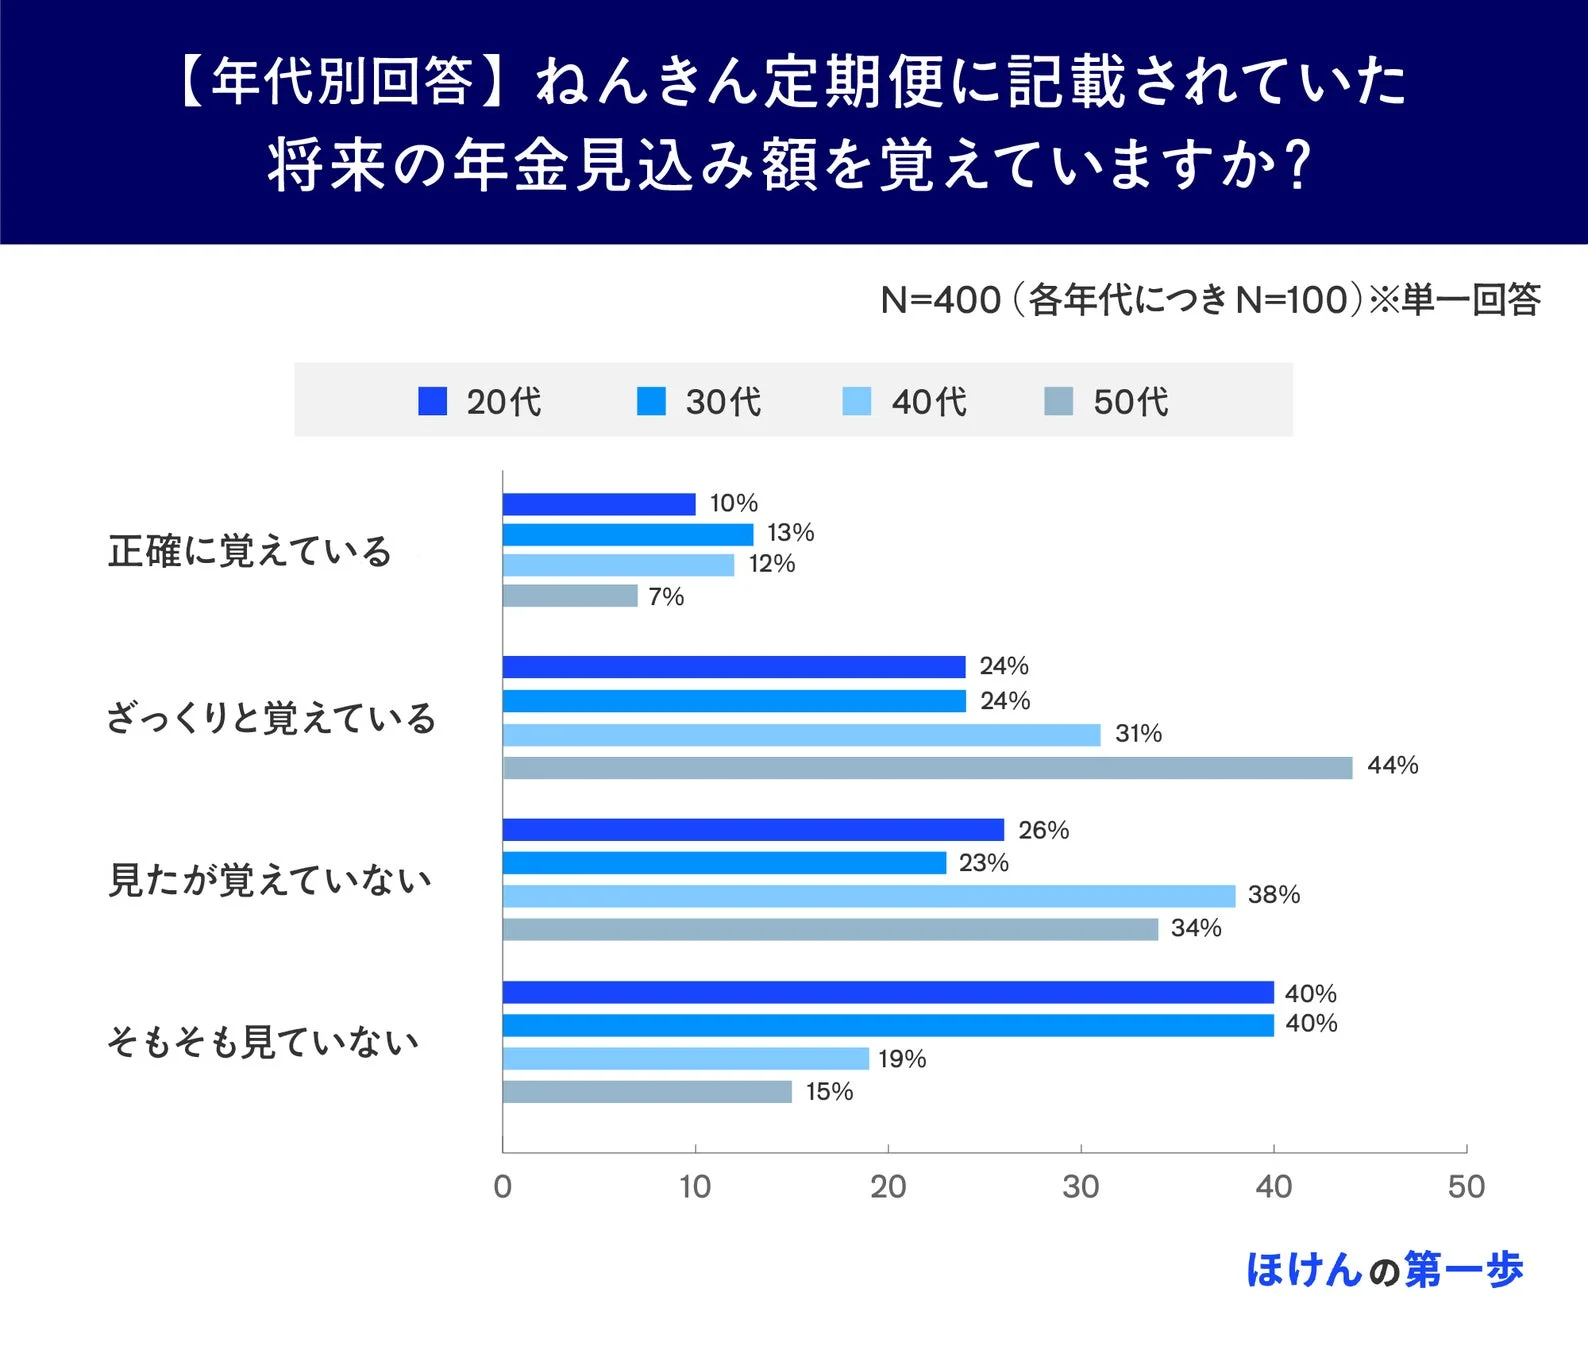
年代別に見ても、20代と30代では「そもそも見ていない」が40%と突出して高く、若い世代が年金との心理的な距離が大きいことが確認できます。50代でも「正確に覚えている」は7%にとどまり、年代を問わず、年金額を具体的な数字として認識できている人は少数です。
ねんきん定期便を見ても行動しない理由:不安と「何をすれば良いか不明」の壁
ねんきん定期便で年金見込み額を確認しても、多くの人が具体的な老後資金準備の行動に移せていない実態があります。
6割以上が老後資金について「特に何もしていない」
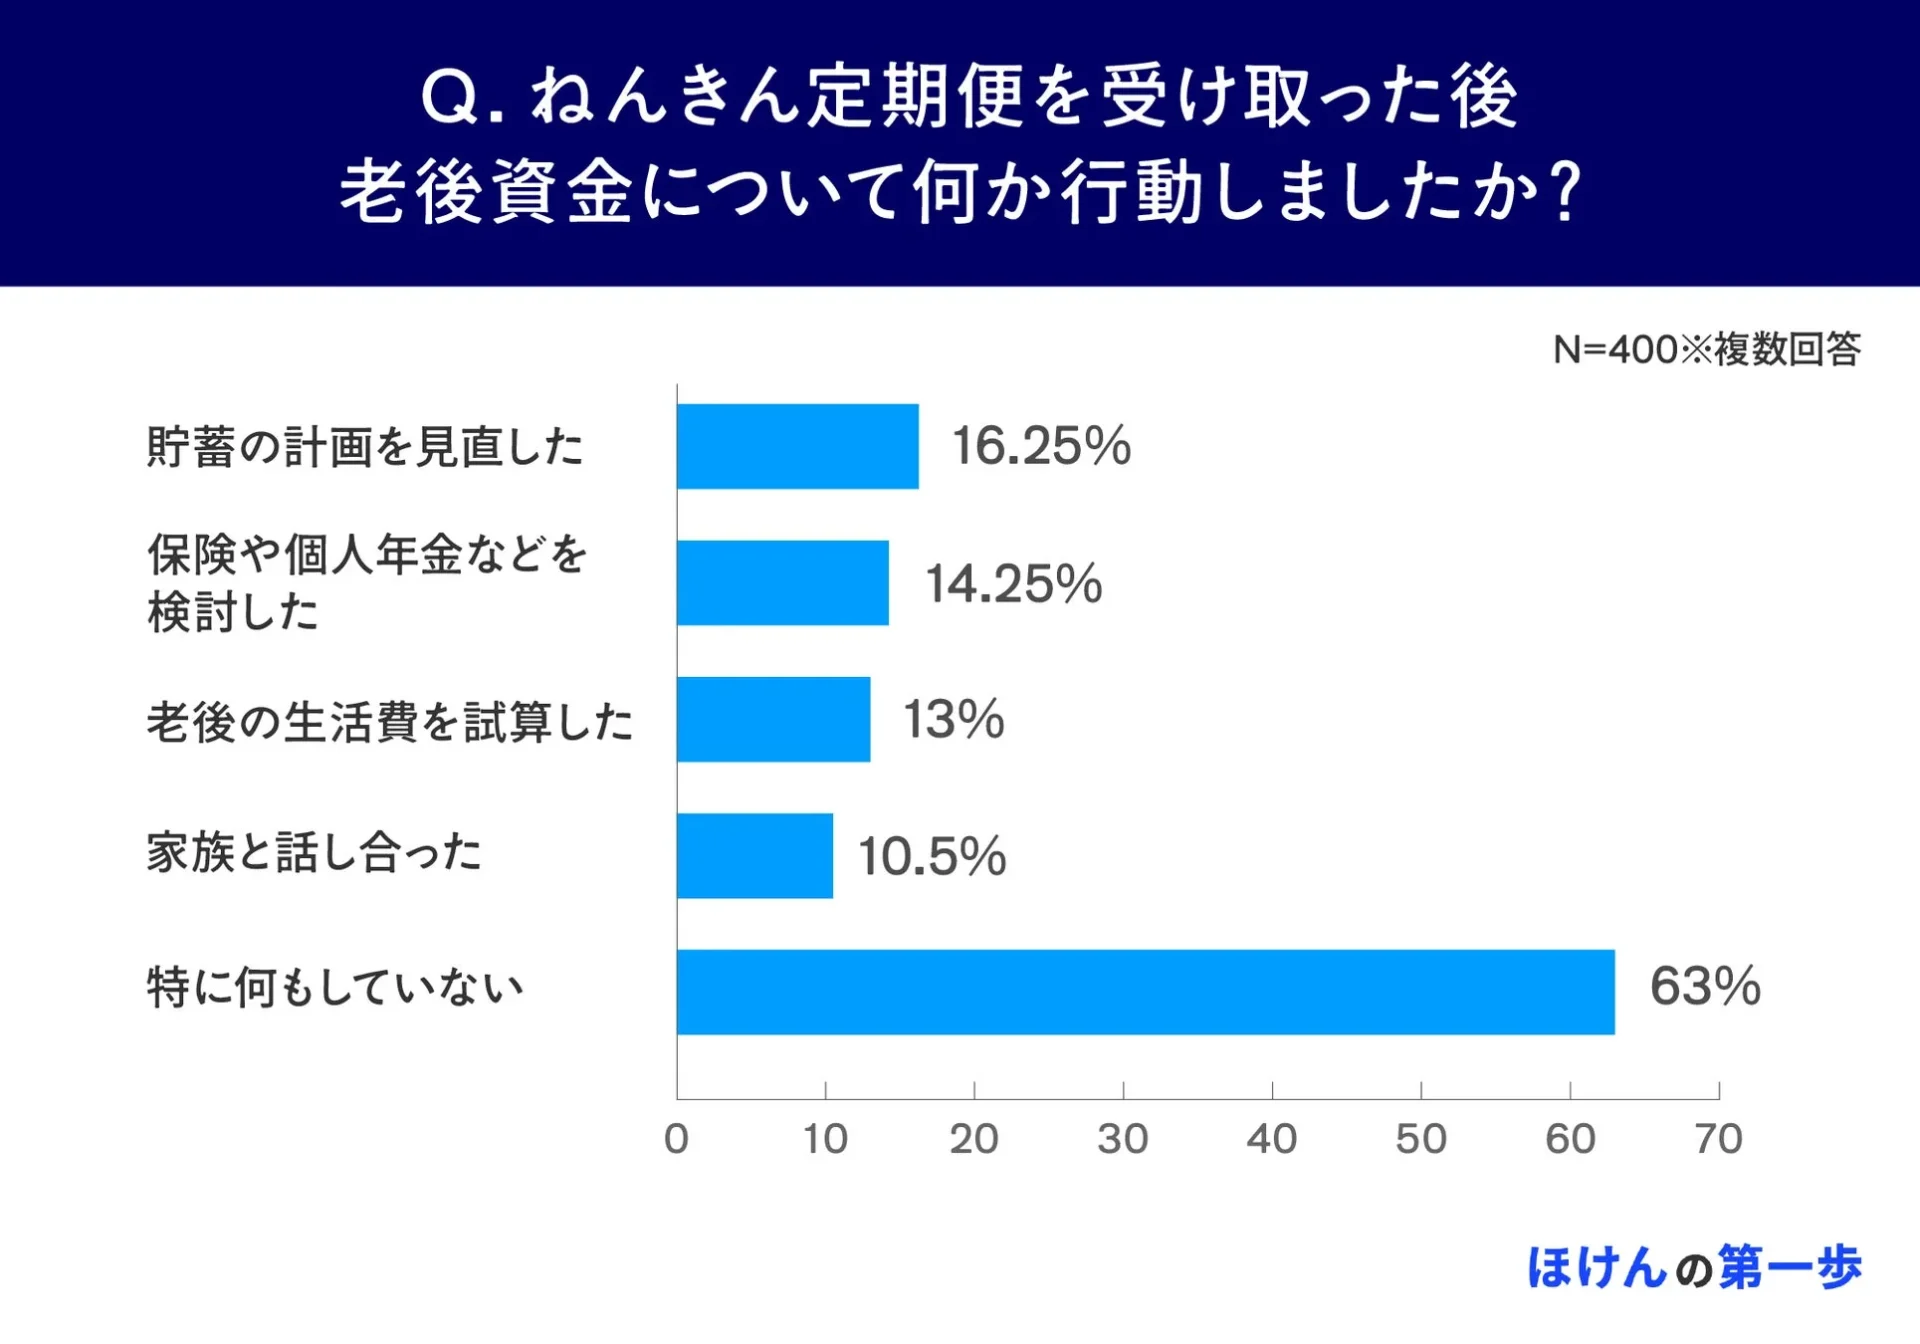
調査結果では、ねんきん定期便を見た後に老後資金について何か行動したかを尋ねたところ、「特に何もしていない」と回答した人が63%と最も多くなりました。貯蓄計画の見直しや保険・個人年金などの検討、老後の生活費試算といった具体的な行動は、いずれも低水準にとどまっています。
これは、情報を受け取っても、そこから一歩を踏み出せていない「確認止まり」の状態が多数派であることを示しています。
行動しない最大の理由は「不安を感じなかった」と「何をすればよいか不明」
行動しない理由を深掘りすると、以下の二つの大きな傾向が見えてきます。
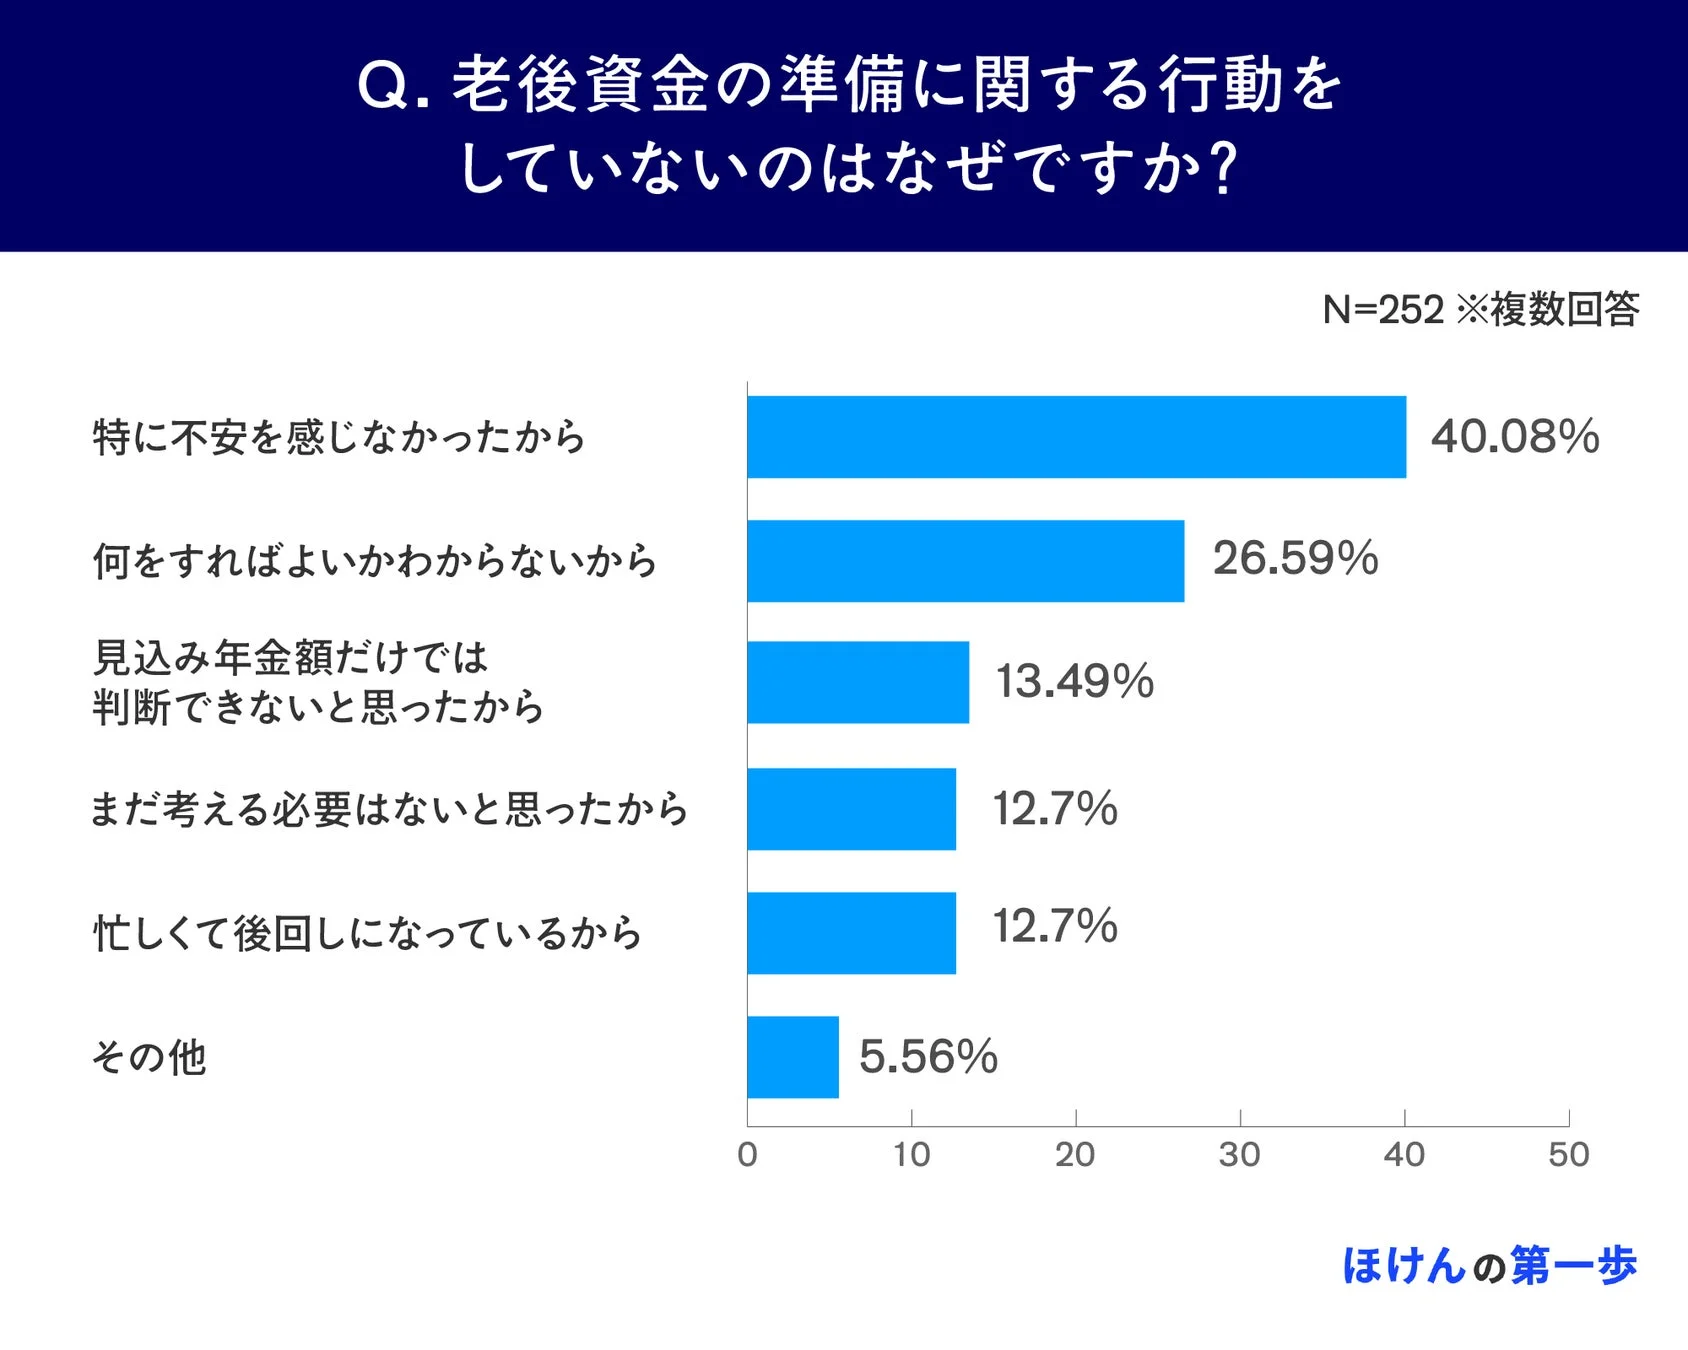
「特に不安を感じなかったから」:40.08%
「何をすればよいかわからないから」:26.59%
「特に不安を感じなかった」層は、現状維持で問題ないと考えている可能性があります。一方、「何をすればよいかわからない」層は、不安は感じているものの、具体的な行動方法が不明なために立ち止まっている状態です。備えたい意思はあっても、その方法が分からずに動けない人が一定数存在することがうかがえます。
年金だけでは老後資金は不足?約半数が感じる「足りない」現実
多くの人が老後資金準備の行動に移せていない一方で、公的年金だけでは老後の生活費をまかなえないと感じている人も少なくありません。
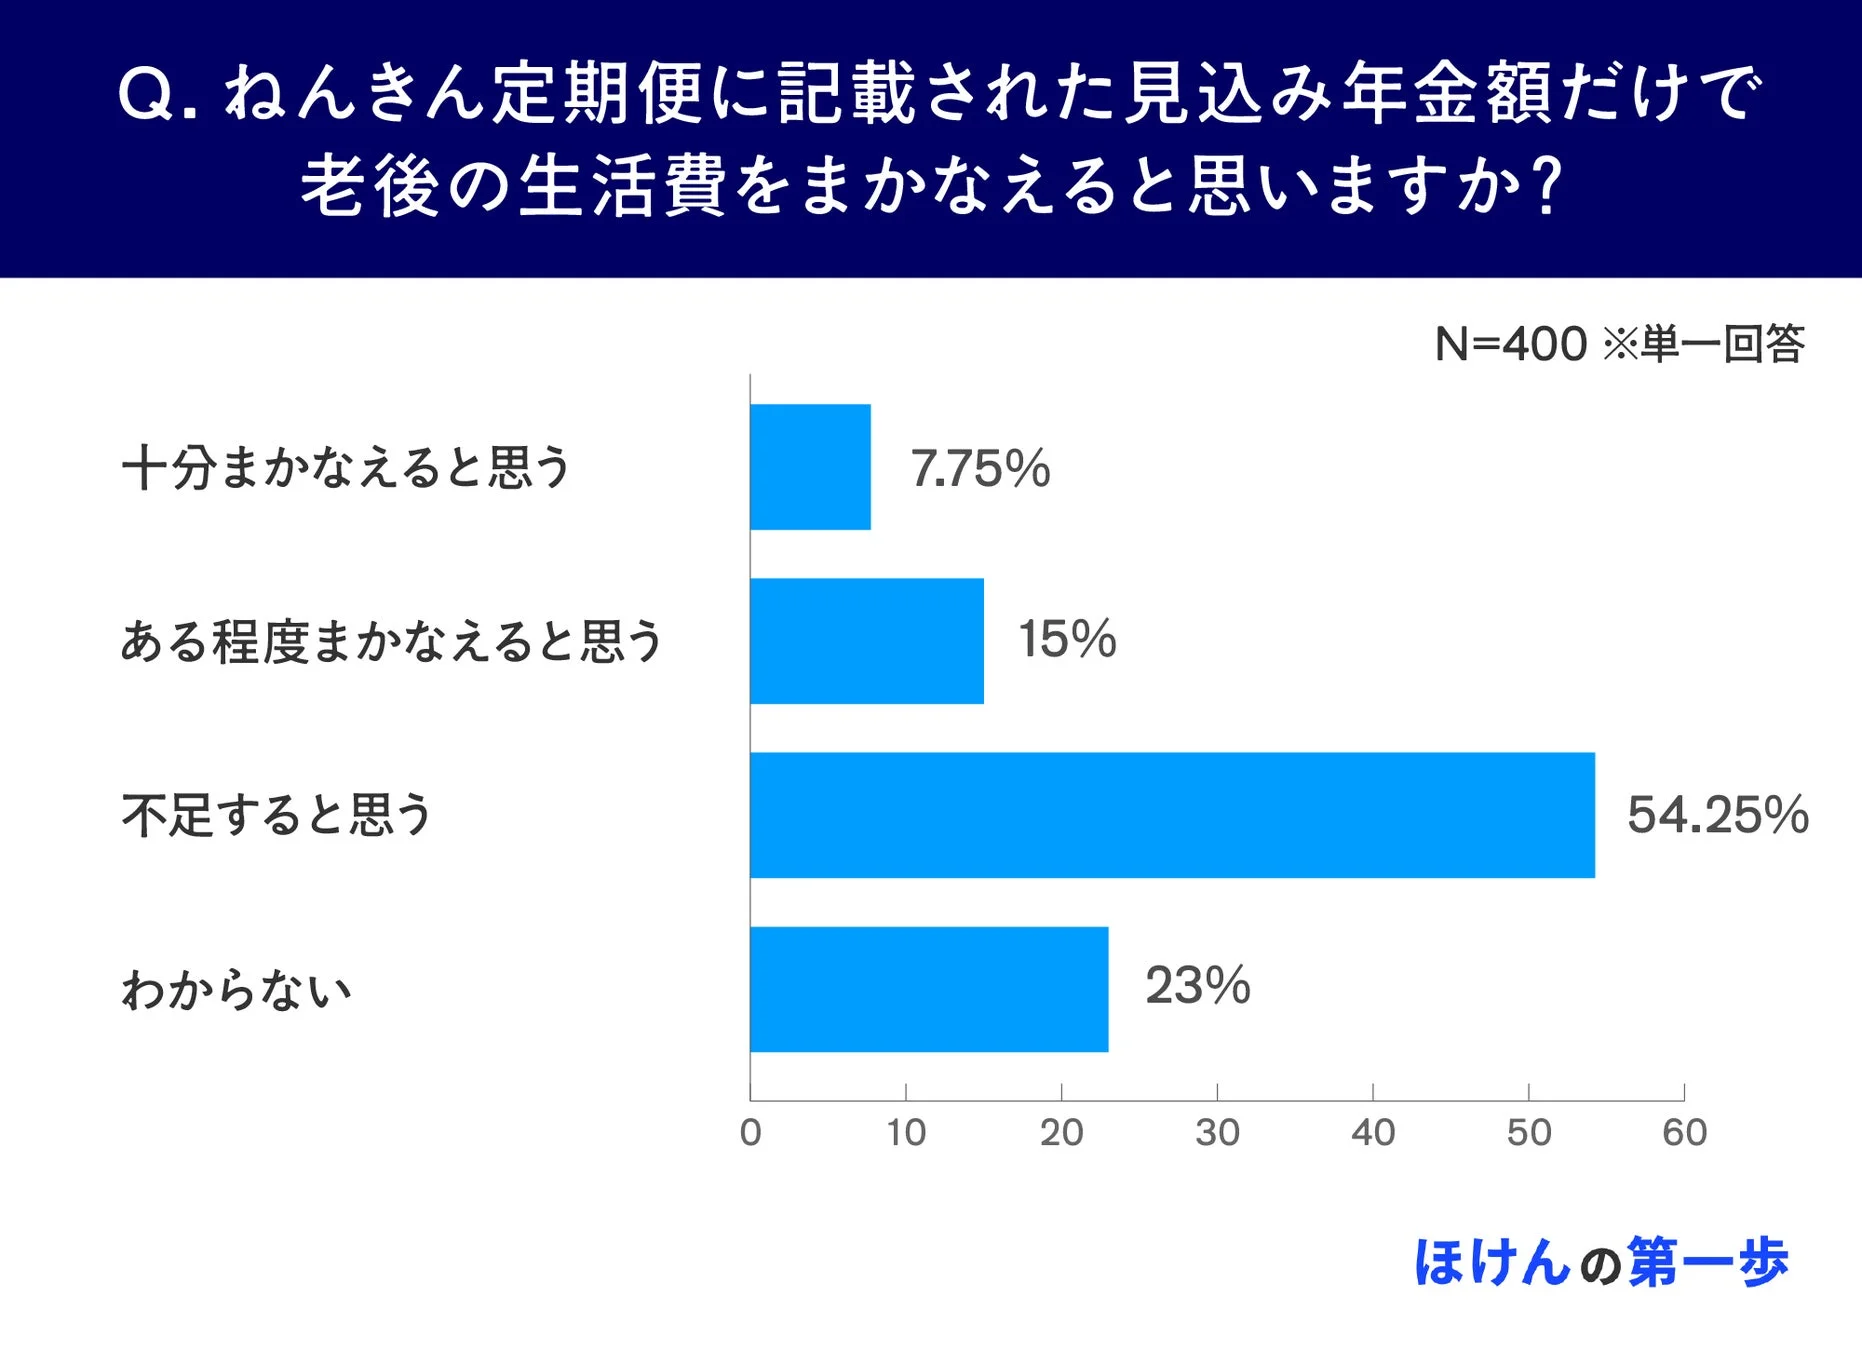
全体では「不足すると思う」が54.25%と過半数を占めました。「十分まかなえる」または「ある程度まかなえる」と回答した層は合計で22.75%にとどまっています。この結果から、公的年金だけでは老後の生活費が足りないという認識が広まっていることが分かります。
40代・50代の約7割が年金不足を実感
年代別に見ると、この不足感は年齢とともに顕著になります。
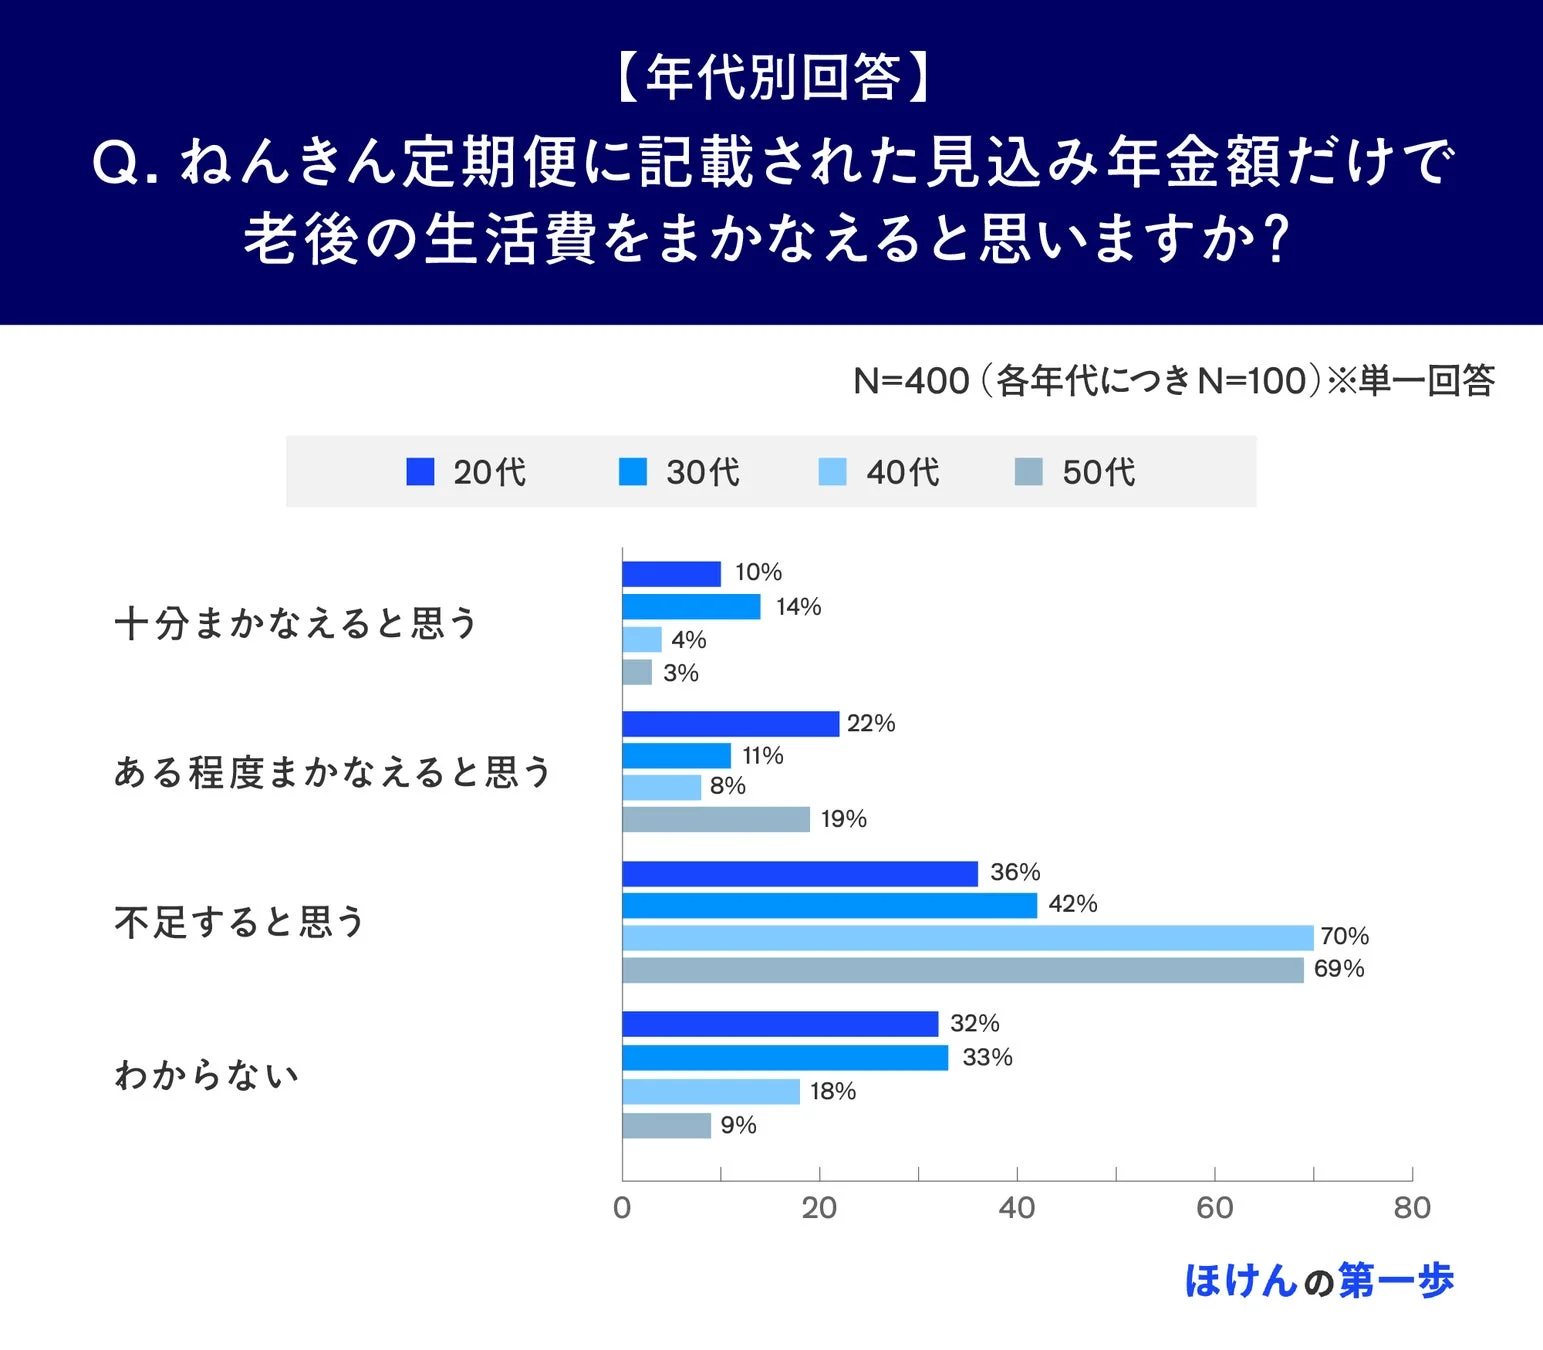
「不足すると思う」と回答した割合は、40代で70%、50代で69%と約7割に達しています。これは20代の36%、30代の42%と比較して約2倍近い差です。老後が現実味を帯びる年代ほど、年金だけでは足りないという危機感を強く抱いていることが示されています。
老後資金の不足を認識しても行動できないジレンマ
老後が目前に迫る40代・50代が不足を実感する一方で、残された準備期間は短くなっています。この年代で危機感が高まることは自然ですが、まとまった備えを築く時間的な余裕は少なくなっているのが現状です。そのため、不足の認識がまだ低い若い世代のうちから、早めに準備を始めることの重要性が高まります。
少額から始める老後資金準備:投資と貯蓄、個人年金保険の選択肢
老後資金の不足に備える方法として、どのような選択肢に関心があるのでしょうか。
投資への関心は高いが、行動に移せない理由
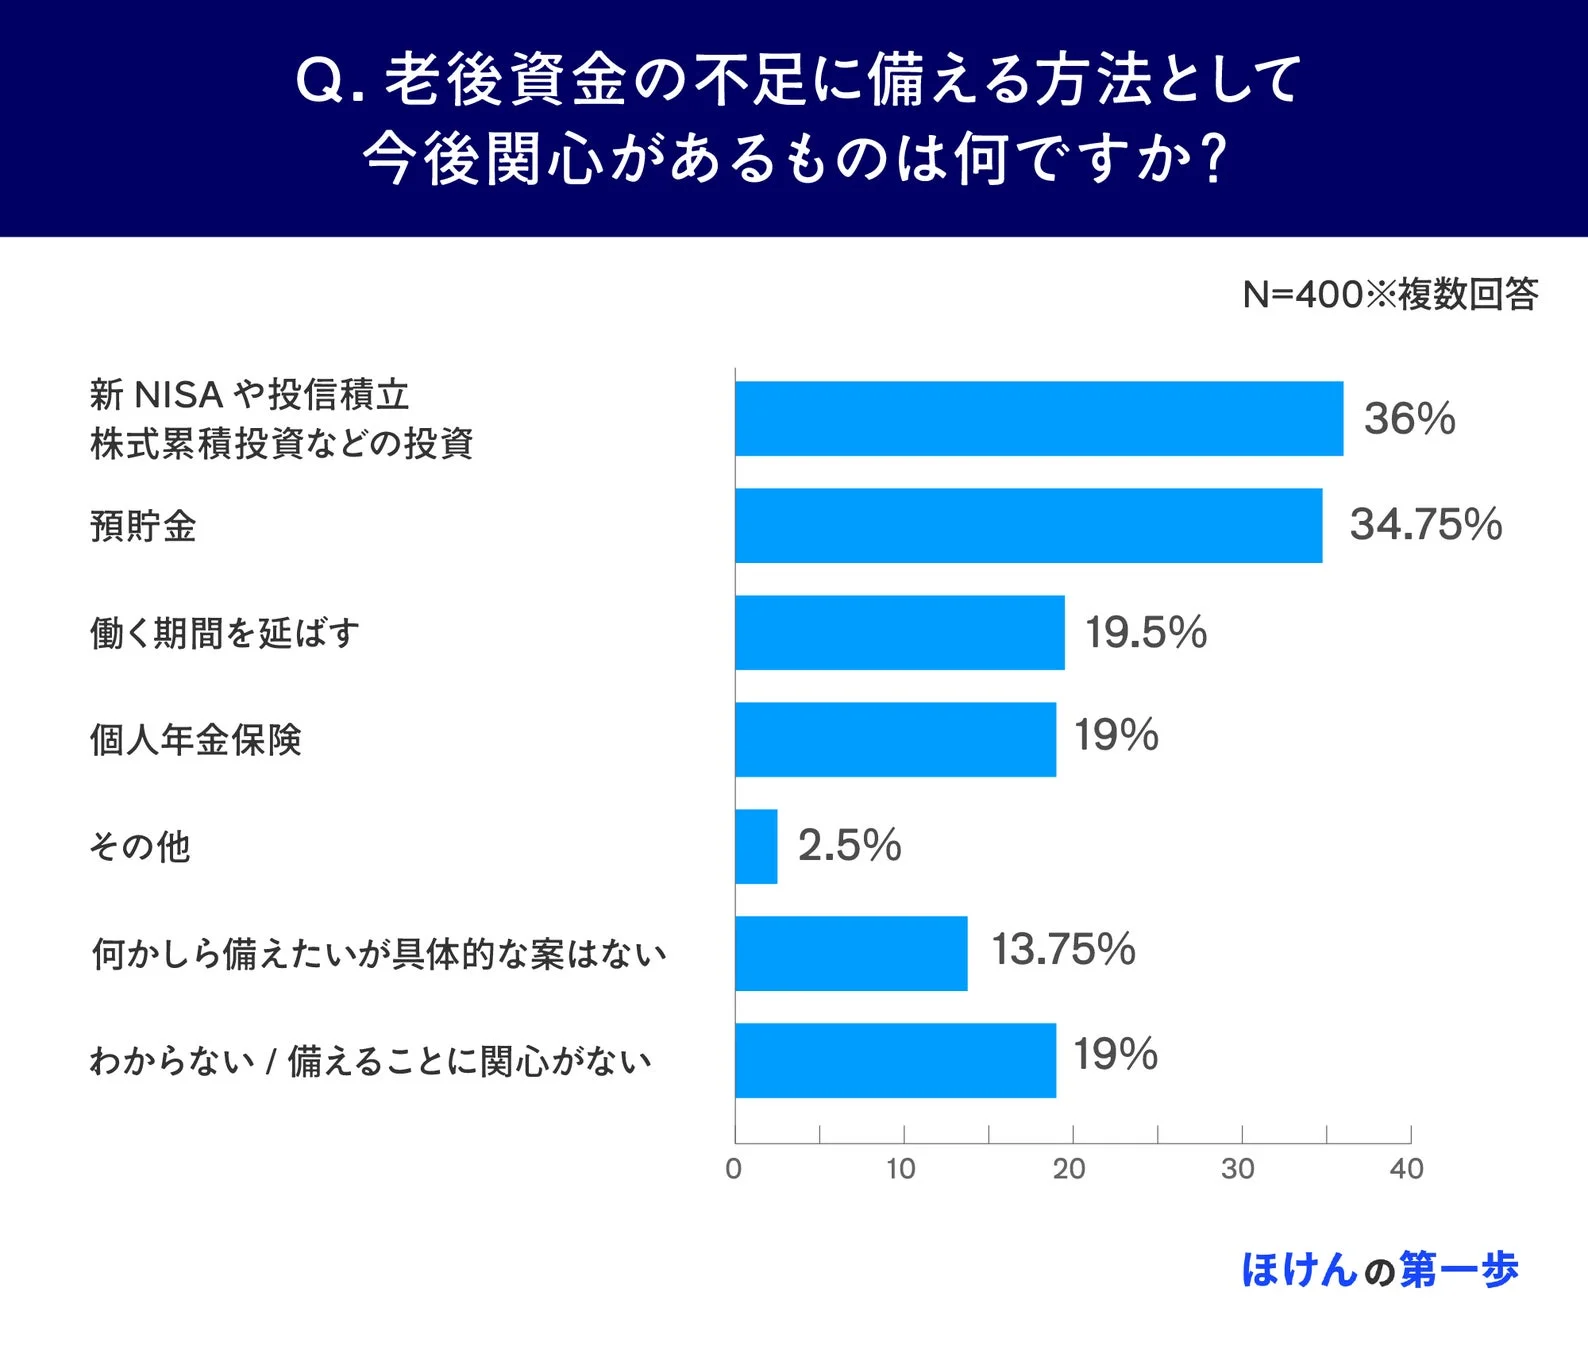
老後資金の不足に備える方法として最も関心が高かったのは「新NISA等の投資」で36%でした。次いで「預貯金」が34.75%、「働く期間を延ばす」が19.5%、「個人年金保険」が19%という結果です。
投資への関心が高い一方で、前述の「何をすればよいかわからない」という理由で行動に移せない人が一定数存在します。投資には専門知識が必要というイメージがあり、特に投資初心者にとってはハードルが高く感じられることがあります。
投資初心者に優しい「個人年金保険」のメリット
「個人年金保険」への関心は19%と、投資や預貯金に比べて低い水準です。しかし、個人年金保険には投資初心者にとって魅力的なメリットがあります。
運用判断が不要: 投資のように自分で運用方針を判断する必要がありません。
税制優遇: 所定の条件を満たせば、所得税・住民税の「個人年金保険料控除」が受けられ、税負担が軽減されます。
着実な積み立て: 専門知識がなくても始めやすく、計画的に老後資金を積み立てられます。
例えば、第一生命の「ステップジャンプ」のような指数連動型個人年金保険(無配当)は、契約から3年経過後は払い込んだ保険料の累計額が保証されるため、預貯金だけでは物足りないが投資の値動きには不安があるという人でも安心して備えられます。
参考:ほけんの第一歩「ステップジャンプ」
https://www.dai-ichi-life.co.jp/examine/lineup/products/step_jump/index.html
少額投資で始める資産形成の第一歩
「何をすればよいかわからない」という投資初心者にとって、運用判断が不要で税制優遇も受けられる個人年金保険は、老後資金準備の最初の一歩として検討する価値のある選択肢です。また、少額から始められる投資信託の積立なども、資産形成の有効な手段となります。月100円から積立可能な証券会社も存在し、無理のない範囲で投資を始めることが可能です。
【Q&A】ねんきん定期便と老後資金準備に関する疑問を解決
Q1:ねんきん定期便はなぜ毎年届くのですか?
A1:ねんきん定期便は、国民が自身の年金加入記録や将来の年金見込み額を定期的に確認し、老後の生活設計を考えるきっかけを提供するために、日本年金機構から年に一度送付されます。自身の年金情報を把握することは、将来の備えを計画する上で不可欠です。
Q2:ねんきん定期便に記載されている年金見込み額は確定した金額ですか?
A2:ねんきん定期便に記載されている年金見込み額は、これまでの加入期間と保険料の納付状況に基づいて算出された「現時点での見込み額」です。将来の働き方や年金制度の変更によって変動する可能性があります。あくまで目安として捉え、老後資金計画の参考にする必要があります。
Q3:老後資金準備はいつから始めるべきですか?
A3:老後資金準備は、早ければ早いほど有利です。特に少額投資の場合、時間を味方につけることで複利効果(運用益がさらに運用される効果)が期待できます。今回の調査でも、若い世代ほど年金への関心が低い傾向が見られましたが、20代や30代のうちから月数千円でも積み立てを始めることが、将来の大きな差につながります。
Q4:個人年金保険とNISA(ニーサ)はどちらを優先すべきですか?
A4:どちらも老後資金準備に有効な制度ですが、それぞれ特徴が異なります。個人年金保険は、運用を保険会社に任せることができ、税制優遇(個人年金保険料控除)があります。NISAは、自分で投資商品を選び、運用益が非課税になる制度です。投資経験やリスク許容度によって選択が異なりますが、両方を活用することも可能です。まずは少額から始めやすい方から検討し、徐々に知識を深めることが推奨されます。
まとめ:ねんきん定期便を「確認止まり」にしないために
今回の調査では、ねんきん定期便が老後資金準備の具体的な行動に結びついていない実態が明らかになりました。多くの人が情報を受け取っても「特に何もしていない」と回答し、その背景には「不安を感じなかった」または「何をすればよいかわからない」という理由が存在します。
一方で、公的年金だけでは老後生活費が「不足すると思う」と回答した人は過半数に上り、特に40代・50代では約7割に達しています。この「不足への危機感」と「行動への戸惑い」のギャップを埋めることが、これからの老後資金準備には求められています。
ねんきん定期便を単なる通知書として終わらせず、自身の老後資金について考えるきっかけとすることが重要です。少額からでも始められる個人年金保険や投資信託の積立など、行動への第一歩を踏み出す選択肢は複数存在します。
