 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

📌 この記事で分かること
- 「金利ある世界」での守りの投資戦略:インフレや金利上昇局面で貯金だけでは資産が減る理由と、安全・堅実にお金を増やす基礎知識
- 少額で始められる二大投資手法の極意:お小遣い感覚で現金収入を得る「高配当株投資」と、プロにお任せで丸ごと分散できる「投資信託・ETF」の選び方
- 暴落にも動じない最強ポートフォリオ作りの手順:株だけでなく債券・金(ゴールド)・J-REITを組み合わせ、リスクを大幅に抑えるアセットアロケーション
- 月1,000円〜1万円でできる具体的ステップ:初心者でも迷わずできるネット証券活用法と、挫折しない継続のコツ
「将来のためにお金を増やしたいけれど、手元に大きな余剰資金なんてない…」 「失敗して貴重なお金を減らしてしまうのが怖くて、一歩を踏み出せない…」
こんな悩みを抱えていませんか?
「金利ある世界」が常態化した昨今、これまでのように「銀行に預金しておけば安心」という時代は終わりました。物価が上がりお金の価値が下がる中で、何もしないでいること自体が、実は「資産を減らすリスク」になっています。
投資は大金を持つ富裕層だけのものではありません。月数千円〜1万円程度の「少額」からでも、正しい知識を持って「堅実志向」で運用すれば、リスクを最小限に抑えながら着実に資産を守り、増やすことが可能です。
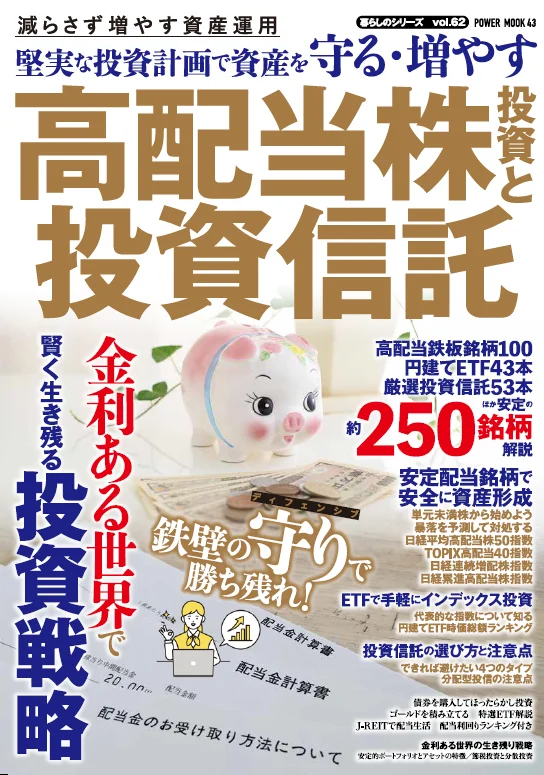
本記事では、大洋図書刊のムック誌『堅実な投資計画で資産を守る・増やす 高配当株投資と投資信託』の内容を踏まえ、初心者でも今日から実践できる「安心・安全な投資法」を解説します。
「金利ある世界」で普通の人が知っておくべき堅実投資の基本
なぜ今、貯金だけでは危険なのか?(インフレと金利の影響)
かつては「銀行にお金を預けておけば少なからず利息がつき、元本も絶対に減らない」という時代がありました。しかし、現在の日本は「金利ある世界」へと変化しています。
金利がつくようになった一方で、それ以上に進行しているのが「インフレ(物価上昇)」です。 例えば、100万円を金利0.1%の普通預金に1年間預けても、増える利息はわずか1,000円(税引前)です。しかし、もし物価が年間2%上昇した場合、これまで100万円で買えていたものが102万円出さないと買えなくなります。つまり、「100万円という数字は変わらなくても、買えるものの量が減る=実質的に資産が目減りしている」ということです。
この「静かな資産の減少」から自分のお金を守るためにも、預金の一部を「価値が目減りしにくい投資商品」へシフトさせることが必要な時代になっています。
大金をかけない「少額投資」が初心者におすすめな理由
「投資はお金持ちがやるもの」というイメージを持たれがちですが、初心者にこそ少額投資をおすすめします。その理由は主に3つあります。
- 心理的ハードルが圧倒的に低い 万が一、相場が下がったとしても、投資額が月1,000円〜1万円程度であれば生活が破綻することはありません。失敗のダメージが小さいため、夜も安心して眠れます。
- 実践を通じて投資の知識と経験が身につく 本やネットで勉強するよりも、実際に自分の1,000円を運用してみる方があらゆる経済ニュースや値動きに対する実感が身につきます。
- 時間を味方につけた「長期運用」ができる 少額であっても、早く始めれば始めるほど投資期間が長くなり、利益が利益を生む「複利効果」の恩恵を長く受けることができます。
投資の二大柱「高配当株投資」と「投資信託」の違いと役割
堅実志向の投資初心者がまず押さえるべき二大手法が「高配当株投資」と「投資信託」です。それぞれの特徴と役割をわかりやすく整理しました。
| 比較項目 | 高配当株投資 | 投資信託(インデックス型等) |
|---|---|---|
| 主な目的 | 定期的な現金収入(配当金)を得る | 資産全体を中長期で大きく育てる |
| 仕組み | 業績が良く配当金を多く出す個別企業の株を買う | 運用のプロが多数の銘柄をセットにした商品を少額で購入する |
| 手間・難易度 | 銘柄の選定や業績チェックが少し必要 | 一度設定すれば全自動で積立運用が可能 |
| 初心者へのアドバイス | 「今使えるお小遣い」を増やしたい方向け | 「将来のための資産」を着実に作りたい方向け |
この2つはどちらか一方を選ぶ必要はありません。「投資信託でベースとなる資産を着実に育てつつ、高配当株で日々の生活を豊かにする配当金を受け取る」という組み合わせが、最も堅実で満足度の高いやり方です。
月1万円から目指す!堅実な資産形成の二大手法
①【高配当株投資】お小遣い感覚で現金収入(配当金)を得るコツ
配当金とは?持っているだけで入る「不労所得」
企業に投資すると、その企業が稼いだ利益の一部を株主に還元してくれます。これが配当金(はいとうきん)です。配当利回りが高い(目安として年3%〜5%以上)銘柄を「高配当株」と呼びます。
例えば、年間配当利回り4%の高配当株に10万円を投資しておくと、何もしなくても毎年4,000円(税引前)の現金が口座に振り込まれます。
中長期保有と複利運用の効果
高配当株投資の基本は、「一度買ったら売らずに中長期でじっくり保有すること」です。値上がり益を狙って短期売買を繰り返す必要はありません。
受け取った配当金を日常生活の足しにして使うのも自由ですし、配当金をそのまま再投資して買い増せば、さらに受け取る配当金が増えていく「複利効果」を得ることも自由です。自分に合った使い方を選べるのが高配当株の大きなメリットです。
初心者でも失敗しにくい鉄板銘柄の選び方
初心者が高配当株を選ぶ際は、単に「利回りが高いから」という理由だけで選ぶと危険です(業績悪化で株価が急落しているだけの「罠銘柄」があるため)。
初心者でも安心して選べる「鉄板銘柄」のポイントは以下の4つです。
- 業績が長年安定している:景気の波に左右されにくいインフラ、通信、金融、日用品などの業界。
- 連続増配(または減配しない)実績がある:過去10年以上、配当金を減らしていない、または増やし続けている企業。
- 配当性向が高すぎない:無理をして配当を出していないか(利益の30%〜50%程度が健全)。
- 配当鉄板銘柄リストなどを活用する:専門誌などで紹介されている定番100銘柄などを参考に、複数の業界に分散して購入する。
💡 【初心者向け】まずは少額から試せるネット証券で口座を作ろう!
1株単位(数百円〜)から高配当株が買えるネット証券なら、まとまった資金がなくてもすぐにスタートできます。NISA口座にも対応しており、利益にかかる税金(約20%)がゼロになるため、お得に資産運用が始められます。


②【投資信託・ETF】丸投げで丸ごと買える手堅い運用法
投資信託(ファンド)の仕組み
投資信託とは、投資家から集めたお金を一つの大きな資金としてまとめ、運用の専門家(ファンドマネージャー)が株式や債券などに分散投資してくれる仕組みです。
100円〜1,000円といった少額から購入でき、たった1つの商品を買うだけで世界中の何千社もの企業に分散投資したのと同等の効果が得られます。
世界株式・米国株式・インデックス型の魅力
初心者におすすめなのは、日経平均株価やS&P500、オルカン(全身世界株式)といった「特定の市場指数(インデックス)」に連動するインデックス型投資信託です。
- 世界株式(オルカンなど):世界中の株式に丸ごと投資。地球全体の経済成長の恩恵を受けられる。
- 米国株式(S&P500など):イノベーションを牽引する米国主要500社に投資。高い成長実績が魅力。
- バランス型ファンド:株式だけでなく債券や不動産にも自動で分散してくれる安心型。
手数料(信託報酬)が非常に低いインデックス型を選ぶのが、手元にお金を残す鉄則です。
流動性が高く初心者にも扱いやすい「ETF」のメリット
投資信託と並んで注目したいのがETF(上場投資信託)です。 ETFは、証券取引所に上場している投資信託のことで、「株のようにリアルタイムで売買できる投資信託」とイメージすると分かりやすいでしょう。
- 即時取引が可能:市場が開いている時間であれば、株と同じように自由なタイミングで売買できる。
- 透明性が高い:値動きがリアルタイムで確認できる。
- 定期的な分配金(配当)が出るタイプもある:投資信託の分散性と、高配当株のような現金収入の両方を兼ね備えた「安定配当型ETF」も人気です。
対象とする指数(インデックス)を決めれば商品選びで迷いにくいため、投資初級者でもスムーズに取り入れられます。
資産を守る!暴落に強いポートフォリオの組み合わせ方
リスクを抑える「アセットアロケーション(資産配分)」の決定法
投資を行う上で最も重要なのが、「アセットアロケーション(資産の配分比率)」を決めることです。
投資の世界には「卵は一つのカゴに盛るな」という格言があります。一つの銘柄や「株式」だけに全財産を投資していると、株価が暴落した際に資産全体が大きなダメージを受けてしまいます。
リスクを抑えて堅実に増やすためには、値動きの異なる複数の「資産(アセット)」を組み合わせるポートフォリオ作りが不可欠です。
株だけじゃない!債券・金(ゴールド)・J-REITを組み込む安心感
株式以外の代表的な資産(アセット)とその役割を解説します。これらを組み合わせることで、どんな相場環境でも崩れにくい強いポートフォリオが完成します。
【守りと増やすのゴールデンバランス例】
・株式(高配当株・投資信託):50% (成長と現金収入を狙うエンジン)
・債券:30% (暴落時のクッション・守りの要)
・金(ゴールド):10% (インフレ・有事の保険)
・J-REIT:10% (不動産分配金によるアクセント)
1. 債券(国債・社債):値動きが穏やかな「守りの資産」
国や企業がお金を借りるために発行する証書です。株式に比べて値動きがマイルドで、定期的な利息が受け取れるため、ポートフォリオの「守り」として機能します。株が暴落した際に値下がりしにくい性質を持っています。
2. 金(ゴールド):インフレや有事に強い「安全資産」
金は地球上に存在する量が限られている実物資産です。紙幣(通貨)の価値が下がるインフレ局面や、世界情勢が不安定になる戦争・危機(有事)の際に買われやすいため、資産の保全に最適です。
3. J-REIT(日本版不動産投資信託):不動産からの分配金を得る仕組み
多くの投資家から集めた資金でオフィスビルやマンション、物流施設などの不動産を購入し、その賃貸収入や売買益を投資家に分配する仕組みです。現物の不動産を買うには数千万円〜数億円が必要ですが、J-REITなら数万円から不動産オーナーになれ、比較的高水準の分配金が期待できます。
これらを組み込んだテーマ型ファンドやバランス型投資信託を活用すれば、初心者でも手軽に本格的な分散投資が可能です。
暴落が起きたときに絶対にやってはいけないこと&正解の対処法
投資を続けていると、数年に一度は必ず「〇〇ショック」と呼ばれる市場の暴落に直面します。このとき、知識がない初心者ほど慌てて失敗してしまいます。
❌ 絶対にやってはいけないこと:狼狽売り(ろうばいうり)
株価が急落したことに恐怖を感じ、底値で慌てて売却してしまうことです。売却した瞬間に損失が確定してしまいます。歴史的に見ても、優れたインデックスや優良高配当株は、暴落を乗り越えて再び上昇してきました。
⭕ 正解の対処法:冷静に「放置」または「積み立て継続」
- 投資信託の場合:淡々と定額での積立買い付けを継続します。安くなった時期にたくさんの量を買えるため、将来相場が回復した際に大きな利益に繋がります。
- 高配当株の場合:企業の業績や配当維持力に問題がなければ、安値で買える「絶好の買い増しチャンス」と捉えて静観、あるいは少しずつ買い増します。
本誌でも暴落時の具体的対処法が詳しく解説されているため、事前に心構えを作っておくことが安心につながります。
失敗しない少額投資の具体的なステップ

投資経験が全くない方でも迷わないよう、少額投資をスタートするまでのステップをまとめました。
【ステップ1】毎月の余剰資金(余分なお金)を把握する
  ↓
【ステップ2】手数料の安いネット証券で口座を開設する(NISA活用)
  ↓
【ステップ3】毎月1,000円〜1万円の「自動積立設定」を行う
  ↓
【ステップ4】定期的に資産状況を確認し、ほったらかしで運用する
ステップ1:余剰資金(なくなっても生活に困らないお金)の確認
生活費や半年分程度の緊急予備資金(生活防衛資金)は手元の銀行預金として残しておきます。その上で、「毎月1万円なら使わずに余っている」「お小遣いの中から3,000円出せる」という「余剰資金」の金額を算出します。
ステップ2:ネット証券の口座開設と非課税制度(NISA)の活用
店舗型の銀行や大手対面証券は手数料が高いため、初心者は必ず手数料が最安水準のネット証券を選びましょう。また、運用益や配当金が非課税になる「NISA(少額投資非課税制度)」を優先的に利用するのが鉄則です。
ステップ3:月1,000円〜1万円からの定期積み立て設定
一度「毎月〇日に〇千円買い付ける」という自動設定をしておけば、毎月買い付ける手間がかからず、感情に左右されずに堅実な積立運用が継続できます。
初心者が抱く疑問を解決!少額投資Q&A

投資を始める前の読者からよく寄せられる質問をQ&A形式でまとめました。
Q1: 本当にお金がなくても投資って始められるの?
A: はい、100円や1,000円といった少額から十分始められます。 ネット証券を利用すれば、投資信託なら100円から、日本株でも1株(数百円〜数千円)から購入できます。無理して大きな金額を用意する必要はありません。まずは「ジュース1本分」の感覚で体験してみることが大切です。
Q2: 途中で暴落して元本割れしたらどうすればいい?
A: 焦って売却せず、そのまま保有・積立を続けるのが正解です。 一時的にマイナス表示になると不安になりますが、売却しない限り損失は確定しません。特に世界株式などのインデックス投資や優良高配当株は、過去のどんな暴落(リーマンショックやコロナショック等)も乗り越えて右肩上がりで成長してきた歴史があります。
Q3: 高配当株と投資信託、初心者はどちらから始めるべき?
A: 完全な投資初心者なら、まずは「投資信託(インデックスファンド)」の少額積立から始めるのが最もおすすめです。 運用の手間がかからず自動で分散投資できるため、投資の感覚を掴むのに最適です。慣れてきたら、配当金を得る楽しみを味わえる「高配当株投資」を少しずつ組み合わせていくと良いでしょう。
Q4: 配当金は使っていいの?それとも再投資すべき?
A: 目的によって使い分けてOKです! 資産を最短で大きく増やしたい時期(20代〜40代など)は、配当金を再投資して「複利効果」を高めるのが効率的です。一方、「日々の外食費や旅行代の足しにして今の生活を豊かにしたい」という方は、受け取った配当金をそのまま自由に使って何の問題もありません。
Q5: 債券やゴールド(金)はどれくらい持っておけばいいの?
A: 初心者の方は、まず資産全体の10〜30%程度を目安に検討してみましょう。 若いうちは株式中心(高配当株や株型投資信託)で積極的に増やし、年齢が上がるにつれて値動きの安定した債券や金の比率を増やしていくのが一般的な堅実ポートフォリオの作り方です。
まとめ&今日からできる堅実投資の一歩
本記事のポイントを最後にもう一度おさらいしましょう。
- 「金利ある世界」では貯金だけだと物価上昇(インフレ)に負けて実質的に資産が減るリスクがある。
- 月数千円〜1万円の少額からでも「高配当株」と「投資信託」を活用すれば安全・堅実に資産を守り増やすことができる。
- 株だけでなく債券・金(ゴールド)・J-REITを組み合わせることで、暴落に強い最強のポートフォリオが作れる。
- まずは無料のネット証券でNISA口座を開設し、少額の自動積立設定からスタートするのが一番の近道。
「いつかやろう」と思っている間にも時間は過ぎていきます。投資において最大の武器は「時間(期間)」です。今日、月1,000円からでも最初の一歩を踏み出すことが、数年後・数十年後のあなたの安心した暮らしを作ります。
ぜひ今すぐ口座開設を申し込み、堅実な資産形成をスタートさせてみてください!
📘 さらに詳しく学びたい方へ!
投資初級者に向けて、安心・安全なポートフォリオの組み方や暴落時の対処法、さらには「高配当鉄板銘柄BEST100」まで網羅した決定版ムック誌!
書籍名:『堅実な投資計画で資産を守る・増やす 高配当株投資と投資信託』(大洋図書刊)
価格:1,180円(税込)👉 『堅実な投資計画で資産を守る・増やす 高配当株投資と投資信託』の購入はこちら
リンク🚀 まずは無料で準備しよう!
初心者に大人気のネット証券口座(NISA対応)で、今日から堅実な一歩を踏み出しましょう!