 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

【この記事で分かること】
- 人生後半戦の壁(ミドルエイジ・クライシス/60歳の霧)の正体と、なぜ従来のやり方が通用しなくなるのかが理解できます。
- ベストセラー著者・本田直之氏が提唱する「6つの再設計」を、日常とお金の管理に応用する方法が分かります。
- 「β版思考(小さく試す)」を活用し、大金をかけずに月1,000円から始める安心な少額投資(新NISAなど)の実践ロードマップが分かります。
- 40代・50代の投資初心者によくある悩みやリスクへの疑問が、Q&A形式でスッキリ解消できます。
「40代・50代になってから、なんだか月給やキャリアの伸び代が見えなくなってきた……」
「老後資金のために投資を始めたいけれど、失敗して貴重な貯金を失うのが怖くて一歩を踏み出せない……」
このようなモヤモヤや焦りを抱えていませんか?
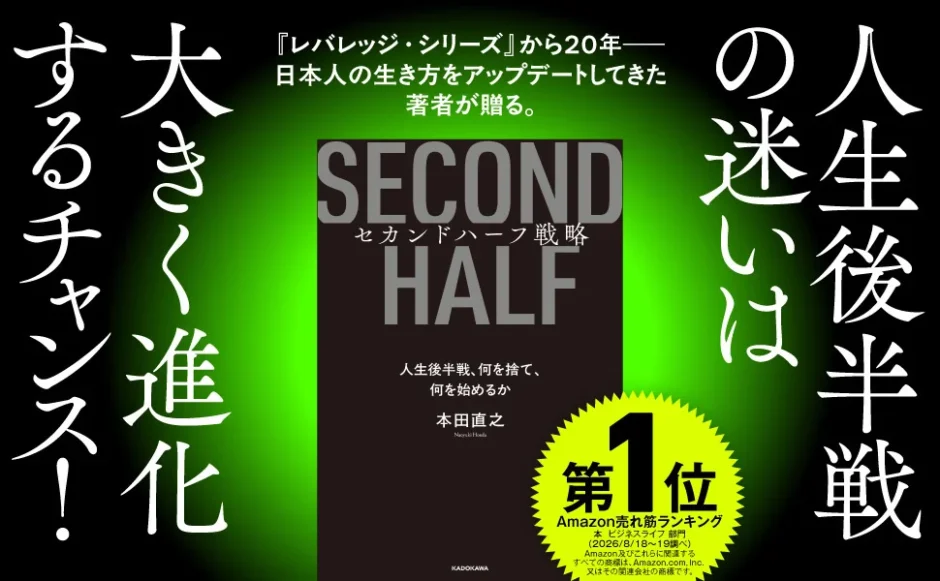
実は、ベストセラー『レバレッジ』シリーズで知られる本田直之氏の話題作『セカンドハーフ戦略 人生後半戦、何を捨て、何を始めるか』(KADOKAWA)でも描かれているように、40代〜50代の多くが「これまでの成功体験ややり方が通じなくなる壁」に直面しています。
この記事では、累計300万部を超える著作を持つ本田氏が提示する「人生後半戦の再設計思想」をヒントに、今すぐ無理なく始められる少額投資術と人生の整え方を解説します!
なぜ40代・50代で「これまでのやり方」が通用しなくなるのか?
年齢とともに訪れる「ミドルエイジ・クライシス」と「60歳の霧」
20代・30代の頃は、がむしゃらに働いて体力を切り売りしたり、流行の投資手法を追いかけたりして成果が出たかもしれません。しかし、40代・50代を迎えると「同じやり方では立ち行かない」と感じる場面が増えてきます。
ビジネスや生き方の世界では、この停滞感や不安を「ミドルエイジ・クライシス(中年の危機)」と呼びます。また、定年や老後が見え始める50代前後に差し掛かると、将来のキャリアやお金の出口が見えなくなる“60歳の霧”と呼ばれる壁に直面する人が大勢います。
投資や資産形成においてもまったく同じです。「若いうちのように一発逆転を狙ったハイリスクな投資」や「十分な準備のない無理な節約」は、人生後半戦では大きなリスクになってしまいます。
人生の「前半戦」と「後半戦」では勝ち方が違う
本田直之氏の著書『セカンドハーフ戦略』の最大のメッセージは、「人生の前半戦の勝ち方は、後半戦では通用しない」という点です。
- 人生の前半戦(20〜30代): 体力とスピードで勝負し、量をこなして成果を伸ばす時期
- 人生の後半戦(40代以降): 無駄なものを削ぎ落とし、自分の強みや経験を活かして効率よく質を高める時期
「もう若くないから投資なんて無理だ」と諦める必要はありません。必要なのは、戦い方(アプローチ)を後半戦用にシフトチェンジすることです。
本田直之氏が明かす!人生後半戦を豊かに生き抜く「6つの再設計」
発売直後から3刷重版と大反響を呼んでいる『セカンドハーフ戦略』では、人生の後半戦を生き抜くための「6つの再設計」が提唱されています。
この思想は、日々の暮らしだけでなく「資産形成・投資」の考え方にもそのまま応用できます。それぞれのポイントを初心者向けにわかりやすく噛み砕いて見ていきましょう。
① 戦い方の再設計:処理速度から「経験と判断力」へ
人間には2つの知能があると言われています。
- 流動性知能: 計算スピードや処理速度、新しい記憶力(20代ピーク)
- 結晶性知能: 経験の蓄積、深い判断力、洞察力(加齢とともに高まる)
40代・50代からの投資で、日々の株価の値動きに一喜一憂するような「デイトレード(短期売買)」に挑むのは、流動性知能で勝負しようとするようなものです。
後半戦の賢い投資法は、これまでに培った洞察力(結晶性知能)を活かし、「長期的に伸びる世界経済にコツコツ投資してほったらかす」という落ち着いた戦い方に切り替えることです。
② 感情の再設計:好奇心と「面白がる力」を取り戻す
歳を重ねると、新しいツールやサービスに対して「なんだか難しそう」「自分には関係ない」と心を閉ざしがちになります。
しかし、資産形成の世界でも「新NISA」や「スマホのネット証券アプリ」など、便利な仕組みが次々と生まれています。知らず知らずのうちに錆びついてしまった好奇心をお手入れし、「ちょっと試してみようかな」と面白がる心を持つことが、お金の不安を解消する第一歩になります。
③ 身体の再設計:健康という「最大の資産」を守る
健康を損なってしまえば、どんなに資産を築いても人生の後半戦を楽しむことはできません。本書でも「健康のOSを入れ替える」重要性が語られています。
投資においても同様に、「生活費を極限まで削って体調を崩す」「夜も眠れないほど高リスクな投資をしてストレスを溜める」ようなやり方は本末転倒です。身体も資産も、持続可能な土台づくりが大切です。
④ 始め方の再設計:完璧を目指さない「β版思考」
IT業界では、未完成でもまず試作版を出して改善していく考え方を「β版(ベータばん)」と呼びます。
投資を始める際、「完璧に勉強してから始めよう」「まとまった資金(100万円など)が貯まってから始めよう」と考えていると、結局いつまでもスタートできません。
本田氏が提唱する「β版思考」とは、「完璧を求めず、まず小さく試してみる」こと。資産形成なら、まずは「月1,000円の少額から始めてみる」のがまさにβ版思考の実践です。
⑤ 配置の再設計:無駄な支出や習慣を「捨てる」
後半戦を快適にするためには、新しいことを始める前に「不要なものを捨てる」ことが欠かせません。
本田氏は「とりあえずビール」といった漫然とした習慣を見直した例を挙げていますが、お金の面でも「使っていないサブスク」「付き合いだけの飲み会代」「高い大手キャリアのスマホ代」などを見直して配置転換(断捨離)することが、投資資金を生み出す鍵になります。
⑥ つながり方の再設計:見返りを求めないフラットな関係
損得勘定や会社の肩書を超えたフラットな繋がりを持つことが、人生後半戦の豊かな土台になります。
お金のためだけに人間関係を縛られるのではなく、自分の意志でお金とキャリアをコントロールできる状態を目指しましょう。
「少額投資」に応用するセカンドハーフ資産形成術
『セカンドハーフ戦略』の考え方を踏まえ、「お金があまりない普通の人」が具体的にどう資産形成を進めるべきか、3つのポイントにまとめました。
ポイント1:月1,000円から!「β版思考」で始める少額投資
「投資にはまとまったお金が必要」というのは昔の話です。現在のネット証券では、100円や1,000円といった少額から投資信託を買うことができます。
まずは少額で実際に購入してみて、
- 「証券会社のアプリってこうやって見るんだ」
- 「1,000円が1,010円になった(あるいは990円になった)」 という体験を「実験(β版)」として楽しんでみましょう。
失敗しても痛手にならない金額からスタートすることで、リスクへの恐怖心を自然と克服できます。
ポイント2:「結晶性知能」を活かした「積立投資(新NISA)」
40代・50代からの投資で絶対に行ってはならないのが、「一発逆転を狙ったギャンブル的な投資」です。
経験と判断力(結晶性知能)を活かした最適解は、「新NISA(つみたて投資枠)」を活用した世界株(オルカンなど)への分散投資です。
「一度設定したら、あとは毎月自動で口座から引き落とされる仕組み」を作ることで、日々の株価に振り回されることなく、着実に資産を育てる準備が整います。
ポイント3:固定費を「捨てて」投資資金を作る
「毎月投資に回すお金なんて1円もない」という方は、まずスマホを格安SIMに変えたり、保険の内容を見直したりしてみましょう。
例えば、毎月の通信費が5,000円安くなったら、その5,000円をそのまま積立投資に回すだけでOKです。自分の生活水準を落とさずに「不要な固定費を捨てる」ことで、未来の安心を買うことができます。
💡人生前半戦の成功体験を手放し、後半戦を豊かに生きるためのバイブル!
各界の投資家やビジネスパーソンからも絶賛の声が続々届いている話題作です。自分の生き方やキャリアに悩んでいる方は、ぜひ手にとってみてください。リンク
50代からでも遅くない!少額投資ロードマップ
ここからは、投資初心者の方が今日から実践できる「3ステップのロードマップ」を紹介します。
【ステップ1】無駄な固定費の棚卸し(不要な支出を「捨てる」)
  ↓
【ステップ2】ネット証券で口座開設(小さく試す「β版思考」)
  ↓
【ステップ3】月1,000円〜5,000円の自動積立を設定(ほったらかし運用)
ステップ1:無駄な支出の棚卸しと断捨離
まずは直近3ヶ月分のクレジットカード明細や銀行口座を確認し、「なんとなく払っているお金」を探しましょう。
- 使っていない動画配信サービスやジムの月額費
- 大手キャリアのスマホ代(格安SIMへの変更で月3,000〜5,000円浮くことも)
- 気乗りしないお付き合いの二次会費
これらを整理するだけで、毎月数千円〜1万円程度の「投資の種銭」が生まれます。
ステップ2:SBI証券や楽天証券などの「ネット証券」口座を開設する
街の銀行や大手証券会社の窓口に行くのはおすすめしません。手数料が高い商品を勧められてしまう可能性があるためです。
手数料が業界最安水準で、スマホ1つで簡単に口座開設ができる「SBI証券」や「楽天証券」などの大手ネット証券を選びましょう。
口座開設は完全無料で、スマホで免許証などを撮影するだけで10分程度で申請できます。「まずは口座を作ってみる」だけでも立派なβ版思考の一歩です。
ステップ3:少額での自動積立設定(新NISA)
口座が開設できたら、新NISA口座で「全世界株式(通称:オルカン)」や「米国株式(S&P500)」に連動する投資信託を選び、毎月の積立額を設定します。
最初は月1,000円や月3,000円で十分です。慣れてきたら、固定費削減で浮いた分だけ増額していきましょう。
💡初心者にも選ばれている安心の大手ネット証券で口座開設(無料)!
クレジットカード決済でポイントが貯まるお得な証券会社をピックアップしました。まずは完全無料で口座を開設して、少額投資の準備を整えましょう。
40代・50代の少額投資Q&A
Q1. 40代・50代の今から少額投資を始めても、老後に間に合いますか?
A. はい、十分に間に合います!
現代は「人生100年時代」と言われており、60歳で定年を迎えた後も20年〜30年以上の人生が続きます。
例えば、50歳から毎月1万円を15年間(65歳まで)、年利5%で運用できた場合、元本180万円に対して約267万円(+87万円)の資産が形成できます。
一獲千金を狙うのではなく、老後の生活費を補う「手堅いクッション」を作る目的であれば、少額でも今すぐ始める価値は大いにあります。
Q2. 投資の知識やパソコン操作が苦手ですが大丈夫でしょうか?
A. まったく問題ありません!
昔のように難しいチャートを毎日分析したり、難しい経済用語を覚えたりする必要はありません。
ネット証券のスマホアプリは非常に直感的に作られており、一度「積立設定」をしてしまえば、あとは毎月自動で買付が行われます。日常的に操作する必要すらほとんどありません。
Q3. 途中で株価が下がって損をするのが怖いのですが……
A. 「ドルコスト平均法」と「長期保有」でリスクを大幅に抑えられます。
積立投資では、価格が高い時には少なく、安い時には多く自動的に買い付ける仕組み(ドルコスト平均法)が働きます。
そのため、途中で一時的に株価が下がっても「安くたくさん買えるチャンス」になります。10年、15年といった長期視点で世界全体に投資し続ければ、元本割れのリスクは歴史的に見ても大きく低下します。
Q4. 本田直之氏の『セカンドハーフ戦略』はどんな人におすすめですか?
A. 「これからの働き方やお金、人生の生き方にモヤモヤしているすべての中高年」におすすめです!
ゴールドマン・サックス出身の著名投資家・田中渓氏も「これまでのキャリアを手放した自分の道標にしたい」と絶賛している通り、単なる精神論ではなく、具体的で実用的な「人生のアップデート手順」が詰まっています。
お金の投資を始める前に読むことで、「何のために資産を築くのか」「どんな人生を送りたいのか」という軸がしっかり定まります。
まとめ&今すぐできるアクション:後半戦の準備を始めよう!
今回は、本田直之氏の『セカンドハーフ戦略 人生後半戦、何を捨て、何を始めるか』の教えをベースに、40代・50代から始める安心な少額投資術について解説しました。
最後に、大切なポイントを復習しましょう。
- 「前半戦の勝ち方」を手放す: がむしゃらな働き方や一獲千金の投資は卒業する。
- 「結晶性知能」と「β版思考」を活かす: 経験と洞察力を活かし、まずは月1,000円から小さく試す。
- 無駄を捨てて投資資金を作る: 不要な固定費や習慣を見直し、無理なく積立投資へ回す。
人生の後半戦は、もう始まっています。大きなリスクを取る必要はありません。まずは小さく行動を起こし、お金と心にゆとりのある豊かなセカンドハーフを手に入れましょう!
💡【今日からできる!未来を変える2つのアクション】
① マインドを整える(書籍を読む)
人生後半戦のモヤモヤを解消し、自分らしい生き方の羅針盤を手に入れましょう。
👉 [Amazonで『セカンドハーフ戦略』をチェックする]リンク② 小さく投資を試してみる(無料口座開設)
ネット証券なら、スマホから無料で10分で申し込み完了!月1,000円から新NISAを始められます。