 あまりお金がなくて大金をかけられない普通の人の少額投資ブログ

「レバレッジ・ドラッカー研究所米国株ファンド」の信託報酬大幅引き下げ!投資初心者が知るべき費用とリスク、賢いファンド選びのコツ
投資を始めたいけれど、どのファンドを選べば良いか分からない、費用やリスクが複雑で理解しにくいと感じる方は少なくありません。特に、ニュースで特定のファンドの費用変更が報じられても、それが自分にどう影響するのかピンとこないこともあるでしょう。
大和アセットマネジメントが提供する「レバレッジ・ドラッカー研究所米国株ファンド」が、運用管理費用(信託報酬)を大幅に引き下げました。この変更は、長期的な資産形成において重要な意味を持ちます。
この記事で分かること
投資信託の「信託報酬」がどのような費用か
ファンドの費用引き下げが投資家にもたらすメリット
レバレッジ型ファンド特有のリスクとリターンについて
投資初心者が賢くファンドを選ぶための具体的なポイント
少額から始める資産形成の第一歩を踏み出すための行動
投資信託の費用は「見えないコスト」?「レバレッジ・ドラッカー研究所米国株ファンド」の信託報酬引き下げの全貌
投資信託を選ぶ際、リターンばかりに注目しがちですが、実は「費用」も非常に重要です。特に、毎年かかる運用管理費用(信託報酬)は、長期的に見ると大きな差を生み出します。
信託報酬とは?投資家が負担する「運用管理費用」の基本
信託報酬とは、投資信託を運用・管理してもらうために投資家が支払う費用のことです。ファンドの純資産総額に対して年率で計算され、毎日差し引かれます。この費用は、ファンドの運用会社、販売会社、受託会社に分配されます。
この度、「レバレッジ・ドラッカー研究所米国株ファンド」では、この信託報酬の料率が引き下げられました。
大幅な費用引き下げで投資家に与えるメリット
今回の変更により、実質的に負担する運用管理費用の概算値は、年率2.0325%程度(税込)から年率0.9475%程度(税込)へと大幅に引き下げられました。この変更は2026年9月12日より適用されています。
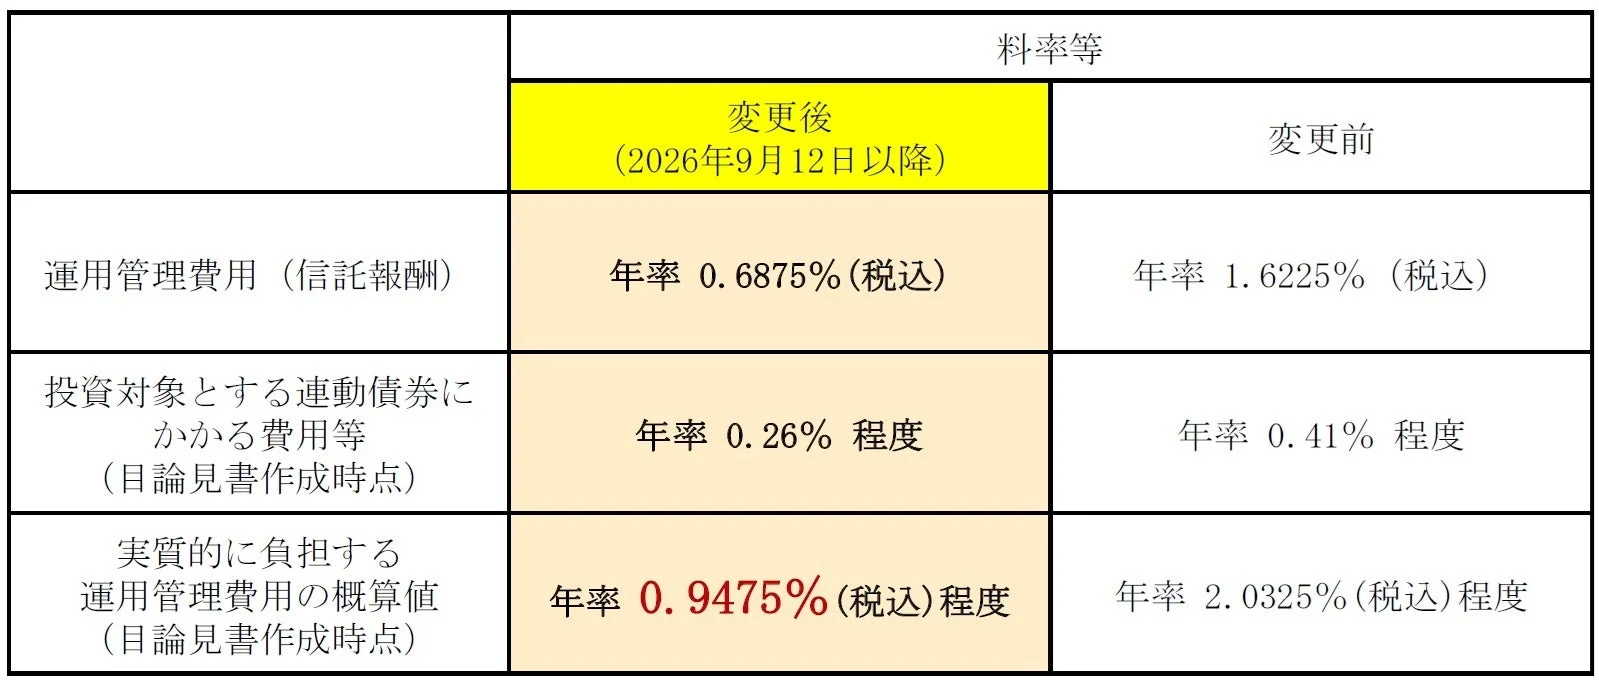
費用が下がることは、投資家にとって以下のようなメリットがあります。
手元に残る利益が増える可能性: 運用によって得られた利益から差し引かれる費用が少なくなるため、より多くのリターンを享受できる可能性があります。
長期的な資産形成に有利: 投資期間が長くなるほど、費用の差は複利効果によって大きく影響します。低い費用は、長期的な資産の成長を後押しします。
投資効率の向上: 同じ運用成果でも、費用が低い方が実質的な投資効率は高まります。
費用削減の背景にある「連動債券の入れ替え」とは
今回の費用引き下げは、信託報酬の料率変更だけでなく、投資対象とする連動債券の入れ替えも伴っています。連動債券とは、特定の指数や資産の値動きに連動するように設計された債券のことです。この債券にかかる費用も削減されたことで、実質的な運用管理費用の大幅な引き下げが実現しました。
連動債券の詳細については、以下の資料を参照してください。
組入連動債券の入替について
投資初心者が知っておきたい「レバレッジ型ファンド」の特性とリスク
「レバレッジ・ドラッカー研究所米国株ファンド」は、その名の通り「レバレッジ」を活用した運用を行うファンドです。投資初心者にとって、この「レバレッジ」がどのようなものか、しっかりと理解することが重要です。
レバレッジ効果とは?少額で大きなリターンを狙える仕組み
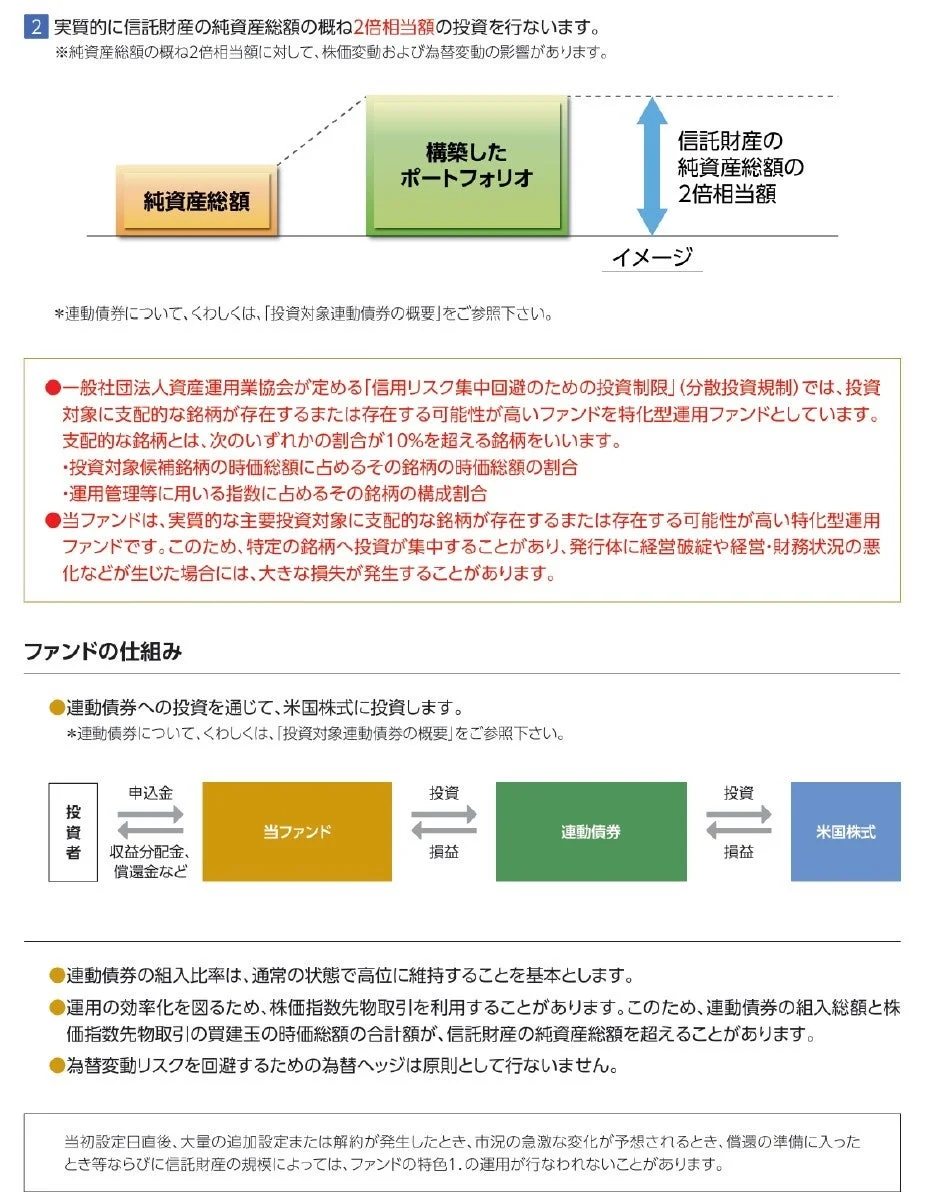
レバレッジとは、「てこの原理」を意味し、少額の資金でその何倍もの金額を動かすことを指します。このファンドの場合、純資産総額の概ね2倍相当の投資を行うことで、米国株式市場や為替市場の動きをより大きく反映するよう設計されています。
ファンドの仕組み: 企業の無形資産に着目して米国株式のポートフォリオを構築し、そのポートフォリオに対して純資産総額の概ね2倍相当の投資を行います。
銘柄選定: 経営学者ピーター・ドラッカーの哲学を受け継ぐ「ドラッカー研究所スコア」と、大和アセットマネジメント独自の財務分析が活用されています。
ハイリスク・ハイリターンを理解する重要性
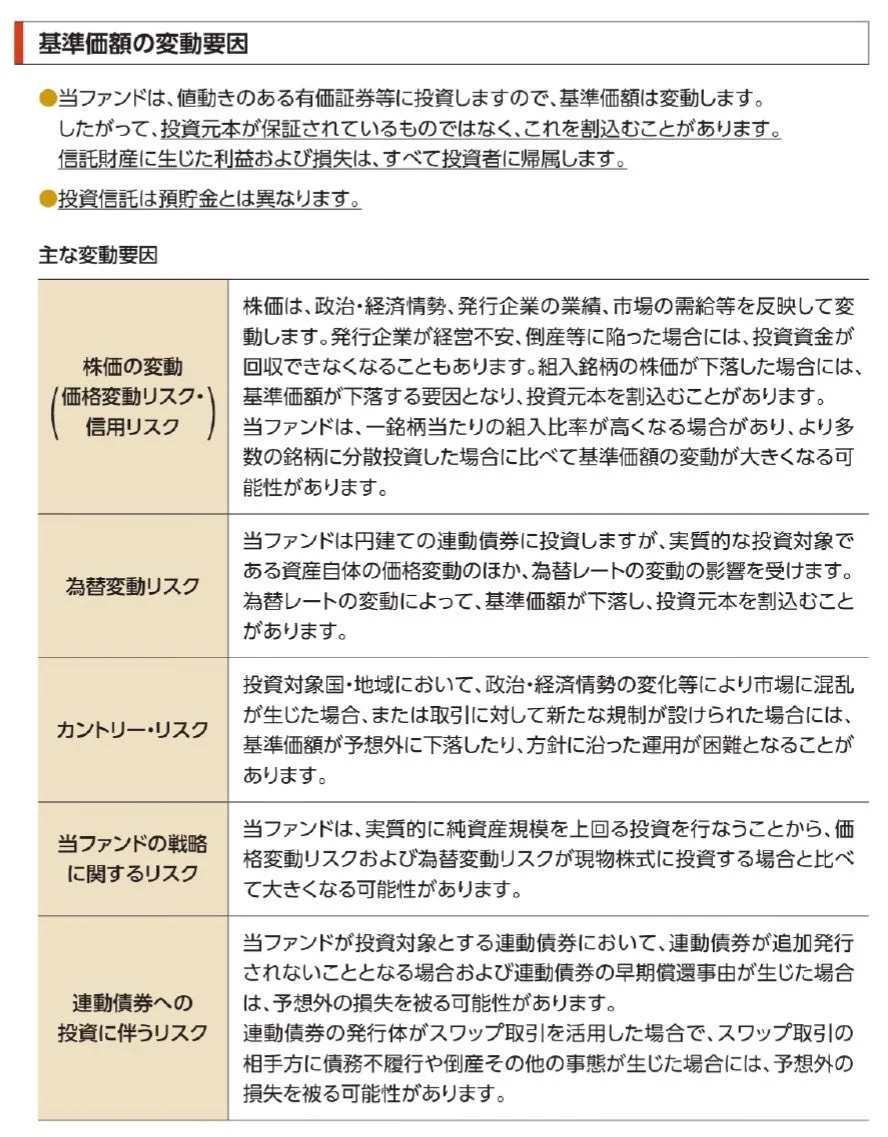
レバレッジを活用した運用は、市場が予想通りに動いた場合には大きなリターンが期待できますが、同時に大きな損失を被る可能性も高まります。
変動幅の拡大: 株式および為替にレバレッジを活用するため、それぞれの価格変動が純資産総額に対して概ね2倍程度の影響を与えます。
市場環境への敏感さ: 市場環境によっては基準価額の変動幅が大きくなる特徴があります。
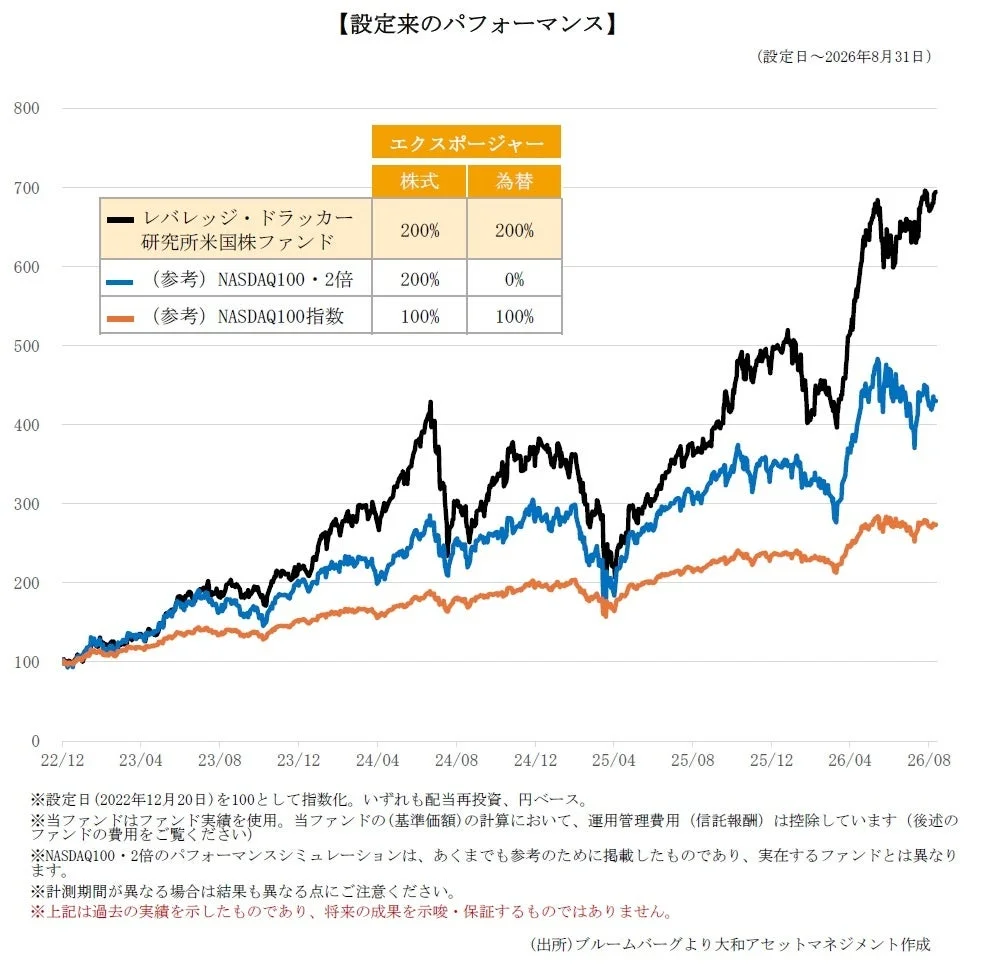

為替変動リスクや市場の急変が基準価額に与える影響
このファンドは為替ヘッジを行わないため、米国株式ポートフォリオの値動きに加え、為替相場の変動の影響も受けます。円安が進めば基準価額にはプラスに働く可能性がありますが、円高が進めばマイナスに働く可能性もあります。
投資対象は、情報技術、コミュニケーション・サービス、一般消費財サービスなど、幅広い業種の米国企業です。
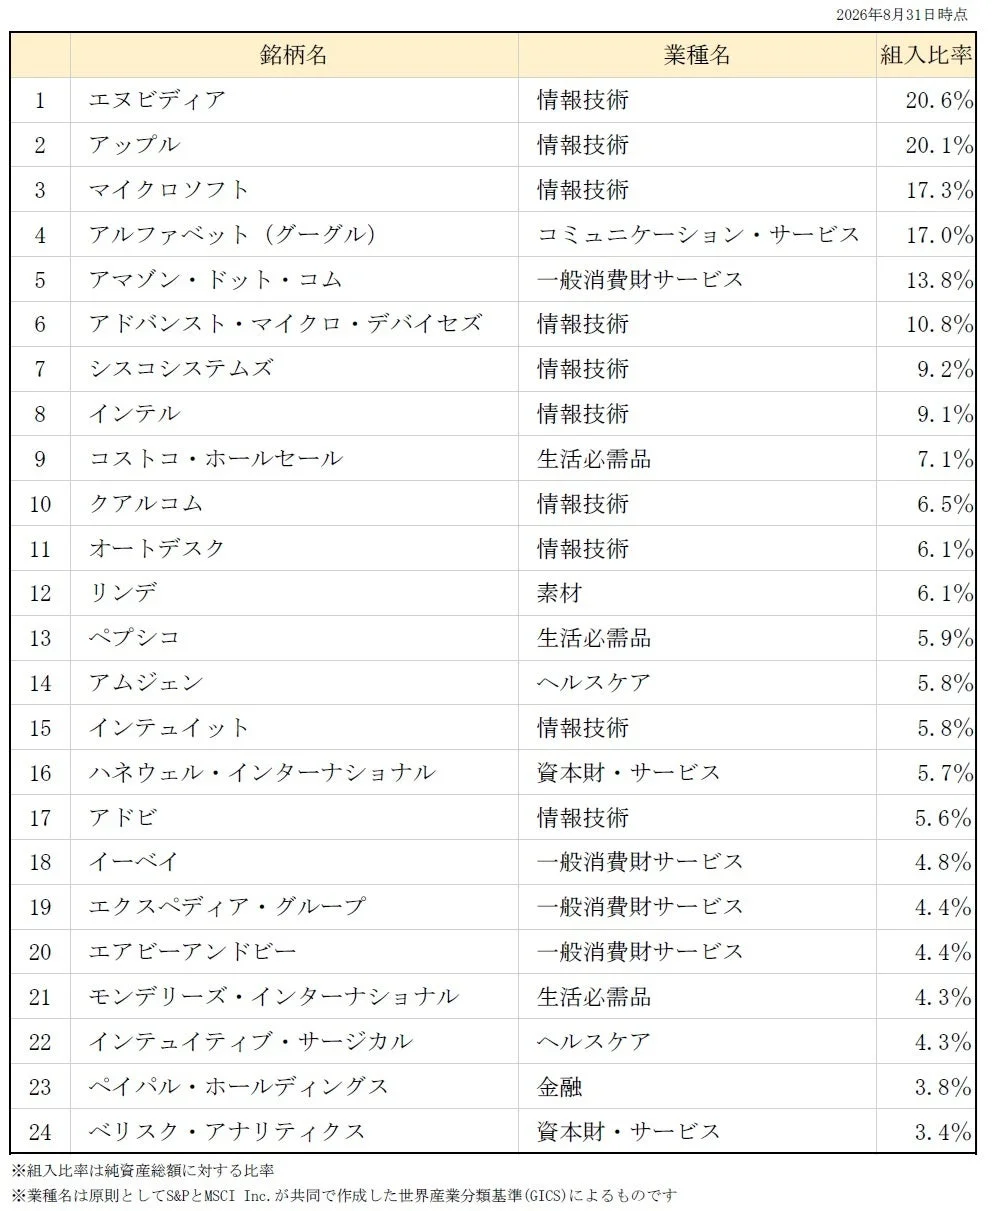
投資リスクについては、以下のページで詳細を確認できます。
ファンド詳細ページ
賢いファンド選びのポイント:費用、戦略、リスクのバランス
投資初心者にとって、数ある投資信託の中から自分に合ったものを選ぶのは容易ではありません。費用、運用戦略、リスクのバランスを考慮することが重要です。
長期投資における「信託報酬」の重要性
信託報酬は、投資信託を保有している間、継続的に発生するコストです。一見小さなパーセンテージに見えても、運用期間が長くなればなるほど、その累積額は大きくなります。
複利効果への影響: 費用が高いと、複利で増えるはずだった資産の一部が毎年差し引かれることになり、最終的なリターンに大きな差が出ます。
実質的なリターン: 投資の成果を考える際には、表面上のリターンだけでなく、費用を差し引いた実質的なリターンを意識することが大切です。
投資戦略の理解と自身の目標との合致
このファンドのように、特定のテーマ(無形資産)や手法(レバレッジ)に特化したファンドを選ぶ場合は、その戦略を深く理解することが不可欠です。
無形資産への着目: ファンドは、企業の無形資産(情報化資産、革新的資産、経済的競争力など)の価値が高い米国株式に投資します。
ドラッカー研究所スコアの活用: 経営学者のピーター・ドラッカー氏の哲学に基づいたスコア(顧客満足、従業員エンゲージメント、イノベーション、社会的責任、財務力)と、大和アセットマネジメント独自の財務分析を組み合わせて銘柄を選定します。
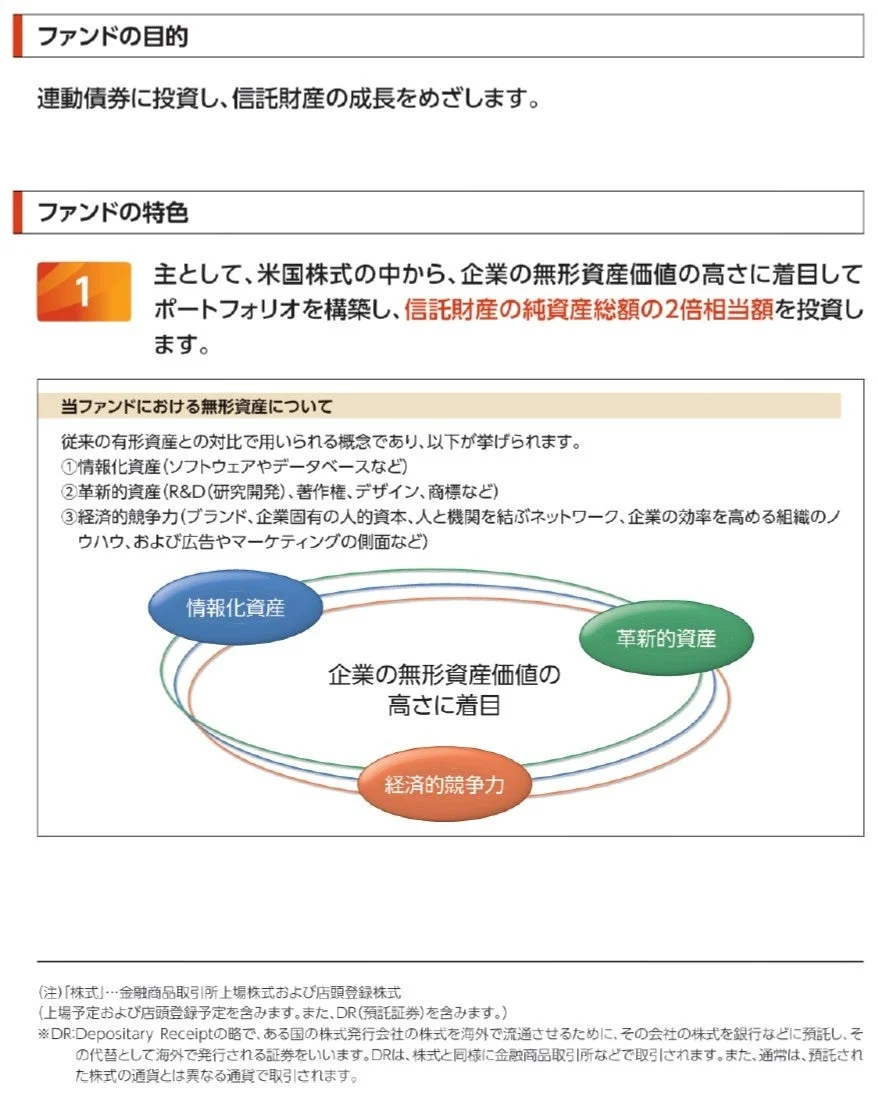
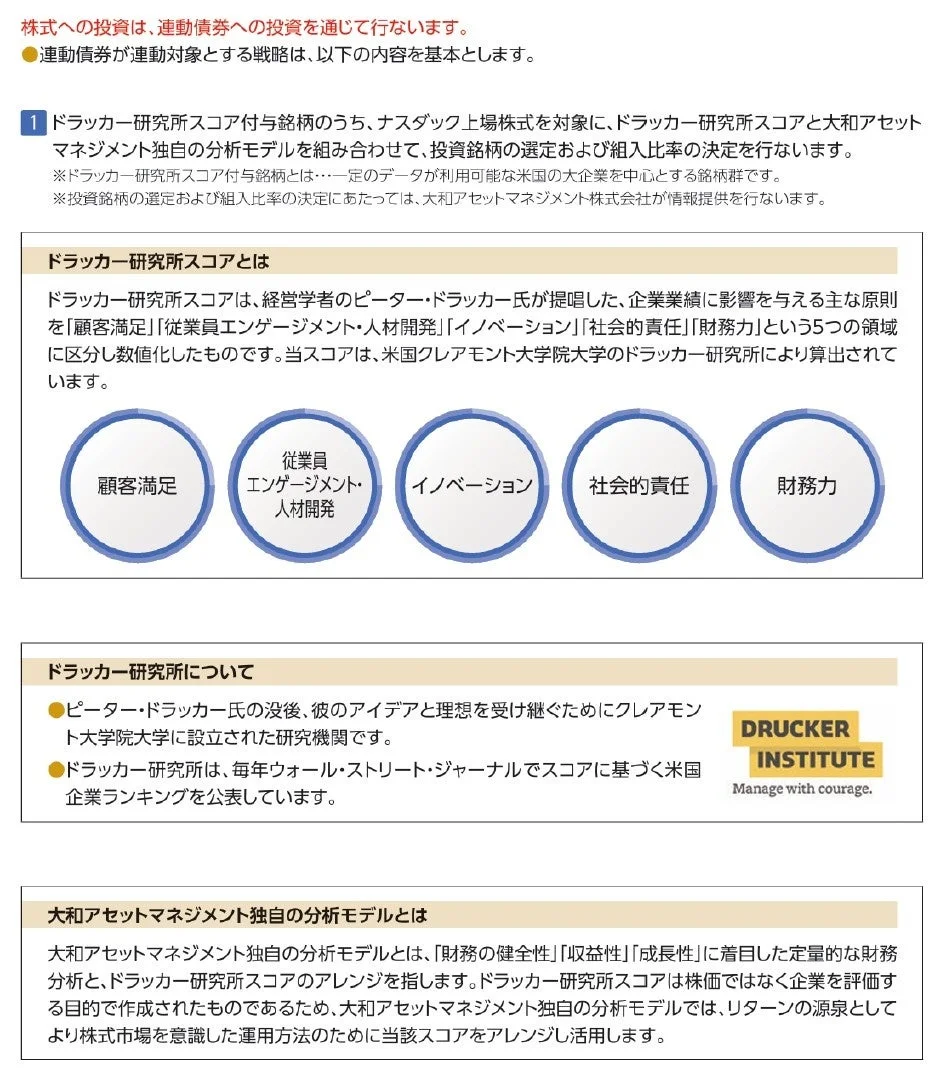
自分の投資目標(例えば、資産を安定的に増やしたいのか、積極的なリターンを狙いたいのか)と、ファンドの運用戦略が合致しているかを確認しましょう。
分散投資の原則と特化型ファンドのリスク
一般的に、投資では分散投資がリスクを低減する基本とされています。しかし、このファンドは「特化型運用ファンド」に該当する可能性があり、特定の銘柄やテーマに投資が集中することがあります。
特化型運用ファンド: 投資対象に支配的な銘柄(投資対象候補銘柄の時価総額や指数構成割合で10%を超える銘柄)が存在する、またはその可能性が高いファンドを指します。
集中投資のリスク: 特定の銘柄への投資が集中すると、その発行体の経営破綻や業績悪化などが生じた場合に、大きな損失が発生するリスクが高まります。
【Q&A】投資信託の費用とリスクに関するよくある疑問
投資初心者が抱きやすい疑問について解説します。
Q1: 信託報酬が安いファンドを選べば安心ですか?
A: 信託報酬が低いことは長期的な資産形成において有利ですが、それだけで安心とは限りません。ファンド選びでは、信託報酬だけでなく、以下の点も総合的に考慮することが重要です。
運用戦略: どのような資産に、どのような方針で投資しているのか。
リスク水準: 株式、債券、不動産など、投資対象によってリスク・リターンは異なります。レバレッジ型ファンドのようにハイリスクなものもあります。
投資目標との合致: 自分の資産形成の目標(いつまでに、いくら貯めたいか、どの程度のリスクを許容できるか)に合ったファンドか。
信託報酬は重要な要素の一つですが、唯一の判断基準ではないことを理解しましょう。
Q2: レバレッジ型ファンドは初心者でも手を出していいですか?
A: レバレッジ型ファンドは、市場の値動きを増幅させる特性があるため、基準価額の変動幅が大きくなる傾向があります。そのため、短期間で大きな利益を狙える可能性がある一方で、大きな損失を被るリスクも高まります。
リスク許容度の確認: 自分のリスク許容度を正確に把握し、最悪のシナリオも想定できるか検討が必要です。
投資経験: 投資の経験が浅い初心者の場合、まずは値動きの穏やかなインデックスファンドなどから始めることを推奨する専門家も少なくありません。
長期保有のリスク: 長期に保有する場合、対象資産の値動きに比べて基準価額が大幅に値下がりすることがあるため、そのことについて理解できる方に適しています。
レバレッジ型ファンドは、その特性を十分に理解し、自身のリスク許容度と投資経験を考慮した上で慎重に検討すべき商品と言えます。
Q3: 投資信託の情報をどこで確認すれば良いですか?
A: 投資信託に関する情報は、主に以下の場所で確認できます。
投資信託説明書(交付目論見書): 投資信託を購入する際に必ず交付される書類で、ファンドの目的・特色、投資リスク、費用、税金などの詳細情報が記載されています。最も重要な情報源です。
運用報告書: 決算ごとに作成され、ファンドの運用状況や費用などが報告されます。
証券会社のウェブサイト: 各ファンドの詳細ページで、基準価額の推移、組入銘柄、月次レポートなどが確認できます。
投信評価会社のサイト: 複数のファンドを比較検討する際に役立ちます。
これらの情報を活用し、多角的にファンドを評価することが大切です。
少額から始める投資で、未来の資産を築く第一歩
今回のファンドの費用引き下げは、投資における「コスト意識」の重要性を改めて示しています。投資初心者にとって、いきなりハイリスクなレバレッジ型ファンドに手を出すのはハードルが高いかもしれません。しかし、少額から始められる投資はたくさんあります。
まずは家計を見直すことから始めよう
投資を始める前に、まずは自分の家計状況を把握し、改善することが第一歩です。
固定費の削減: スマートフォンの料金プラン、保険料、サブスクリプションサービスなど、毎月固定でかかる費用を見直しましょう。
使途不明金の可視化: 何にいくら使っているのかを把握することで、無駄な支出を削減できます。家計簿アプリを活用すると、手軽に管理できます。
節約と投資のバランス: 無理な節約は続きません。節約で生まれた余剰資金の一部を投資に回すことで、無理なく資産形成を進められます。
100円から始める少額投資の魅力
「投資はお金持ちがするもの」というイメージがあるかもしれませんが、今は少額から始められる投資商品が豊富にあります。
積立投資: 毎月決まった金額を自動で積み立てる方法です。数百円から始められる証券会社も多く、投資初心者でも手軽に始められます。
ドルコスト平均法: 毎月定額を投資することで、価格が高い時には少なく、安い時には多く購入することになり、結果的に平均購入単価を抑える効果が期待できます。
リスクの分散: 少額から始めることで、一度に大きな損失を抱えるリスクを抑えられます。
自分に合った投資スタイルを見つけるために
投資には様々な方法があります。NISA(少額投資非課税制度)やつみたてNISAを活用すれば、一定額までの投資で得た利益が非課税になります。
目標設定: いつまでに、いくら資産を増やしたいのか、具体的な目標を設定しましょう。
情報収集: 投資に関する書籍を読んだり、信頼できる情報源から知識を得たりすることが大切です。
実践と見直し: まずは少額から始めてみて、定期的にポートフォリオや家計状況を見直しましょう。
少額投資を始めるあなたへ:今すぐ行動を起こすためのステップ
この記事を読んで、投資や家計改善に興味を持った方もいるでしょう。行動を起こすことで、未来の資産形成への道が開きます。
① 家計改善の第一歩!家計簿アプリで「お金の流れ」を把握しよう
毎日の支出を記録し、無駄をなくすことは、投資の元手を作る上で非常に重要です。家計簿アプリを使えば、手軽に収支を管理できます。
- おすすめ家計簿アプリの活用: 銀行口座やクレジットカードと連携して自動で家計簿を作成してくれるアプリもあります。まずは無料のアプリから試してみてはいかがでしょうか。
② 少額投資の第一歩!100円から始める資産形成をスタートしよう
投資は、始めるのが早ければ早いほど、複利効果の恩恵を受けやすくなります。まずは100円からでも、積立投資を始めてみましょう。
初心者向け証券口座の開設: 多くのネット証券では、100円から投資信託の積立が可能です。NISA口座も開設できるため、非課税で効率的に資産形成を進められます。
まずは少額から試す: いきなり大金を投じるのではなく、無理のない範囲で少額から始めて、投資に慣れていくことが成功の鍵です。
③ もっと深く学びたいあなたへ!投資知識を深めるおすすめ書籍
投資の世界は奥深く、継続的な学習が不可欠です。初心者向けの書籍で基礎知識をしっかりと身につけましょう。
投資の基本を学ぶ書籍: 投資信託の種類、リスク管理、ポートフォリオの組み方など、基本的な概念を分かりやすく解説している書籍が多数あります。
家計管理と投資の関連書籍: 節約術や家計管理のノウハウと合わせて、投資の考え方を学べる書籍もおすすめです。
これらのステップを通じて、あなたも「普通の人の少額投資」を始めてみませんか。